Apa Itu Backtesting? Definisi, Batasan, dan Data Riil
Backtesting adalah simulasi strategi trading pada data harga historis untuk memperkirakan kinerjanya seandainya strategi itu sudah dijalankan di masa lalu. Hasilnya berupa kurva ekuitas, profit factor, dan angka drawdown, tanpa satu order pun pernah sampai ke broker. Semua keluaran itu adalah hipotesis tentang strategi, bukan catatan tentang apa yang benar-benar dilakukannya.
Cara kerjanya
Tester memutar ulang bar atau tick historis, menerapkan aturan entry dan exit strategi pada masing-masing, lalu mencatat eksekusi simulasi. Semua yang membedakan simulasi dari kenyataan ada pada model biaya dan model eksekusinya:
Hasil bersih per transaksi = Untung/rugi kotor − spread − komisi − swap − slippage

Biaya spread = spread (dalam harga) × ukuran kontrak × lot
Swap         = tarif swap × lot × jumlah malam posisi ditahan
Tiga pengaturan menentukan seberapa jujur hasilnya:
- Kualitas pemodelan (modelling quality). MT4 dan MT5 melaporkannya dalam bentuk persentase. “Every tick” (setiap tick) menginterpolasi dari bar 1 menit, kecuali jika data tick asli disediakan; “Control points” (titik kontrol) dan “Open prices only” (hanya harga pembukaan) adalah perkiraan yang membuat strategi intrabar tampak jauh lebih bagus daripada kenyataannya.
- Asumsi spread. Sebagian besar tester memakai spread tetap secara default. Spread riil melebar saat rollover, saat ada berita, dan saat sesi dibuka, tepat di momen ketika banyak sistem bertransaksi. Spread yang dimodelkan 0,8 pip tetapi dibayar 4,0 pip sudah merupakan strategi yang berbeda.
- Slippage dan logika eksekusi. Tester menganggap order Anda tereksekusi di harga yang diminta. Slippage, order yang ditolak, requote, dan eksekusi sebagian (partial fill) tidak ada di dalamnya.
Ada masalah keempat yang tidak dilaporkan perangkat lunaknya: set parameter itu sendiri terpilih lewat proses pencarian. Jika 400 varian dijalankan lalu hanya yang terbaik disimpan, hasil yang Anda baca dipilih setelah hasilnya sudah diketahui. Itulah curve fitting, dan inilah celah terbesar antara kinerja hasil uji dan kinerja riil.
Mengapa ini penting
Backtest adalah cara termurah untuk menolak ide yang buruk dan cara termahal untuk memastikan ide yang bagus. Backtest bisa memastikan bahwa sekumpulan aturan konsisten secara mekanis, tetap bertahan dengan asumsi biaya yang kasar, dan punya profil drawdown yang sanggup Anda jalani. Yang tidak bisa dipastikannya adalah keberadaan keunggulan (edge) itu sendiri, karena setiap input yang dipakainya hasil rekonstruksi dan setiap parameternya dipilih setelah datanya terlihat.
Siapa pun yang sedang memutuskan ke mana menaruh uangnya sebaiknya memperlakukan backtest sebagai alat penyaring yang punya hak veto, dan jangan pernah menganggapnya bukti.
Apa yang ditunjukkan data
ShowMyTrades memublikasikan ribuan akun sebagai halaman publik, dengan dasar 15.436.464 transaksi yang disinkronkan (Agustus 2026). Tidak satu pun berupa hasil simulasi: setiap transaksi dalam hitungan itu dieksekusi oleh broker dan dibaca kembali dari broker.
Populasi yang dipublikasikan itu didominasi trading otomatis: median persentase trading otomatis 99%, dengan 53,9% akun berjalan di atas 90% otomatisasi dan 42,2% di bawah 10%. Bagian yang otomatis sebagian besar terdiri dari strategi yang sudah di-backtest sebelum dijalankan dengan dana sungguhan. Di seluruh kumpulan yang dipublikasikan, median profit factor adalah 1,28 dan median rasio Sharpe 0,05. Angka-angka inilah pembanding sebenarnya bagi laporan tester tadi.
Biaya adalah pos yang paling sering diremehkan simulasi, dan di sini biaya itu benar-benar ditagihkan, bukan diasumsikan: US$4.782.670 untuk komisi dan US$862.547 untuk swap, dengan 86,3% akun yang terkena swap mencatat total swap negatif. Backtest yang mengatur swap ke nol untuk strategi yang menahan posisi semalam bukan sekadar sedikit optimistis; backtest itu melewatkan biaya yang terus berulang.
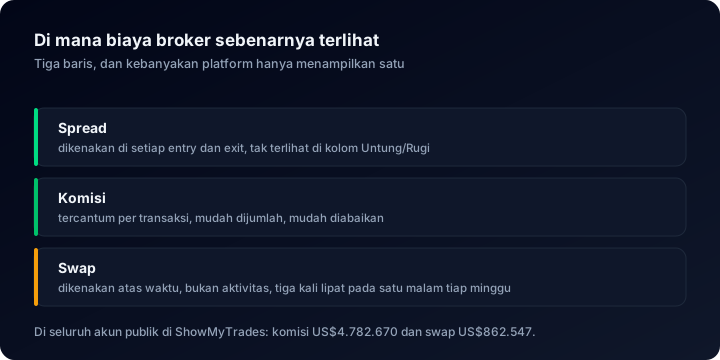
Tester dengan spread tetap dan tanpa swap sudah melewatkan dua dari tiga pos tersebut.
Di mana melihatnya di ShowMyTrades
Di bagian tersendiri, tidak pernah dicampur dengan akun. Anda bisa mengunggah laporan Strategy Tester dari MetaTrader 4, MetaTrader 5, atau cTrader lalu memublikasikannya sebagai halaman bertanda BACKTEST. Halaman itu diperiksa untuk mencari tanda-tanda manipulasi dan dicantumkan di tab terpisah pada profil trader. Halaman ini tidak pernah mendapat lencana verifikasi dan tidak muncul di widget, Jelajahi, portofolio, maupun Developer API, karena simulasi bukanlah rekam jejak. Sebaliknya, setiap halaman akun disinkronkan dari broker dalam mode hanya baca, dan karena itulah angka-angka di atas menggambarkan transaksi yang benar-benar dieksekusi, bukan hasil pemodelan.
Modul yang membuka apa yang disembunyikan backtest adalah: Total Komisi dan Total Swap Dibayar di blok Statistik Lanjutan, yaitu biaya nyata strategi dalam mata uang akun; panel Terminal, yang melaporkan Ping dan Retransmisi ke server trading, yaitu kondisi saat eksekusi Anda benar-benar didapat; dan Riwayat Transaksi & Perkembangan Saldo, tempat tab Transaksi Ditutup mencantumkan setiap order yang dieksekusi pada harga eksekusi sebenarnya, bukan harga yang akan diberikan tester.
Lencana Rekam Jejak Terverifikasi dan Akses Trading Terverifikasi menandai rekam jejak yang jalur datanya, dari broker sampai ke halaman, sudah diperiksa, bukan sekadar diklaim.
Kesalahpahaman umum
- “Sudah memakai setiap tick, jadi hasilnya akurat.” Pemodelan tick memperbaiki jalur harga, bukan eksekusinya. Spread, eksekusi, dan penolakan order dari broker Anda tetap tidak ada.
- “Sudah diuji selama sepuluh tahun.” Panjang data bukan berarti independen. Satu dekade yang didominasi satu kondisi pasar adalah satu observasi, bukan 2.500.
- “Hanya tiga parameter yang dioptimalkan.” Tiga parameter dengan masing-masing dua puluh nilai berarti 8.000 eksperimen. Pemenang dari 8.000 eksperimen, dari cara pemilihannya saja, sebagian menang karena keberuntungan.
- “Forward test di akun demo sudah membuktikannya.” Server demo mengeksekusi order secara optimistis dan tidak pernah menolak. Hasil demo adalah simulasi kedua, bukan uji riil pertama.
Sebelum memercayai angka kinerja apa pun, baik hasil uji maupun riil, pelajari cara memverifikasi klaim kinerja trading.
Istilah terkait
Rekam Jejak Terverifikasi
Rekam jejak terverifikasi adalah data kinerja yang diambil langsung dari broker lewat koneksi hanya baca, terus-menerus, tanpa satu bagian pun yang bisa diedit oleh pihak yang memublikasikannya.
Curve Fitting
Curve fitting adalah mengoptimalkan strategi sampai menggambarkan data masa lalu dengan sempurna tetapi tidak memprediksi apa pun. Tanda-tandanya, dan mengapa hanya hasil riil yang bisa memastikannya.
Slippage
Slippage adalah selisih antara harga yang Anda harapkan dan harga yang Anda dapat. Mengapa paling parah justru saat paling merugikan, dan bagaimana latensi membuatnya terukur.