Was ist Backtesting? Definition, Grenzen und Live-Daten
Backtesting ist die Simulation einer Handelsstrategie auf historischen Kursdaten, um abzuschätzen, wie sie abgeschnitten hätte. Heraus kommen eine Equity-Kurve, ein Profitfaktor und ein Drawdown-Wert, ohne dass je eine einzige Order bei einem Broker angekommen ist. Diese Ergebnisse sind eine Hypothese über die Strategie, kein Nachweis dessen, was sie tatsächlich getan hat.
So funktioniert es
Der Tester spielt historische Kerzen oder Ticks ab, wendet auf jede davon die Ein- und Ausstiegsregeln der Strategie an und verbucht eine simulierte Ausführung. Alles, was die Simulation von der Wirklichkeit trennt, steckt im Kosten- und Ausführungsmodell:
Nettoergebnis pro Trade = Brutto-G/V − Spread − Kommission − Swap − Slippage

Spread-Kosten = Spread (im Kurs) × Kontraktgröße × Lots
Swap          = Swap-Satz × Lots × gehaltene Nächte
Drei Einstellungen entscheiden, wie ehrlich das Ergebnis ist:
- Modellierungsqualität. MT4 und MT5 geben sie als Prozentwert aus. „Jeder Tick“ (Every tick) interpoliert aus 1-Minuten-Kerzen, solange du keine echten Tickdaten einspielst; „Kontrollpunkte“ (Control points) und „Nur Eröffnungspreise“ (Open prices only) sind Näherungen, die Strategien mit Bewegungen innerhalb der Kerze kräftig schönen.
- Spread-Annahme. Die meisten Tester rechnen standardmäßig mit festem Spread. Im Echtgeldhandel weitet sich der Spread beim Rollover, bei News und zur Sitzungseröffnung aus, also genau dann, wenn viele Systeme handeln. Ein Spread, der mit 0,8 Pips modelliert und mit 4,0 Pips bezahlt wird, ergibt eine andere Strategie.
- Slippage und Ausführungslogik. Der Tester geht davon aus, dass deine Order zum gewünschten Kurs ausgeführt wird. Slippage, abgelehnte Orders, Requotes und Teilausführungen gibt es in ihm nicht.
Ein viertes Problem meldet die Software nicht: Der Parametersatz selbst ist das Ergebnis einer Suche. Wer 400 Varianten getestet und die beste behalten hat, liest ein Ergebnis, das im Nachhinein ausgewählt wurde. Das ist Curve Fitting, und es ist die größte einzelne Ursache für die Lücke zwischen getesteter und echter Performance.
Warum das wichtig ist
Ein Backtest ist der billigste Weg, eine schlechte Idee zu verwerfen, und der teuerste, eine gute zu bestätigen. Er kann zeigen, dass ein Regelwerk in sich schlüssig ist, dass es eine grobe Kostenannahme übersteht und dass sein Drawdown-Profil etwas ist, das du aussitzen könntest. Dass der Edge existiert, kann er nicht zeigen: Jede Eingangsgröße ist eine Rekonstruktion, und jeder Parameter wurde gewählt, nachdem die Daten bekannt waren.
Wer entscheidet, wohin Geld fließt, sollte einen Backtest als Filter mit Vetorecht behandeln, niemals als Beweis.
Was die Daten zeigen
ShowMyTrades veröffentlicht 10.000+ Konten als öffentliche Seiten, die auf 15.436.464 synchronisierten Trades beruhen (Stand August 2026). Kein einziges davon ist simuliert: Jeder dieser Trades wurde von einem Broker ausgeführt und von dort ausgelesen.
Diese veröffentlichten Konten handeln ganz überwiegend automatisiert: Der Median des Anteils automatisierter Trades liegt bei 99 %, 53,9 % der Konten laufen zu mehr als 90 % automatisiert, 42,2 % zu weniger als 10 %. Der automatisierte Teil besteht größtenteils aus Strategien, die per Backtest geprüft wurden, bevor echtes Geld darauf gesetzt wurde. Bei allen veröffentlichten Konten liegt der Median des Profitfaktors bei 1,28 und der Median der Sharpe Ratio bei 0,05. An diesen Werten mussten sich die Berichte des Testers messen lassen.
Kosten sind der Posten, den eine Simulation am häufigsten unterschätzt, und hier werden sie abgerechnet statt angenommen: 4.782.670 $ an Kommission und 862.547 $ an Swap, und 86,3 % der Konten mit Swap zahlen unterm Strich drauf. Ein Backtest mit Swap null für eine Strategie, die Positionen über Nacht hält, ist nicht nur etwas zu optimistisch: Ihm fehlt eine wiederkehrende Belastung.
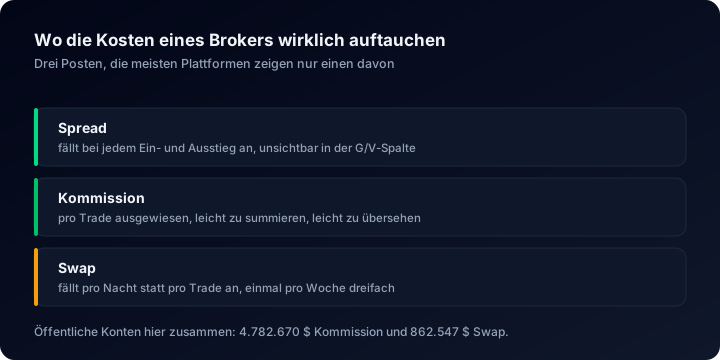
Ein Tester mit festem Spread und ohne Swap hat zwei der drei weggelassen.
Wo du das auf ShowMyTrades findest
In einem eigenen Bereich, nie mit den Konten vermischt. Du kannst einen Bericht des Strategietesters aus MetaTrader 4, MetaTrader 5 oder cTrader hochladen und als Seite mit der Kennzeichnung BACKTEST veröffentlichen. Er wird auf Anzeichen von Manipulation geprüft und in einem eigenen Tab deines Trader-Profils aufgeführt. Er trägt nie ein Verifizierungs-Badge und bleibt außen vor bei Widgets, „Entdecken“, Portfolios und der Developer API, denn eine Simulation ist kein Track Record. Jede Kontoseite dagegen wird mit reinem Lesezugriff vom Broker synchronisiert; deshalb beschreiben die Zahlen oben ausgeführte Trades und keine modellierten.
Diese Module zeigen, was ein Backtest verschweigt: Kommissionen gesamt und Gezahlte Swaps gesamt im Block Erweiterte Statistiken, also die echten Kosten der Strategie in Kontowährung; der Bereich Terminal, der Ping und Neuübertragungen zum Handelsserver anzeigt, also die Bedingungen, unter denen deine Orders tatsächlich ausgeführt wurden; und Trade-Historie und Kontostandsverlauf, dessen Tab Geschlossene Trades jede ausgeführte Order zu dem Kurs auflistet, zu dem sie wirklich ausgeführt wurde, und nicht zu dem, den ein Tester ihr zugestanden hätte.
Das Badge Track Record verifiziert, das 65 Konten tragen, und Handelszugriff verifiziert, das 264 Konten tragen, kennzeichnen die Konten, bei denen diese Kette vom Broker bis zur Seite geprüft und nicht bloß behauptet wurde.
Häufige Irrtümer
- „Er hat jeden Tick verwendet, also ist er genau.“ Die Tick-Modellierung verbessert den Kursverlauf, nicht die Ausführung. Spread, Ausführung und Ablehnungen deines Brokers fehlen weiterhin.
- „Er wurde über zehn Jahre getestet.“ Länge ist keine Unabhängigkeit. Ein Jahrzehnt, das von einer einzigen Marktphase geprägt war, ist eine Beobachtung, nicht 2.500.
- „Es wurden nur drei Parameter optimiert.“ Drei Parameter mit je zwanzig Werten ergeben 8.000 Experimente. Der Gewinner von 8.000 Experimenten hatte zwangsläufig auch Glück.
- „Der Forward-Test auf dem Demokonto hat die Strategie bestätigt.“ Demoserver führen Orders großzügig aus und lehnen nie ab. Ein Demoergebnis ist eine zweite Simulation, kein erster Test unter echten Bedingungen.
Bevor du einer Performance-Angabe vertraust, ob getestet oder live, geh die Schritte im Artikel „Performance-Angaben im Trading überprüfen“ durch.
Verwandte Begriffe
Verifizierter Track Record
Ein verifizierter Track Record besteht aus Performance-Daten, die laufend direkt vom Broker kommen, über eine Verbindung mit reinem Lesezugriff, an der der Veröffentlichende nichts ändern kann.
Curve Fitting
Curve Fitting heißt, eine Strategie so lange zu optimieren, bis sie die Vergangenheit perfekt beschreibt und nichts mehr vorhersagt. Die Warnsignale und warum nur Live-Ergebnisse die Frage klären.
Slippage
Slippage ist der Unterschied zwischen dem erwarteten und dem tatsächlich erzielten Kurs. Warum sie gerade dann am größten ist, wenn sie am meisten wehtut, und wie die Latenz sie messbar macht.