¿Qué es el backtesting? Definición, límites y datos reales
El backtesting es la simulación de una estrategia de trading sobre datos históricos de precios para estimar cómo se habría comportado. Produce una curva de equidad, un factor de beneficio y una cifra de drawdown sin que una sola orden llegue nunca a un bróker. Esos resultados son una hipótesis sobre la estrategia, no un registro de lo que hizo.
Cómo funciona
El probador reproduce barras o ticks históricos, aplica a cada uno las reglas de entrada y salida de la estrategia y registra una ejecución simulada. Todo lo que separa la simulación de la realidad está en el modelo de costos y de ejecución:
Resultado neto por operación = Resultado bruto − spread − comisión − swap − slippage

Costo del spread = spread (en precio) × tamaño del contrato × lotes
Swap             = tasa de swap × lotes × noches con la posición abierta
Tres opciones de configuración deciden hasta qué punto es honesto el resultado:
- Calidad del modelado (modelling quality). MT4 y MT5 la indican como porcentaje. «Todos los ticks» (Every tick) interpola a partir de barras de 1 minuto salvo que aportes datos de ticks reales; «Puntos de control» (Control points) y «Solo precios de apertura» (Open prices only) son aproximaciones que embellecen muchísimo a las estrategias que operan dentro de la barra.
- Hipótesis sobre el spread. La mayoría de los probadores usan un spread fijo como valor predeterminado. El spread real se amplía en el rollover, con las noticias y en la apertura de la sesión, justo los momentos en los que operan muchos sistemas. Un spread modelado en 0,8 pips y pagado a 4,0 pips es otra estrategia.
- Slippage y lógica de ejecución. El probador da por hecho que tu orden se ejecuta al precio solicitado. El slippage, las órdenes rechazadas, las recotizaciones (requotes) y las ejecuciones parciales no existen en él.
Hay un cuarto problema que el software no indica: el propio conjunto de parámetros sobrevivió a una búsqueda. Si probaste 400 variantes y te quedaste con la mejor, el resultado que estás leyendo se eligió a posteriori. Eso es sobreoptimización (curve fitting), y es la mayor brecha que existe entre el rendimiento en pruebas y el rendimiento en real.
Por qué importa
Un backtest es la forma más barata de descartar una mala idea y la más cara de confirmar una buena. Puede demostrar que un conjunto de reglas es coherente en lo mecánico, que aguanta una estimación aproximada de costos y que su perfil de drawdown es algo que podrías soportar. No puede demostrar que la ventaja exista, porque cada dato que usa es una reconstrucción y cada parámetro se eligió después de ver los datos.
Quien tenga que decidir dónde poner su dinero debería tratar un backtest como un filtro con derecho a veto, nunca como una prueba.
Qué muestran los datos
ShowMyTrades publica más de 10.000 cuentas como páginas públicas, respaldadas por 15.436.464 operaciones sincronizadas (agosto de 2026). Ninguna es simulada: cada operación de ese recuento la ejecutó un bróker y se leyó desde ese mismo bróker.
Esa población publicada es abrumadoramente automática: la mediana del porcentaje de operaciones automáticas es del 99 %, el 53,9 % de las cuentas supera el 90 % de automatización y el 42,2 % se queda por debajo del 10 %. La parte automática está formada, en su mayoría, por estrategias que pasaron por un backtest antes de recibir dinero. En todo el conjunto publicado, el factor de beneficio mediano es 1,28 y el ratio de Sharpe mediano es 0,05. Esas son las cifras contra las que competían los informes del probador.
Los costos son la partida que una simulación subestima con más frecuencia, y aquí se cobran en lugar de suponerse: 4.782.670 US$ cobrados en comisiones y 862.547 US$ en swap, y el 86,3 % de las cuentas que tienen algún swap lo pagan en neto negativo. Un backtest con el swap a cero en una estrategia que mantiene posiciones de un día para otro no es un poco optimista: le falta un cargo recurrente.
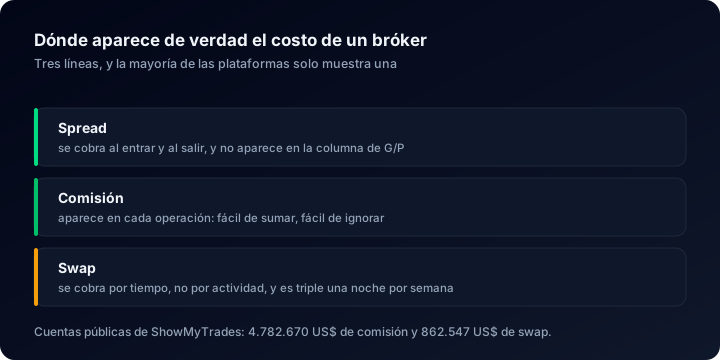
Un probador con spread fijo y sin swap ha dejado fuera dos de los tres.
Dónde verlo en ShowMyTrades
En una sección propia, nunca mezclada con las cuentas. Puedes subir un informe del Probador de estrategias (Strategy Tester) de MetaTrader 4, MetaTrader 5 o cTrader y publicarlo como una página marcada como BACKTEST, revisada en busca de señales de manipulación y listada en una pestaña aparte de tu perfil de trader. Nunca lleva una insignia de verificación y queda fuera de los widgets, de «Explorar», de las carteras y de la Developer API, porque una simulación no es un historial de resultados. En cambio, cada página de cuenta se sincroniza en solo lectura desde el bróker, y por eso las cifras de arriba describen operaciones ejecutadas y no modeladas.
Los módulos que dejan ver lo que un backtest esconde son estos: Comisiones totales y Swap total pagado en el bloque de Estadísticas avanzadas, el costo real de la estrategia en la divisa de la cuenta; el panel Terminal, que indica el Ping y las Retransmisiones hacia el servidor de trading, es decir, las condiciones en las que se obtuvieron de verdad tus ejecuciones; y Historial de operaciones y evolución del balance, cuya pestaña Operaciones cerradas lista cada orden ejecutada al precio al que se ejecutó realmente, no al que le habría concedido un probador.
La insignia Historial verificado, que tienen 65 cuentas, y la de Permisos de trading verificados, que tienen 264, marcan los historiales en los que esa cadena del bróker a la página se ha comprobado en lugar de darse por supuesta.
Errores frecuentes
- «Usó todos los ticks, así que es preciso». Modelar con ticks mejora la trayectoria del precio, no la ejecución. El spread, la ejecución y los rechazos de tu bróker siguen sin aparecer.
- «Se probó durante diez años». La duración no es independencia. Una década dominada por un único régimen de mercado es una observación, no 2500.
- «Solo se optimizaron tres parámetros». Tres parámetros con veinte valores cada uno son 8000 experimentos. El ganador de 8000 experimentos tiene, por construcción, una parte de suerte.
- «El forward test en demo lo confirmó». Los servidores demo ejecutan con optimismo y nunca rechazan. Un resultado en demo es una segunda simulación, no una primera prueba en real.
Antes de fiarte de cualquier cifra de rendimiento, de prueba o en real, repasa cómo verificar los resultados que promete un trader.
Términos relacionados
Historial verificado
Un historial verificado es un registro de resultados que llega directamente del bróker por una conexión de solo lectura, sin pausas y sin nada que quien lo publica pueda editar.
Sobreoptimización
La sobreoptimización consiste en ajustar una estrategia hasta que describe a la perfección los datos pasados y no predice nada. Las señales de alarma, y por qué solo los resultados en real zanjan la cuestión.
Slippage
El slippage es la diferencia entre el precio que esperabas y el que obtuviste. Por qué es peor justo cuando más duele, y cómo la latencia permite medirlo.