成本占比:经纪商拿走了您多少毛利润(2026 年版)

付了多少费用,您其实早就知道:每个账户页面上都写着佣金合计和已付库存费合计,两个以账户货币计的绝对数。
可真正决定这些成本要不要紧的那一点,它们并没有告诉您:成本吃掉了毛利润的多大比例。
同样是四千美元佣金,毛利润八万美元时不过是个零头,毛利润四千二百美元时就是致命一击。同一家经纪商,同一份收费标准,同一位交易者,结果却完全相反。光看绝对数,您分不清自己属于哪一种。
比例分得清,而且只用页面上已经公开的数字。它还能解释,为什么有些本身相当不错的策略始终赚不到钱。
💸 成本占比到底衡量什么
成本占比衡量的是:在经纪商抽成之前,策略创造的成果中有多大比例变成了交易成本。
毛盈亏 = 净盈亏 + 佣金 + 已付库存费
成本占比 = (佣金 + 已付库存费) / 毛盈亏 x 100
两项成本都按正数代入:这一步是把已经扣掉的钱加回来。注意,已付库存费合计显示时带正负号:净支付为红色,净收取为绿色(这类账户是少数)。如果您的是绿色,那是一笔收入,不是成本,不该放进分子。
结果可以当作“分成”来看。20% 表示您的优势创造的成果,经纪商拿走了五分之一。50% 相当于有个不露面的合伙人拿走一半,却一分风险都不担。超过 100% 表示策略本身有效,您却还是亏了钱:毛盈亏为正、净盈亏为负。一个本来合格的系统悄悄失血,最常见的就是这种情况。
关于分母,再补充一句。有些交易者改用盈利单的毛盈利来除成本,算出来的数字总是更小、更好看。本指南用的是毛盈亏:优势创造的全部成果里,最后有多少留在了您的余额中。
🧮 用真实字段算一个例子
下面每一项输入都是 ShowMyTrades 账户页面上的字段,先看高级统计模块。
| 账户页面上的字段 | 数值 |
|---|---|
| 总交易数 | 1,000 |
| 总手数 | 500.00 |
| 佣金合计 | −$3,500 |
| 已付库存费合计 | −$400 |
每手佣金:$3,500 / 500 手 = 每手双边 $7.00。
再看结果。假设全年已平仓的净盈亏(页面顶部摘要卡片里的盈利)为 +$300。
毛盈亏 = 300 + 3,500 + 400 = $4,200
成本占比 = 3,900 / 4,200 = 92.9%
这个策略一年创造了 $4,200 的优势,其中 $3,900 进了经纪商的口袋。交易者自己留下 $300,外加十二个月的盯盘时间。页面上看不出任何问题:净值曲线是绿的,盈利因子高于 1.0,月度表格里绿格子比红格子多。
现在只改一个条件。假设同样 $4,200 的优势,是用 500 笔交易而不是 1,000 笔赚到的,平均手数不变,也就是 250 手而不是 500 手。
成本 = (250 x $7) + $400 = $2,150
净盈亏 = 4,200 - 2,150 = $2,050
成本占比 = 2,150 / 4,200 = 51.2%
策略没变好,入场也没变好。到手收益却从 $300 涨到了 $2,050,原因只有一个:同样的优势,付费次数只有原来的一半。
⚖️ 盈利因子 1.28,为什么几乎没有余量
ShowMyTrades 上有交易历史的公开账户(2026 年 8 月)中,盈利因子中位数为 1.28,已平仓交易超过 100 笔的账户为 1.29。也就是说,这些账户每亏 1 美元能赚 1.28 美元,全部的安全垫就是每 1 美元多出的 28 美分。
有两个细节,让这层安全垫比看上去还薄。
第一,ShowMyTrades 上的盈利因子本身就是扣除成本之后算的。账户统计把每笔交易的结果算作毛盈亏加库存费再加佣金,只有这个净额为正,才算盈利单。所以 1.28 是经纪商扣完之后剩下的,不是策略本来创造的。扣费前的数字无论是多少,都比这个高,而成本占比衡量的就是它掉了多少。
第二,这些账户的胜率中位数为 68.8%。胜率这么高、盈利因子却这么低,说明亏损单比盈利单大:典型的已发布账户做对的次数远多于做错的次数,可做对时赚的,比做错时亏的少。如何读懂交易账户控制台解释了为什么这种组合特别容易看走眼。
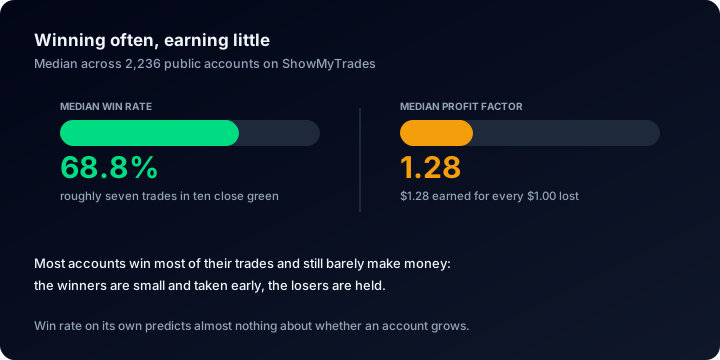
每 1 美元多出的 28 美分,就是支付佣金和库存费的全部预算。
这样的系统,几乎扛不住每笔交易都要缴的固定费用。成本伤的不是亏损单,那边余地很大;伤的是盈利单,那边已经毫无余地。
⏱️ 为什么这个比例专门惩罚剥头皮,却放过波段交易
佣金随交易量增加,库存费随交易量乘以过夜天数增加,两者都与优势的好坏无关。所以同样的优势,换一种交易方式,净结果就可能完全不同。
这些公开账户的平均持仓时间中位数为 2.4 小时,大多数仓位根本不会遇到展期,佣金实际上就是全部费用。再看自动化程度:自动交易占比中位数为 99%,53.9% 的账户自动化程度超过 90%。交易量从哪来就很清楚了:主要来自在同一个交易日内开仓又平仓的系统。每一个这样的来回都要付全额费用,不管这笔交易值不值得做。
下面是三个毛优势都是 $10,000 的系统,费用与上面的示例相同,每手 $7。数字仅作示意,不是实测数据。
| 剥头皮 | 日内 | 波段 | |
|---|---|---|---|
| 每年已平仓交易 | 4,000 | 600 | 90 |
| 总手数 | 2,000 | 300 | 45 |
| 佣金(每手 $7) | $14,000 | $2,100 | $315 |
| 已付库存费 | $120 | $300 | $1,600 |
| 毛盈亏 | $10,000 | $10,000 | $10,000 |
| 净盈亏 | −$4,120 | $7,600 | $8,085 |
| 成本占比 | 141% | 24% | 19% |
剥头皮交易者并不比别人差,三者的优势完全一样。区别只在于,同样的优势,剥头皮要买 4,000 次,波段只买 90 次。
所以成本占比应该在设计策略时就算,而不是等到事后复盘。一个按毛价格盈利的回测,只有把成本账单除以毛盈亏之后,才算真正测试过:交易表现追踪里的其他每个数字,用的都是这个标准。
🌙 库存费:总量不大,集中起来却致命
ShowMyTrades 公开账户累计支付库存费 $862,547,佣金 $4,782,670(2026 年 8 月)。佣金总额是库存费的五倍多,所以库存费常常被直接排除在计算之外;也正因如此,它会在少数持仓过夜的账户上造成破坏。
有库存费记录的账户中,86.3% 的库存费净额为负。对绝大多数已发布账户来说,套息都是赔钱的买卖。所以如果您持仓跨过展期,就默认自己在付钱,去看实际数字,别抱侥幸。
库存费放进这道算术里尤其麻烦。它在未平仓的仓位上累积,还没有计入您拿来相除的已平仓交易总额。而且它按持仓时间收,不按交易活动收,本指南最主要的杠杆对它不起作用:交易笔数减半,持仓时间却不缩短,库存费那一行纹丝不动。
把这两个总额除以公开账户的总交易量 1,724,575 手,综合下来大约是每手 $2.77 佣金加 $0.50 库存费。这是零佣金账户和双边收佣账户混在一起的平均值,真正要紧的是您自己的费率。
🔎 在 ShowMyTrades 账户页面上哪里找这些数字
页面上没有“成本占比”这个字段,但算它所需的四个数字都在同一个模块里。
高级统计里有佣金合计、已付库存费合计、总手数和总交易数,两项成本都是已平仓交易的历史累计。佣金除以手数,就是每手费率;两项成本相加再除以交易笔数,就是每个来回的成本。接着看同一模块里的期望值,它同时以点数和货币显示:如果每笔交易的期望值比每笔成本还小,答案已经有了。分母里还差的净盈亏,就是上方摘要卡片里的盈利。
想把这一个比例拆开看,有两个模块可用。交易表格默认隐藏盈利(毛额)、库存费和佣金三列,在列选择器里打开后,每笔交易的成本构成就会显示在常驻的净盈亏旁边。
自定义分析侧边面板可以按品种、魔术号、交易时段、星期、交易持续时间、手数和交易注释筛选。按魔术号一筛,就能在多策略账户里单独拎出某个 EA(智能交易系统)的成本;往往会发现,整个比例主要是被某一个费用高昂的策略拉上去的。
有两点要注意。所有者可以在公开页面上隐藏其中任何一个模块,所以没显示成本区块的账户,不等于没有成本。
另外,凡是显示出来的数字,都来自经纪商连接,而不是电子表格。这一点对成本尤其重要,比页面上其他任何数据都重要:自己报数字的人,最先悄悄往小了报的就是成本。如何验证交易业绩宣传列出了这份检查清单的其余内容。
🛠️ 改变这个比例的四个办法
- 单位优势对应的交易量。这是最大的杠杆,也是唯一完全由您掌控的:风险相同时,少而大的仓位胜过多而小的仓位。用仓位计算器可以把这个取舍算得清清楚楚。
- 返佣。以示例中的 500 手计,每手返佣 $1.50 就能拿回 $750,策略一点不动,到手收益就从 $300 变成 $1,050。用返佣计算器算算您自己的交易量。
- 时段和品种的选择。点差在展期前后变宽,在流动性好的时段变窄,所以习惯在服务器时间 23:50 入场的系统,同一次入场要付两遍钱。
- 不必要的过夜。如果离场逻辑不依赖隔夜行情,就在展期前平仓。用点值计算器把库存费换算成点数,和您的平均盈利比一比;其余内容见外汇计算器指南。
⚠️ 成本占比的五个常见误区
- 拿绝对成本在账户之间比较。同样 $12,000 佣金,毛利润 $200,000 时占 6%,毛利润 $15,000 时占 80%。能在账户之间比较的,只有比例。
- 在亏损账户上算。分母为负,算出来的百分比小得让人安心。毛盈亏为负时,问题不在成本,在策略。
- 重复扣除。高级统计里以货币计的统计(盈利因子、期望值、平均盈利和平均亏损)已经扣掉了佣金和库存费。再减一次成本,就凭空造出一笔并不存在的亏损。
- 混用分母。用盈利单毛盈利算出的比例,总是比用毛盈亏算出的小。两种算法各有道理,但拿一种去和另一种比,就没道理了。
- 历史太短就下结论。公开账户的已平仓交易数中位数为 171 笔。不到几百笔时,一笔异常大的盈利就能让比例看上去减半,一个清淡的月份就能让它翻倍。
❓ 常见问题
成本占比多少算好? 下面的区间是经验惯例,不是实测得出的阈值。低于 20% 很宽松;20% 至 40%,优势够强也能接受;高于 50%,您的策略最大的受益者就成了经纪商。超过 100% 是唯一一条硬线,因为这是算术,不是判断:毛盈亏为正、净盈亏为负,第一件要砍的就是交易量。
账户页面上会显示成本占比吗? 没有单独的字段,需要用佣金合计、已付库存费合计和净盈亏自己算。只要所有者没有隐藏相关模块,这些数字在公开账户页面上都看得到。
这里包括点差吗? 不包括,这一点最需要注意。没有任何平台会把点差单独列一行:它已经含在入场价和离场价里,所以本来就在毛盈亏之内,而不是和佣金、库存费并列。这样算出的成本占比是下限,不是上限;交易越多,下限和实际之间的差距就越大。
我的佣金合计是 $0,交易是免费的吗? 这只说明您的经纪商把费用算进了点差,没有单独收取。成本照样存在,只是在这个字段里看不到。所以零佣金账户和原始点差账户只能比较每手总成本,不能逐项对比。
我的成本占比超过了 100%,先改什么? 改交易量,不是改风险。赚同样的优势,把来回次数减半,是见效最快的办法;其次,为省不掉的那部分交易量争取返佣。加大手数想跑赢成本,只会加深回撤,比例纹丝不动。另外,比例难看不一定是经纪商不好,更常见的原因是交易频率和收费标准不匹配。
🔗 相关指南
- 如何读懂交易账户控制台:按顺序讲解页面上的每一项指标
- 交易表现追踪:哪些数字值得盯,多久看一次
- 如何验证交易业绩宣传:相信别人的成本数字之前,先看这篇
- 外汇计算器指南:仓位、点值、返佣等计算器
去真实账户上看看这个比例。在探索里打开任何一个显示高级统计模块的账户,四项输入都在那里,包括那些答案让人不太舒服的账户。
然后免费连接您自己的账户,看看付完经纪商的钱之后,您的优势还值多少。