买 EA 之前,如何识破虚假业绩(2026 年版)

🤖 您买的不是一份回测
EA(智能交易系统)的销售页面一般就三样东西:一份策略测试器报告、一张增长图表、一个价格。三样里没有一样算得上业绩记录。
要问的不是“这是不是骗局”,而是更具体的一点:这个机器人放到实盘账户上、放在我的经纪商那里,表现会不会和页面说的一样?大多数 EA 都过不了这一关,卖家却一句谎话都不用说:那些数字产生的条件,您根本复现不了。
本指南只讲 EA 营销特有的套路:不可能真实发生的回测,为一段不会重演的过去调出来的参数,藏在平滑曲线下面的手数递增,还有从十二个账户里挑出来的那个赚钱账户。信号和代管账户的问题,请看如何验证交易业绩宣传。
下文所有基准数据都取自 2026 年 8 月的 ShowMyTrades 数据库:1 万+ 个已连接账户,1,540 万笔已同步交易,所有中位数都只统计有交易历史的公开账户。这些数据反映的是在本站公开的账户,不代表全体交易者;但它们真实、与经纪商同步,足以判断某个宣传是否已经超出正常分布。
📉 回测与实盘:您买到的,其实是两者的差距
回测只是假设,实盘账户才是证据。两者之间的落差最能说明一个 EA 的真实水平,也正是销售页面最想模糊掉的地方。
大部分问题看三个日期就够了:这个版本的 EA 什么时候发布,实盘账户什么时候开始交易,回测区间到哪天结束。只有该版本发布之后的实盘交易才有参考价值。在那之前的一切,都是拿策略去拟合一段它早就见过的历史。
然后确认两边是同一个实验:品种、时间周期、set 文件、账户货币、经纪商类型都要一致。卖家常常拿一个品种的回测,配一个同时做四个品种的实盘账户。
| 卖家给您看的 | 该向他要什么 | 怎样才算数 |
|---|---|---|
| 策略测试器报告 | 与经纪商连接的实盘账户,用同一个 set 文件 | 在所售版本发布之后才开始的实盘交易 |
| 一张终端截图 | 带连续同步历史的公开网址 | 截图只是图片,不是记录 |
| 一个“已验证业绩”链接 | 数据是不是从经纪商只读获取 | 已验证与未验证的区别 |
| 六周的实盘结果 | 十二个月,最差的那个月也要在里面 | 策略实实在在扛过的一轮回撤 |
🎛️ 曲线拟合:参数早就知道答案
给优化器二十个输入参数、五年历史数据,它总能找到一组赚过钱的组合。这算不上发现,只是算术:这样的结果把过去描述得完美无缺,对未来却毫无预测力。
识别起来有几个很实在的信号:
- 输入参数太多。真正稳健的思路,四五个参数就立得住。二十个参数是在搜索,不是策略。
- 数值精确得蹊跷。止盈 37 点,止损 113 点,过滤值 62.5。靠推理得出的数字往往接近整数,这种数字是网格搜索搜出来的。
- 测试区间正好止于优化结束的地方。这样的报告,不过是一场已经赛完的比赛的记分牌。
- 一碰就碎。请卖家换一年再跑同样的回测,再把每个参数各调百分之十。稳健的系统成绩会下滑,拟合出来的系统会直接崩掉。
如果卖家说不清哪段数据用来找参数、哪段数据从头到尾没碰过,那就等于根本没做样本外测试。
🧪 Tick 问题:“99% 建模质量”到底是什么意思
MT4 策略测试器里的建模质量,说的是测试器怎样在 K 线之间生成 tick:用更小的时间周期插值出来。它并不说明这些 tick 和您的经纪商实际报出的价格有多像。历史数据本身质量差,99% 的报告也只是把错误的价格算得 99% 精确。
更值得看的,是默认回测悄悄替您做了哪些假设:点差固定,没有佣金,没有库存费,没有滑点,没有重新报价,没有部分成交,新闻前后点差不扩大,成交即时完成。每一条都偏向您,也都偏离现实。
成本可不是零头。本站公开账户的交易者在 1,724,575 手交易上共支付了 $4,782,670 的佣金和 $862,547 的库存费;在有库存费的账户里,86.3% 是净支付库存费,融资成本月复一月都对他们不利。一个剥头皮 EA 按零佣金回测,和按您经纪商的佣金实际运行,是两款不同的产品,而赚钱的只有一款。
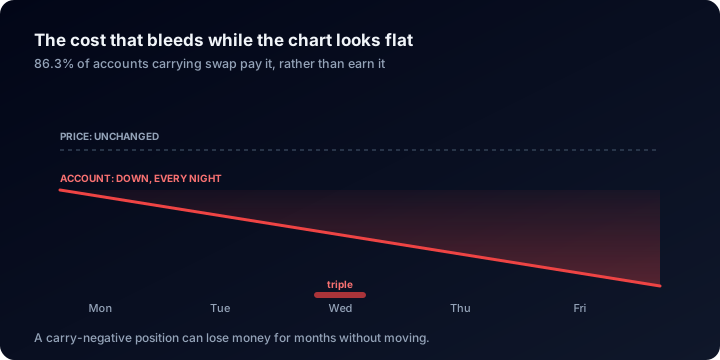
默认回测把这条线设成零,可不管仓位最后做对还是做错,这笔钱都照扣不误。
MT5 用经纪商真实 tick 历史回测,确实是实打实的进步,但那终究只是一家经纪商的历史,也模拟不了您自己的成交。凡是固定点差、零成本的回测,都当营销素材看待,差额请自己算:用交易计算器,配合计算器使用指南。
🎰 马丁格尔的特征就在手数里
靠净值曲线判断马丁格尔,是慢办法;看手数,是快办法。
在自定义分析里把账户筛选到单一品种,再顺着交易表格的交易量(手数)一列往下看:0.01、0.02、0.04、0.08,每一单都是在上一单还浮亏时开的。页面上叫它“智能恢复”也好,“网格平衡”“自适应敞口”也罢,本质都是逆势加仓摊平。
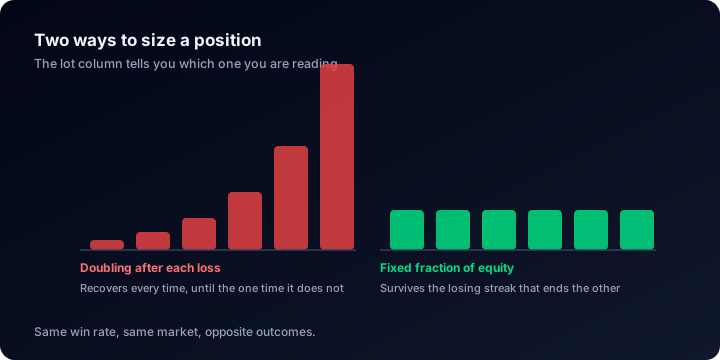
胜率一样,市场一样:两个账户的分别就在这一列里,一分钟都用不了就能看完。
另外还有四项佐证,几分钟就能全部看完:
- 净值与余额。余额图表会把两条线画在一起。两线之间长期有缺口,说明亏损单一直扛着没平。
- 回撤与余额回撤。两项都在账户统计面板里。前者远大于后者,说明亏损藏在持仓里。
- Z 值。平台把它当作随机性指标:接近零,说明盈亏随机出现;不论正负,离零越远,说明盈亏越是成串出现。网格在解套之前,会先拉出很长的连续亏损。
- 持仓标签页。同一品种上同时挂着几十个仓位,一片红,就是一个跑到一半的网格。
再把卖家的风险宣传和现实对照一下。全部公开账户的情况如下:
| 曾达到的最深回撤 | 账户占比 |
|---|---|
| 低于 5% | 38.5% |
| 超过 20% | 38.2% |
| 超过 50% | 17.6% |
回撤中位数:9.7%。将近五分之一的公开账户曾经亏掉一半以上,而这些账户的自动化程度很高:自动交易占比中位数为 99%,53.9% 的账户自动化程度超过 90%。机器人并不比人安全,只是比人快。
第一行要细看:38.5% 的账户从来没有回撤超过 5%,所以光是回撤小,什么也证明不了。真正少见的,是回撤小、收益又高。一个号称年化 200%、最大回撤 5% 的 EA,等于说自己落在这个分布里几乎没人的那个角落。这不是不可能,但得拿出证据。
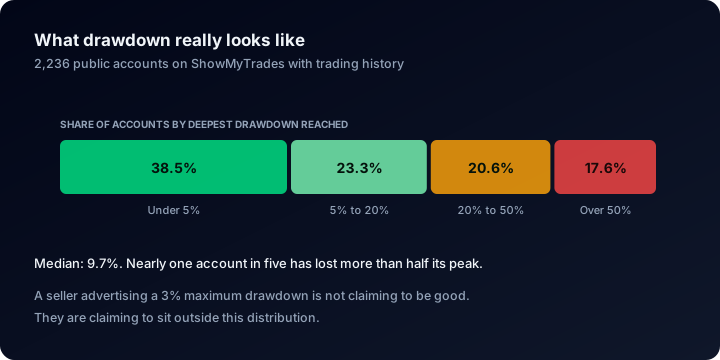
看任何销售页面之前,先把这张分布图记在脑子里:卖家要您相信的,就是他们不属于这个群体。
🎭 模拟账户、美分账户、重置,以及十二个账户里最好的那个
普通的业绩,换上四套“戏服”就能变成销售页面,而且一个数字都不用编。
模拟账户冒充实盘。模拟账户的成交很大方,偏偏大方在实盘最吃亏的地方:开盘时、新闻期间、止损被跳空越过时。完美的模拟曲线只是模拟出了优势,证明不了优势。在 ShowMyTrades 上,账户标为真实账户还是模拟账户,依据的是经纪商报告的信息(账户的交易模式加上所连接的服务器),发布者自己选不了。到了卖家自己的网站上,就是他们说了算。
美分账户。以美分计价的盈利,看上去比实际大一百倍。请看账户头部的货币和余额,别只看醒目的大标题。
重置。每隔几个月就从头再来的记录,其实是一连串尝试,失败的那几次都删掉了。识别信号:账户存续时间对不上宣称的历史,月度收益表有断档,回撤比策略自己最差的单月还小。
十二个账户里最好的那个。用略有差别的参数在十二个账户上跑同一个 EA,只公布跑赢的那个:每个数字都是真的,这样的展示却依然是谎言。挑选是 EA 圈最常见的不诚实手段,因为它根本不用造假。
请卖家把跑这个机器人的所有账户都拿出来,停掉的也算。在本站,交易者的公开主页会列出他公开的全部账户和投资组合,每个账户页面都链接到同一交易者的其他账户,投资组合则把多个账户合成一条曲线,回撤一点不少。
有一条边界,决定了任何诚实的平台能告诉您多少:我们从不估计或指明某个账户上跑的是哪个 EA,也从不按机器人做页面或排名。魔术号和它们的标签归账户所有者,所有者可以给自己的策略命名,愿意的话也可以公开这份分类统计。这样一来,举证责任就回到了它该在的地方:卖家要么拿出自己的账户给您看,要么您手里什么都没有。
一个问题就能戳穿上面四种手法:把您最差那个月正在跑的账户给我看看。心里没鬼的卖家,会直接回您一个链接。
📐 在相信“非凡”之前,先看看“正常”是什么样子
没有基准,就没法判断一个宣传。下面是我们的基准,统计范围是有交易历史的公开账户。
| 指标 | 中位数 | 怎么用 |
|---|---|---|
| 时间加权收益率 | +3.2%(63.0% 为正) | 两个季度赚钱只是一个样本,算不上优势 |
| 最深回撤 | 9.7% | 看任何收益宣传,都要连同回撤一起看 |
| 盈利因子 | 1.28(100 笔以上交易时为 1.29) | 要求 100 笔以上交易后几乎不变:高出这个中位数好几倍,就该打个问号 |
| 胜率 | 68.8% | 高胜率很常见,单凭它证明不了什么 |
| 夏普比率 | 0.05 | 平滑的收益,比销售页面暗示的少见得多 |
| 已平仓交易 | 每个账户 171 笔 | 不到 100 笔左右,统计数字只是摆设 |
| 持仓时间 | 2.4 小时 | 看看它和卖家描述的策略是否对得上 |
这些账户是自愿公开的(大家只公开自己愿意给人看的),所以这些数字要说有偏差,也只会比现实好看。最有力的信号则很少见:在 1 万+ 个已连接账户中,65 个带业绩记录已验证徽章,264 个带交易权限已验证徽章。两者都要账户所有者主动去做,所以才值得向卖家索要。
🛠️ 在 ShowMyTrades 页面上做十分钟检查
如果卖家在本站公开了账户,上面说的一切点几下就能查到。各项内容的位置如下:
| 去哪里看 | 能回答什么 |
|---|---|
| 账户头部 | 真实账户还是模拟账户、业绩记录和交易权限徽章、平台、经纪商(悬停提示里有服务器名称)、货币、杠杆,以及自动交易或手动交易占比 |
| 账户统计 | 增长、绝对增长、日均 % 和月均 %;回撤和余额回撤;余额、净值、最高余额、盈利、入金、出金,信息图标里还有创建日期 |
| 图表 | 增长、余额、盈利、逐笔交易增长、回撤。余额视图把净值和余额画在一起,扛着不平的亏损单在这里一眼就能看出来 |
| 月度收益 | 亏损的月份、断档,还有最差的月份,而不是最好的 |
| 高级统计 | 盈利因子、夏普比率、Z 值、期望值、AHPR 与 GHPR 对比、总手数、佣金合计、已付库存费合计、平均持仓时间,以及按星期、按小时和按持续时间的分类 |
| 分类统计(按货币对) | 每个品种的集中程度;所有者公开了自己的标签时,还有一个按魔术号分类的标签页 |
| 交易表格 | 订单号、品种、手数、止损、止盈、点数、盈利(毛额)、持续时间、库存费、佣金、魔术号和注释,持仓和已平仓交易分成两个标签页 |
| 自定义分析 | 可按日期范围、品种、魔术号、方向、星期、交易时段、手数、盈亏范围、持续时间和注释筛选:每一项统计都会按筛选出的子集重新计算 |
账户所有者可以隐藏手数、注释、止损止盈价位、笔记,甚至整张持仓或已平仓交易列表。这是正当权利,但本身也是信息:留意卖家藏起了什么。每个模块的详细说明见如何读懂交易账户控制台。
然后按下面的顺序逐项检查,碰到第一个硬伤就可以停了。
- 实盘还是模拟?看账户头部的账户类型徽章。是模拟账户,到此为止。
- 账户开了多久?把创建日期和宣称的历史对一对。
- 两种回撤。把回撤和余额回撤放在一起看。差距大,说明有浮亏的持仓没平。
- 月度表格。历史很长却一个亏损月都没有,或者有说不清的断档,说明亏损藏在别处。
- 高级统计。盈利因子是 1.28 中位数的好几倍,或者平均亏损远大于平均盈利,都得有个说法。
- 成本。把佣金合计、已付库存费合计和盈利放在一起比;自己要做实盘测试的话,先用仓位计算器定好仓位。
- 手数递增。在自定义分析中筛选到一个品种,看交易量(手数)一列有没有成倍放大。
- 持仓。数一数。同一个货币对上一堆仓位、全部浮亏,就是跑到一半的网格。
- 近期区间。在自定义分析里设一个九十天的日期范围。优势还在不在?
- 其他账户。打开这位交易者公开的其他账户,再问他要没公开的那些。
追问了十分钟,卖家还拿不出一个与经纪商同步的实盘账户网址,答案其实已经有了。
❓ 常见问题
回测就完全没用吗? 不是。回测适合用来否定想法,不适合用来证实想法。干净的回测都过不了,策略可以直接判死刑;过了,也只是换来一次前向测试的资格。
卖家的账户有验证徽章,这样就安全了吗? 更安全,但谈不上安全。验证说明数据是真的,而且账户确实在发布者手里。至于策略能不能熬过下一个市场阶段,这是不是十二个账户里挑出来的那一个,验证一概不管。请看已验证与未验证;想知道这个说法实际有多少分量,再看经验证的业绩记录能证明什么。
EA 用了马丁格尔,而且明说了,怎么办? 摆在明面上的风险,总好过藏起来的。假设历史上最糟糕的那段行情会在您持有期间重演,先用回撤计算器把它模拟一遍。
买之前能自己测一下 EA 吗? 先在模拟账户上跑,看运行机制;再用经纪商允许的最小仓位上实盘,看成交。模拟账户只能回答“它能不能成交”;只有真金白银才能回答“它能不能按我的价格成交”。
我是卖 EA 的,怎样证明自己的业绩? 连接实盘账户,公开它,拿到两个徽章,步骤见如何验证您的交易账户。有了公开页面,这里的每一个质疑,买家还没开口就已经有了答案。
🔗 相关指南
- 验证交易业绩宣传的终极指南:针对信号和代管账户的取证手册
- 如何读懂交易账户控制台:逐项讲解账户页面上的每个指标
- 经验证与未经验证的业绩记录:徽章能证明什么,不能证明什么
- 如何验证您的交易账户:为自己的账户拿到两个徽章
- 交易表现追踪:机器人上了实盘之后该记录什么
用诚实的方式检验卖家。探索里的每个账户都是实盘、与经纪商同步、公开可查的,回撤也不例外。卖 EA?免费连接您的账户,让业绩替您说话。