什么是业绩记录?
业绩记录,是一个交易账户有据可查的历史:每一笔已平仓交易,这些交易走出来的净值走势,以及中间的各个时段。它记录的是已经发生的事,并不预言将来。本词条讲的是一份记录必须包含什么,以及要积累多久才有意义。至于数据本身可不可信,则要看经验证的业绩记录。
工作原理
能当作证据的记录,必须细到每一笔交易,不能只有汇总。至少要包含:
- 每一笔已平仓交易:开仓和平仓时间、交易品种、方向、交易量、开仓价和平仓价,以及结果。
- 每笔交易的成本:佣金和库存费要和毛利润分开列,因为把它们轧在一起的汇总,会掩盖钱到底去了哪里。
- 净值走势,这样才看得出结果的先后顺序。亏损出现在前面还是后面,盈利因子都一样,曲线却不一样。
- 空档期。没有交易的月份也是信息,入金和出金也一样,它们会改变百分比的含义。
- 无法展示的成本,也要说明:点差藏在每个成交价里,不出现在任何字段中。
记录的长度要看两只彼此独立的时钟,而且二者不能互相换算。
交易笔数  -> 关于优势的证据有多少
日历时间  -> 优势经历过多少种市场环境
高频系统一个月就能打出 500 笔交易,见识的却只是一个市场的一个月。波段交易者攒够 500 笔交易时,已经过了好几年。两只时钟都要看,以较短的那只为准。
为什么重要
业绩记录往往很早就能证明一个策略亏钱,要证明它赚钱却要久得多。盈利积累得慢,靠运气也很容易做出来;失败却往往是一下子来的。
所以,最大回撤是最经不起时间考验的数字。它只会变大。一份记录显示 4%,并不说明策略风险低,只说明它最糟糕的那一天还没来;之后每多一个月,这个数字只会变大,或者原地不动。
数据显示了什么
在 ShowMyTrades 上有交易历史的已发布账户中(来自 1 万+ 个已连接账户、15,436,464 笔已同步交易),已平仓交易数的中位数是 171 笔,持仓时间中位数是 2.4 小时。这些数字只代表在这里发布的账户,并非全体交易者。
把两个数字放在一起看。每个仓位持有 2.4 小时,171 笔交易算不上好几年的历史;对一个活跃的系统来说,可能只是几周的日历时间。中位数水平的公开记录在两只时钟上都很单薄,这对业绩记录来说是常态,并不稀奇。
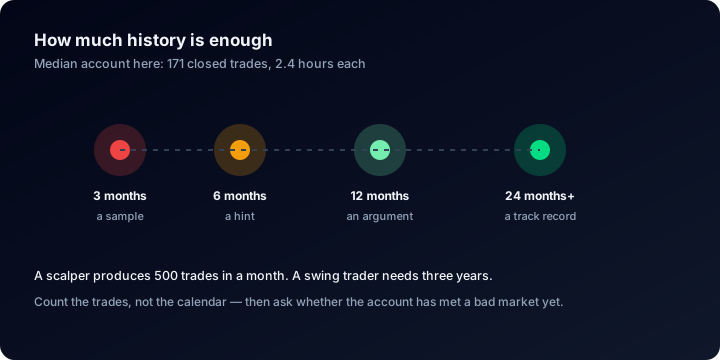
数交易笔数,别数日历;以较短的那只时钟为准。
风险数字也反映出这一点。最深回撤的中位数为 9.7%,但 38.2% 的账户曾回撤超过 20%,17.6% 曾回撤超过 50%。时间加权收益率的中位数为 +3.2%,63.0% 的账户为正。这些极端情况出自较长的记录,较短的记录还没机会经历。
有一组数字值得对照着看:胜率中位数 68.8%,盈利因子中位数 1.28。大多数已发布账户赢下了多数交易,最后却几乎没赚到钱:这正是业绩记录能衡量、而一个醒目的数字永远衡量不了的东西。
在 ShowMyTrades 上的位置
账户页面本身就是业绩记录。交易时钟在高级统计模块里,即总交易数,旁边是平均持仓时间;两者相乘,就是这个账户实际持仓的总时长。日历时钟要看月度收益表格:它按月展示记录,没有交易的月份留空,交易中断一目了然,不会被平均掉;切换到日历视图,还能逐日查看某一个月。
账户统计旁边的信息图标会显示创建于和公开浏览量。“创建于”是账户连接到 ShowMyTrades 的日期,不是开始交易的日期:导入的经纪商历史往往早好几年,所以时间跨度要看月度表格,不要看这个日期。
逐笔明细在交易历史与余额变化表格中,每个仓位一行。净盈亏始终显示,盈利(毛额)、库存费和佣金可以在显示菜单中作为单独的列打开。图表模块可以在增长、余额、盈利、逐笔交易增长和回撤之间切换;逐笔交易增长用的是同一份数据,只是把日历时钟换成了交易时钟。账户所有者可以对公开页面隐藏个别模块。
常见误解
- “已经运行两年了,所以是一份很长的记录。”两年只有九笔交易,就只有九个样本。先看交易笔数,再看开始日期。
- “业绩记录能证明策略有效。”它记录的只是一个结果。这个结果来自优势还是运气,是样本量的问题,而大多数记录都太短,回答不了。
- “已发布就等于已验证。”这是两回事。一份记录可以完整、详细,却完全是伪造的;数据从哪里来,要看认证徽章。
- “回撤数字已经定型了。”它是一个不断刷新的最大值,只升不降;在新账户上,它反映的主要是还没发生的事。
关于样本量的算法,以及值得遵循的最低标准:业绩记录要多长才有意义。
相关术语
盈利因子 (Profit Factor)
盈利因子是总盈利除以总亏损,低于 1.0 的账户注定亏损。本文给出各数值区间的解读,以及数千个账户的中位数 1.28。
经验证的业绩记录 (Verified Track Record)
经验证的业绩记录,是通过只读连接直接从经纪商持续获取的业绩数据,发布者无法改动其中任何内容。
成本占比 (Cost Percentage)
成本占比是佣金和库存费在交易毛盈亏中所占的比例。本文给出公式,解释为什么不含点差,以及真实账户付了多少。
最大回撤 (Maximum Drawdown)
最大回撤是账户有史以来从峰值到谷底的最深跌幅。本文介绍计算公式、回本对照表,以及数千个账户的真实分布。