您的胜率在骗您:真实账户数据怎么说(2026 年版)

大部分单子都赚了,账户却几乎没涨。您可能怪过自己不够自律,怪过经纪商,也怪过市场。
其实问题出在算术上。
ShowMyTrades 上有交易历史的公开账户,胜率中位数是 68.8%,盈利因子中位数是 1.28。两个数字合起来看,就是这样一个账户:十笔大约赢七笔,到头来几乎什么都没剩下。
本指南就讲这个落差:高胜率和一条走平的净值曲线为什么并不矛盾,盈亏比至少要达到多少,胜率才有意义,以及到账户页面的哪里去查您自己的数据。
🎯 这两个数字,不可能都是好消息
68.8% 的胜率,听上去像高手。1.28 的盈利因子,却意味着每亏 $1 只净赚 $0.28。
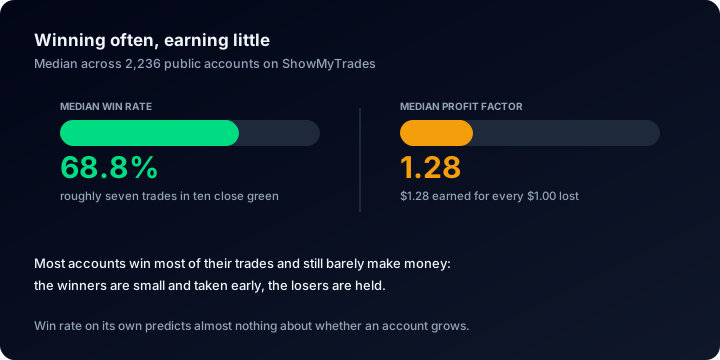
两个数字出自同一批账户,能决定账户涨不涨的,只有右边那个。
有一点需要说清楚。这是同一批账户的两个中位数,不是同一位交易者的两项数据:胜率排在中间的账户,盈利因子不一定也排在中间。它们反映的是 ShowMyTrades 上已发布账户的整体轮廓,而且各项指标指向一致。时间加权收益率中位数:+3.2%。夏普比率中位数:0.05。最深回撤中位数:9.7%。另外,有 63.0% 的账户时间加权收益为正。所以这不是一堆爆仓账户,而是一堆差一口气的账户。
胜率很高,风险调整后收益却接近零。这种组合只有一种解释,跟运气无关。
➗ 没人去算的那道算术
盈利因子,就是所有盈利单赚的钱之和,除以所有亏损单亏的钱之和。推公式之前先交代一个细节:在 ShowMyTrades 上,高级统计里所有以货币计的数值(盈利因子背后的两个总和,以及平均盈利、平均亏损和期望值),都是单笔盈亏加上库存费和佣金之后的结果;这个净额大于零,才算一笔盈利单。经纪商的那份已经扣在里面了。
接下来把分子和分母分别拆开:
- 总盈利 = 盈利单数量 × 平均盈利
- 总亏损 = 亏损单数量 × 平均亏损
于是:
盈利因子 =(盈利单数 ÷ 亏损单数)×(平均盈利 ÷ 平均亏损)
这两项相互独立。第一项是把胜率换成赔率;第二项是您的盈亏比,也就是一笔典型盈利单的金额,相当于一笔典型亏损单的多少。单看哪一项都不算优势,两项相乘才是。
把我们的中位数代进去。68.8% 的胜率,相当于每亏一笔赢 2.21 笔。要让盈利因子刚好是 1.28,盈亏比只能是:
1.28 ÷ 2.21 = 0.58
也就是说,平均盈利只有平均亏损的 58% 左右。反过来看,一笔典型的亏损约等于一笔典型盈利的 1.7 倍。
这还谈不上心理问题,是结构问题。大多数已发布的账户赢的次数远多于输的次数,赚来的钱却在输的那几笔上又吐了回去。
期望值能把这笔账算得更具体。我们的提示框是这样定义它的:(胜率 × 平均盈利)−(亏损率 × 平均亏损)。胜率 68.8%、盈亏比 0.58 时,平均每笔交易的收益约为一笔平均亏损的 8.7%。换句话说,一笔典型亏损单亏 $100,一笔典型交易只赚回 $8.70。这已经是净额,最终进入余额的就是这么多。
📋 盈亏平衡胜率表
评价一个胜率之前,先要知道它得过哪道线。盈亏平衡胜率 = 1 ÷(1 + 回报风险比);胜率低于中间那一列,系统就是亏钱的,感觉再好也没用。
| 回报风险比(平均盈利 ÷ 平均亏损) | 刚好保本所需的胜率 | 68.8% 胜率对应的盈利因子 |
|---|---|---|
| 0.25 : 1 | 80.0% | 0.55 |
| 0.5 : 1 | 66.7% | 1.10 |
| 0.75 : 1 | 57.1% | 1.65 |
| 1 : 1 | 50.0% | 2.21 |
| 1.5 : 1 | 40.0% | 3.31 |
| 2 : 1 | 33.3% | 4.41 |
| 3 : 1 | 25.0% | 6.62 |
最右边一列值得细看。68.8% 的胜率确实非常出色,前提是盈亏比过得去。盈亏比 1:1 时,盈利因子是 2.21,已经是一套像样的策略;到了 2:1,就是相当罕见的好策略了。
我们统计的这批账户,盈利因子在 1.28,倒推出来的盈亏比略低于 0.6,落在第二行和第三行之间。再代回盈亏平衡公式:1 ÷(1 + 0.58)= 63.3%。也就是说,处在中位数的已发布账户,胜率要有 63.3% 才能保本。它的实际胜率是 68.8%。全部的利润,就来自这五个半百分点。
这张表还说明了另外两件事。人人都看不上的胜率 40% 的趋势跟踪者,在 1.5:1 时正好保本,到 2:1 时盈利因子是 1.33。反过来,90% 的胜率,只要盈亏比跌到大约 0.11 以下,就会变成亏钱的系统。每次为了不认错而把止损放宽,您做的就是这种交换。
往公式里代什么数字,也有讲究。用货币计的平均盈利和平均亏损,算出来的结果是实打实的,因为它们已经扣掉了佣金和库存费。用点计的(同一行的另一半),算出来的是扣成本之前的结果,而这个结果永远更好看。
🪞 为什么盈亏比最后会颠倒过来
没有人会刻意设计一个亏损是盈利 1.7 倍的系统。它是被一个个看似合理的决定慢慢拼出来的。
单子有了浮盈:平仓就能把不确定的盈利落袋为安,而这种确定感很像风险管理。单子有了浮亏:一平仓,账面亏损就成了真亏损,于是选择再等等;等待偶尔还真管用,这个习惯也就改不掉了。行为金融学把这种不对称叫作处置效应:赚了急着走,亏了舍不得割。
结果几乎是注定的。盈利单总是在分布的小端就被截断,亏损单的尾部却一点不少。胜率涨了(没平仓的亏损还不算亏损),盈亏比则悄悄地倒了过来。
同一次统计里还有两个数字可以佐证。我们公开账户的持仓时间中位数是 2.4 小时;有库存费记录的账户中,86.3% 的库存费净额为负:仓位过夜经过展期,钱就在不知不觉中流走了。
这也不只是人性的毛病。我们公开账户的自动交易占比中位数是 99%,其中 53.9% 的账户自动化程度超过 90%,42.2% 低于 10%。代码要是这么写,也会这么做:止盈设得很近,止损设得很远甚至干脆不设,就能以机器的速度刷出漂亮的胜率,盈亏比也正是上面这种形状。
(我们从不猜测某个账户上跑的是哪款商业机器人,也不发布任何按 EA 划分的数据。自动交易占比本身识别不了任何东西:它只是带魔术号(在 cTrader 上则是机器人标签)的交易所占的比例,这些标识代表什么,只有账户所有者本人知道。)
💸 成本已经算在这些数字里了
一个只相当于平均亏损 8.7% 的优势本来就很薄,很多人第一反应会补一句:“经纪商还要再抽一笔呢。”在 ShowMyTrades 上,这笔减法已经做过了:1.28 是扣掉佣金和库存费之后剩下的,不是策略付费之前的成绩。这件事要两面看:一方面,这批账户并没有扣费前的比较所显示的那么弱;另一方面,同样一批交易,回测或供应商报出的扣费前数字本来就要高出一截。
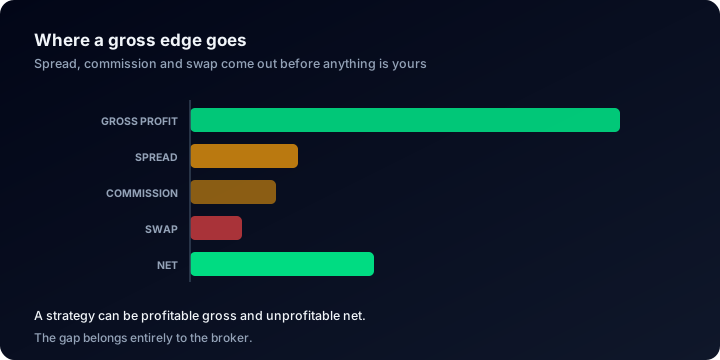
ShowMyTrades 页面上的每一项统计,量的都是这根柱子的右端;业绩单报的通常是左端。
即便如此,页面还是把两头都摆了出来:佣金合计和已付库存费合计以绝对金额列在“交易”一栏里。我们平台上所有账户加起来,这两项分别达到 $4,782,670 和 $862,547;仅公开账户就交易了 1,724,575 手,累计同步的交易共 15,436,464 笔。这几个数的分母不同,不要拿来互相相除。它们说明的是:到了这个规模,这笔费用足以左右结果。
顺带还能得到一个免费的诊断方法。期望值在同一行里显示两次:一次以点计,一次以货币计。点数只反映价格变动,看不到成本;货币是净额。如果点数为正、货币为负,说明策略看对了行情,赚到的却全交给了经纪商。
🔍 如何在您自己的账户上检查
这些数字在任何一个 ShowMyTrades 账户页面上都能读到,一分钟就够,用不着电子表格。
| 看什么 | 在哪里 | 怎么判断 |
|---|---|---|
| 胜率 | 高级统计 → 交易 | 千万别单独看 |
| 平均盈利和平均亏损 | 高级统计 → 交易(点和货币) | 用货币值相除,得到的就是您的净盈亏比 |
| 盈利因子 | 高级统计 → 表现指标 | 低于 1.0,按定义就是亏钱 |
| 期望值 | 高级统计 → 表现指标 | 以点和货币显示。货币值必须为正 |
| 平均持仓时间 | 高级统计 → 交易 | 和您自以为的持仓时间对比 |
| 佣金合计 / 已付库存费合计 | 高级统计 → 交易 | 盈亏比里已经扣掉的部分 |
接下来是能让处置效应现形的视图:点一下持续时间切换按钮,就会画出持仓时间与盈利能力图。每笔已平仓交易是一个点,横轴是持仓时长,纵轴是净盈亏,气泡大小代表交易量。如果红点总是落在绿点右边,说明亏损单您拿得比盈利单久,而且证据就摆在眼前。
想单独分析,就打开自定义分析。按交易持续时间(秒)、品种、手数、盈亏范围、交易时段、星期或魔术号(您在自己账户上设的标签)筛选,所有统计都会只按筛出来的交易重新计算。拿持仓不到一小时的交易和持仓超过一天的交易比一比,两组数据很少像是同一套策略。
最后用两个计算器收尾:破产风险计算器根据胜率、平均盈利、平均亏损和单笔风险,算出亏光本金的概率;仓位计算器帮您把平均亏损控制在计划之内。全部工具见我们的计算器指南。
页面上的其他内容(增长率与绝对增长率、净值回撤与余额回撤、Z 值、AHPR 和 GHPR),请参阅如何读懂交易账户控制台。
⚠️ 这个数字被误用的五种方式
- 只报胜率,不报盈亏比。“85% 胜率”算不上业绩,它只是两项乘积中的一项。请对方拿出平均盈利、平均亏损和盈利因子,拿不出来就当它是摆设。验证交易业绩宣传里讲的也是这个习惯。
- 刻意把胜率做高。放宽止损、不设止损或摊平加仓,确实能把这个百分比拉上去。代价是亏损被推到尾部、压进持仓里,最后显示为净值回撤和余额回撤之间的差距,而不是某个月的亏损。
- 拿不同类型策略的胜率比高低。胜率 75% 的剥头皮交易者和胜率 45% 的波段交易者,不能靠这个数字排名次。谁更强,要看回报风险比。
- 交易太少就下结论。我们公开账户的历史中位数是 171 笔已平仓交易,只看其中三十笔算出的胜率,不过是装成统计的噪音。盈亏比需要的历史还要更长,因为一笔特别大的亏损就能拉动平均亏损,其他数字却纹丝不动。
- 拿扣成本后的盈利因子和扣成本前的比。我们的数字是净额:佣金和库存费都算在两个总和里,一笔不赚不亏、却付了 $7 佣金的交易会记为亏损单。回测或供应商的业绩单报的通常是扣费前的版本。两者根本不能放在一起比。
❓ 常见问题
高胜率有没有可能是真优势? 有,前提是盈亏比撑得住。68.8% 的胜率配上 1:1 的盈亏比,盈利因子是 2.21,是一套很强的策略。毛病从来不在胜率本身,而在于这个胜率是靠“亏的比赚的多”换来的。
盈利因子到底要多高才算好? 账户页面会用颜色标出来:低于 1.0 是红色,1.0 到 2.0 是琥珀色,2.0 及以上是绿色。我们这批账户的中位数是 1.28(琥珀色),只看已平仓交易在 100 笔及以上的账户则是 1.29,可见样本一旦够大,这个数字几乎不变。如果历史很长、盈利因子却在 3.0 以上,就打开交易列表看看:往往是靠几笔不会再来的巨额盈利撑起来的。
用了止损以后胜率反而降了,是我变差了吗? 几乎可以肯定恰恰相反:给亏损设了上限,胜率本来就该下降。判断这个变化好不好,要看期望值和盈利因子,而不是那个百分比。
我大部分单子都赚,为什么夏普比率这么低? 因为夏普比率衡量的是收益相对波动的大小,而一笔偶发的巨额亏损本身就是波动。我们公开账户的夏普比率中位数是 0.05:一连串小赚之间夹着几次大亏,正是高胜率配上近乎为零的夏普比率的典型形态。
别人账户上的平均盈利和平均亏损我能看到吗? 能,只要所有者公开了:高级统计是公开页面的一部分,字段和您在自己账户上看到的完全一样。至于这些数据是不是来自经纪商,是另一回事,请参阅经验证与未经验证的业绩记录。
自动交易账户的情况会不一样吗? 一点都不会。无论是 EA 还是主观交易者,算术完全相同;机器人只是把同样失衡的盈亏比执行得更稳定。
🔗 相关指南
- 如何读懂交易账户控制台:页面上的每一项指标
- 交易表现追踪:长期要盯住哪些数据
- 如何验证交易业绩宣传:付钱给任何人之前的检查清单
- 如何验证您的交易账户:让您自己的记录用上来自经纪商的数据
去看看吧。探索里是大家刚发布的账户,每张卡片上都有平台、增长率、回撤和余额。随便点进一个账户,胜率、平均盈利、平均亏损、期望值和盈利因子就在同一屏上,因为其中任何一个离开其他几个,都说明不了什么。
免费连接您的账户(MT4、MT5、cTrader 或 TradeLocker),您自己的盈亏比就不用再靠猜了。