什么是止损?类型、局限与真实数字
止损(stop loss)是事先挂好的订单,价格到了指定位置就平仓,给这笔交易的亏损封顶。这个决定在开仓之前就已做出,交给经纪商的服务器执行,意义全在于此:离场不必留到您最不愿意离场的那一刻再决定。它封顶的是意图,而不是结果:实际成交价可能比止损位更差。
工作原理
实际在用的止损,几乎都可以归入以下四种。
- 固定止损。入场时设好的价位,保存在经纪商的服务器上。停电、终端崩溃、网络断线都不影响它,因为它根本不在您的电脑上。
- 追踪止损(Trailing Stop)。价格朝盈利方向走时跟着移动,绝不往回退。它能锁住收益,可在震荡行情中也会把盈利单变成保本单。MetaTrader 内置的追踪止损由终端管理,平台开着才有效,所以 EA 一般改为修改服务器端的止损来实现追踪。
- 基于波动率的止损。止损距离按当前的波动幅度来定,通常取 ATR 的倍数,而不是凑个整数。同样是 20 点止损,放在 EUR/USD 上和放在黄金上,风险完全不同。
- 时间止损。不管价格如何,持仓满 N 小时或 N 根 K 线就离场。用的人少,价值被低估了。
先有止损,再定仓位大小,顺序不能反过来:
仓位大小 = (净值 × 风险 %) ÷ (止损距离点数 × 点值)
先定手数,再去找一个保证金扛得住的止损,这是账户出现无底亏损最常见的原因。仓位计算器会按正确的顺序帮您算。
为什么重要
止损是触发条件,不是价格保证。价格一碰到止损位,订单就变成市价单,按下一个能成交的价格成交。遇到跳空(周一开盘、利率决议出人意料、2015 年 1 月的瑞士法郎),这个价格可能离止损位很远。两者的差额就是滑点,而滑点没有上限。只有部分经纪商收费提供的保证止损,才会按设定价格成交。
更深一层的作用在于约束行为。没有事先定好的离场点,要不要平掉亏损单,就得在拿着它的时候决定,而这恰恰是最糟糕的时刻。后面的一切,包括盈利因子、回撤,乃至会不会收到追加保证金通知,都在那一刻定下了。
数据显示了什么
在 ShowMyTrades 上有交易历史的公开账户中(2026 年 8 月),胜率中位数为 68.8%,盈利因子中位数为 1.28。统计对象是在本站公开的账户,并不代表全体交易者。
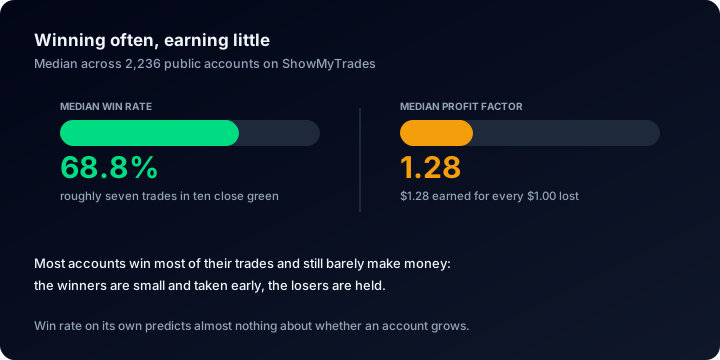
赢得多、赚得少,正是事先定好离场点所要打破的模式。
这两个数字要放在一起看,分开看都显得漂亮。将近七成的交易以盈利收场,可总盈利只有总亏损的 1.28 倍。两者同时成立,只能是亏损单明显比盈利单大:胜率 68.8%、盈利因子 1.28,意味着平均亏损约为平均盈利的 1.7 倍。(这是两个分布各自的中位数,只作示意,并非某个账户的实测值,但方向毫无疑问。)
这就是盈利早早落袋、亏损放任不管的典型特征,也正是止损要防止的。0.05 的夏普比率中位数再次印证了这一点:每承担一单位波动,收益只比零高一点。中位数账户平仓 171 笔交易,样本并不单薄。
这也不是手动操作造成的。自动交易占比的中位数为 99%,53.9% 的账户自动化程度超过 90%。对这些账户来说,没有止损就是少写了一行代码,而系统做的每一笔交易都一模一样地缺着它。
在 ShowMyTrades 上的位置
- 交易表格里有一列止损(S/L),显示每个仓位记录的止损价;如果交易确实是被止损平掉的,这个价格会标红。几百行的止损列都是空的,说明这个账户交易时从不预设离场点。
- 高级统计里的平均盈利和平均亏损。平均亏损如果是平均盈利的好几倍,要么根本没设止损,要么止损被挪过。
- 最差交易(盈亏)和最差交易(点)。不管描述里怎么说,账户吃过的最大单笔亏损,才是它真正的止损。
- 期望值以点数和账户货币显示,是盈亏合在一起后每笔交易的平均结果:这个数字,高胜率美化不了。
- 同一区块里的平均持仓时间暴露出这种不对称:亏损单一拿就是几天,盈利单几分钟就走。
常见误解
- “止损保证了我的最大亏损。”它管得住触发点,管不住成交价。遇到跳空或订单簿稀薄,成交会更差,有时差得多。
- “止损越宽越安全。”手数不变,止损越宽,亏损就越大。距离和规模是同一个决定,不是两个:参见仓位管理。
- “挪动止损是给交易留点空间。”把止损往远离价格的方向挪,事先确定的亏损就变成了没有边界的亏损。上面平均亏损和平均盈利之间的差距,正是这一个习惯造成的。
- “我的胜率够高,用不着止损。”恰恰相反。这里的中位数账户胜率已经有 68.8%,盈利因子却还是只有 1.28。
想知道长期来看自己的记录该关注什么,请参阅交易表现追踪指南。