什么是盈利因子?公式、合理数值与真实数据
盈利因子就是总盈利除以总亏损:所有盈利交易赚的钱加起来,除以所有亏损交易亏的钱。盈利因子 1.50,意思是账户每亏 $1.00,就赚回 $1.50。低于 1.00,不管胜率多高,账户从结构上就注定亏钱。
工作原理
盈利因子 = 总盈利 / |总亏损|
注意这个公式没有考虑什么:账户交易了多久、用了多少资金、中途跌得有多深。
它也可以用胜率、平均盈利和平均亏损来写,这样写就能拿来诊断问题:
盈利因子 = (胜率 × 平均盈利) / ((1 − 胜率) × 平均亏损)
两个截然不同的系统,可能算出同一个数值。胜率 30%、盈利单平均是亏损单的四倍,结果是 1.71。胜率 80%、盈利单只有亏损单的一半,结果是 2.00。两者都能赚钱,但出问题的方式不同,做起来的感受也完全两样。
| 盈利因子 | 解读 |
|---|---|
| 低于 1.00 | 亏钱,而且是结构性的,不是差一点 |
| 1.00 – 1.10 | 还在噪声范围内,一周行情不好就没了 |
| 1.10 – 1.30 | 优势很薄但真实存在,前提是样本够大 |
| 1.30 – 2.00 | 策略有效 |
| 2.00 – 3.00 | 很强。请核对交易笔数,以及成本是否算全 |
| 高于 3.00 | 在长期历史里很少见:通常是样本太短、靠几笔超大盈利撑着,或者还有亏损单没平仓 |
为什么重要
要回答“这个系统到底赚不赚钱”,盈利因子是最干净的单一指标。它也比胜率难包装得多,因为每一笔亏损都按全额计入分母。
但它不是风险指标。盈利因子不管顺序:一个账户一个月赚够全部利润、另外十一个月一直失血,和一个每周稳步上涨的账户,数值可以一模一样。所以要和最大回撤一起看,否则只看到了终点,没看到过程。
回测给出的盈利因子同样要小心:优化器追求的就是把这个比值做到最大,所以回测里的高数值,往往反映的是拟合做得多好,而不是策略本身多好。
数据显示了什么
以下数字只描述在 ShowMyTrades 上发布的账户,不代表全体交易者。截至 2026 年 8 月,有交易历史的已发布账户中,盈利因子中位数为 1.28,胜率中位数为 68.8%。两个数字都是扣除成本后的:每笔交易先计入库存费和佣金,再判定是盈利单还是亏损单,所以 1.28 是净值,不是毛值。
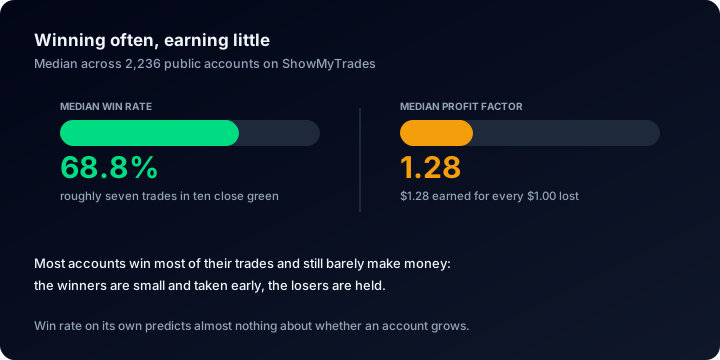
同一组数据的两个中位数:胜率看着很高,背后的优势却很薄。
要看的正是这两个数放在一起。中位数账户里,将近七成的交易以盈利平仓,可整体优势也只是每亏 $1.00 赚 $1.28。拿一个两项都正好处在中位数的账户,把公式倒推回去:它的平均盈利只有平均亏损的约 0.58 倍。赢得多和赚得多是两回事,前者要容易制造得多:亏损单扛着不平,盈利单早早落袋,胜率就往上走,盈利因子却往下掉。
同一组账户的夏普比率中位数是 0.05,中位数账户有 171 笔已平仓交易。样本这么小,盈利因子高于 3.00 并不能证明系统更强,只能说明样本还太少,最差的那笔交易还没出现。
在 ShowMyTrades 上的位置
每个已发布账户页面的高级统计模块里都有盈利因子,旁边是能解释它的几个数字:胜率、平均盈利、平均亏损、期望值、总交易数和夏普比率。这六个数字合起来,能说清单一比值说不清的事。
有两个产品细节值得注意。第一,已经算进比值的成本会另外逐项列出:交易表格有盈利(毛额)列,库存费和佣金各占一列;高级统计还汇总了佣金合计和已付库存费合计,可以看出净值数字里扣掉了多少成本。在所有已发布账户中,这两项合计分别是佣金 $4,782,670、库存费 $862,547。第二,自定义分析可以先筛选(按日期范围、品种、魔术号、方向或手数),再对子集重算整个统计区块。用它可以检验:去掉表现最好的那个季度,或者去掉最赚钱的那个品种,盈利因子是否依然站得住。
常见误解
- “盈利因子高于 1,就说明我在赚钱。”前提是成本已经算进比值。如果没有,一个毛值 1.05 的高频系统,计入佣金和库存费之后可能持平甚至亏损。
- “盈利因子高,风险就低。”它反映不了回撤、仓位大小和盈亏顺序。马丁格尔式逐级加仓的仓位管理方案,可以一直显示 4.00,直到哪天突然失灵。
- “不同时间周期之间可以直接比。”不能,它没有年化。剥头皮交易者 20,000 笔交易得出的 1.20,和波段交易者 60 笔交易得出的 1.20,说的不是一回事。
- “未平仓的交易不影响它。”会影响,恰恰因为它们不在里面。一直不平的浮动亏损完全不计入总亏损,在平仓之前会一直把比值抬高。
该长期追踪哪些指标、按什么顺序看,请参阅交易表现追踪完全指南。