什么是仓位管理?公式与手数计算
仓位管理(position sizing)决定一笔交易开多大,依据是这笔交易失败时您愿意亏掉账户的多少。它用两个数把风险百分比换算成手数:到止损的距离,以及这个手数下一个点值多少钱。账户的回撤特征就由这一个变量决定,而且它是在交易前选定的,不是交易后才发现的。
工作原理
分三步,按顺序来。
1. 风险金额   = 账户余额 × 风险 %
2. 点值     = 合约规模 × 以报价货币计的一个点 × 换算为账户货币的汇率
3. 仓位大小   = 风险金额 / (止损距离点数 × 每手点值)
举个例子:$10,000 的账户,每笔交易风险 1%,EUR/USD 止损 50 点,一标准手每点 $10:
风险金额   = 10,000 × 0.01      = $100
仓位大小   = 100 / (50 × 10)    = 0.20 手
止损放宽到 100 点,同样 $100 的风险就只能开 0.10 手。风险不变,手数跟着调整。整个思路就在这种反向关系里,也正因为如此,仓位管理和止损位置不能分开决定。
实践中最常用的有三种方法:
- 固定手数。不管止损多远、余额多少,永远 0.10 手。简单,但止损和余额一变,单笔风险就跟着漂移。
- 百分比风险(固定比例)。也就是上面的公式。风险始终与账户成比例,账户缩水时,按金额计的亏损也随之变小,回本在算术上才有可能。
- 马丁格尔递增。亏损后加大手数,想把亏损扳回来。盈利频繁而且每笔都小,净值曲线漂亮得无可挑剔,但结果的分布有一条很厚的左尾,而且会一下子全部兑现。
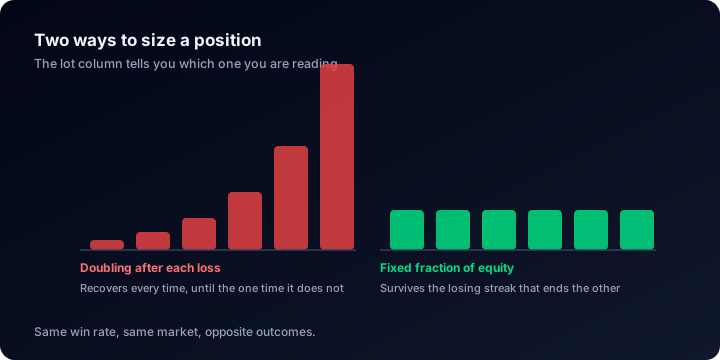
一个账户用的是哪一种,光看手数就能看出来。
为什么重要
入场决定您能不能赢,仓位管理决定您还能不能留下来做下一笔。两个交易者用同样的信号、同样的止损,胜率一模一样,账户却天差地别,因为一个每笔只冒 0.5% 的风险,另一个冒 8%。
杠杆真正造成伤害,也是通过仓位管理。高杠杆本身不是风险,只是允许您去冒险。风险来自用这份许可开出的仓位:按它的止损距离,一笔亏损大到账户连亏两次都扛不住。
数据显示了什么
仓位管理会在回撤的尾部留下痕迹。在 ShowMyTrades 上有交易历史的已发布账户中(2026 年 8 月;统计对象是在本站公开的账户,并不代表所有交易者),38.2% 曾回撤超过 20%,17.6% 亏掉了峰值的一半以上。
规模定得合理的固定比例账户,很少会落到最后这一档。按每笔 1% 的风险亏掉 50%,大约要连亏 69 次。落在这条尾部里的账户,一般另有原因:亏损后不断加码,或者定手数时根本没考虑止损。
再看看仓位大小是谁定的:这些账户自动交易占比的中位数为 99%,53.9% 的账户自动化程度超过 90%,低于 10% 的则有 42.2%。在一半以上的已发布账户上,仓位大小只是 EA 设置里的一行,设好一次,余额怎么变都不再调整。
在 ShowMyTrades 上的位置
仓位计算器用实时价格、以您的账户货币套用上面的公式,风险可以按百分比或固定金额设定,止损可以用价格或点数表示。
在已发布账户的页面上,仓位管理可以实际核查,不必凭空猜测。交易表格有一列交易量,列出每笔交易的手数,每亏一次就加一级的手数一眼就能看出来。自定义分析提供手数的最小/最大筛选:把下限设在账户正常手数之上,看看剩下的交易是不是都紧跟在亏损之后出现,这就是马丁格尔的特征。高级统计模块里的总手数给出汇总值;所有已发布账户累计交易了 1,724,575 手。
常见误解
- “风险 2%,就是动用账户的 2%。”不是。2% 是止损被触发时的亏损。仓位占用的保证金是另一个完全不同的数字,由杠杆决定。
- “我每笔只冒 1% 的风险,所以最坏也就亏 1%。”只有同时只开一个仓位时才成立。五个相关的仓位各占 1%,其实是一笔换了装扮的 5% 交易,而相关的货币对偏偏在最伤人的时候同涨同跌。
- “不设止损,就没有风险要算。”没有止损,仓位大小公式就没有分母:风险不是很小,而是根本无法定义,它的真实数值就是追加保证金通知。
- “复利就是不断加仓。”固定比例的仓位管理是双向调整的。赢了加手数、亏了却不减,这不是复利,而是一个慢慢收紧的棘轮,把账户推向一场您定仓位时从未考虑过的回撤。
全套风险与仓位管理工具,以及各自适用的场景,请参阅外汇计算器指南。