什么是回撤?定义、公式与真实数据
回撤是账户价值从此前的峰值跌到之后低点的幅度,用峰值的百分比表示。它衡量的是账户离自己最好的时候跌了多少,而不是某一笔交易亏了多少。回撤是累积的,所以 20% 的回撤,可能来自四十笔小亏损,也可能来自一次巨亏。
工作原理
每个账户都有一条随时更新的高水位线,也就是它曾经达到的最高价值。回撤就是任意时刻账户低于这条线的距离。
回撤 % = (峰值 − 当前值) / 峰值 × 100
这条线只升不降。账户一创新高,高水位线就移到新高,回撤归零。在那之前,只要低于峰值,每一天都算在回撤中,不管账户是在下跌还是在横盘磨蹭。
这个数字到底是什么意思,要看三组区分:
- 相对回撤与绝对回撤。相对回撤就是上面的百分比。MetaTrader 报告的绝对回撤,是账户低于初始入金的金额,这是完全不同的数字:一个当前比峰值低 40% 的账户,绝对回撤可能显示为 0%。
- 净值回撤与余额回撤。净值回撤包含持仓的浮动亏损。余额回撤只看已平仓交易,所以一笔亏损只要不兑现,就永远不会出现在里面。
- 当前回撤与最大回撤。当前回撤是账户今天的位置。历史上最差的那一次是最大回撤,大多数业绩记录引用的就是它。
为什么重要
一个策略值不值得投资,回撤是硬约束,因为亏损和盈利的复利效果并不对称。跌 20%,要涨 25% 才能回本;跌 50%,要涨 100%。
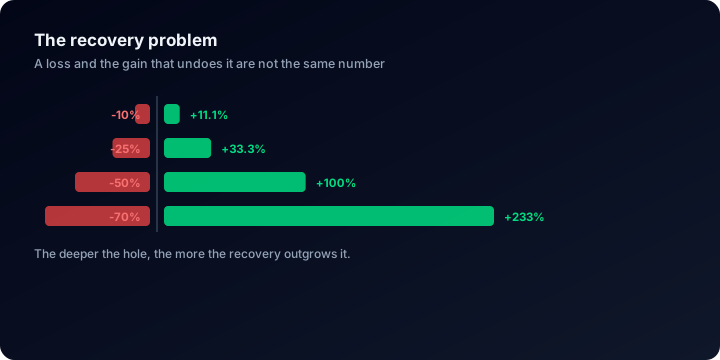
跌幅一旦超过 50%,回本所需的涨幅就比亏损本身还大。
让人离开市场的,也是这个数字。几乎没有人会在急速暴跌中放弃,那时心里还抱着希望。人们是在不温不火的回升熬到第九个月时放弃的。深度只占一半,另一半是持续时间,而它在收益图上根本看不出来。
另外,回撤主要取决于仓位管理和止损纪律,远远超过入场质量。两位交易者信号完全一样、手数不同,胜率会一模一样,生存能力却天差地别。
数据显示了什么
以下数字只描述在 ShowMyTrades 上发布的账户,并不是对全体交易者的调查。截至 2026 年 8 月,根据 15,436,464 笔已同步交易,有交易历史的已发布账户,历史最深回撤中位数为 9.7%。
再看同一批账户赚了多少。时间加权收益率中位数为 +3.2%,63.0% 的账户长期为正。也就是说,处在中位数的账户,一路上回吐的幅度,大约是最终收益的三倍:承受的风险比得到的结果大,而且大出的是倍数,不是一星半点。
让回撤数字有意义的,是这个比值,而不是回撤本身有多深。宣称收益很高、回撤却只有百分之二三的账户并非不可能,但它处在这个分布的最边缘,这种极端情况要靠账户页面上的其余内容来证明。
在 ShowMyTrades 上的位置
在每个已发布账户页面上,账户统计面板在月均 % 下方连续两行显示两个数字:回撤,基于净值计算,包含持仓的浮动亏损;以及余额回撤,只基于已平仓结果。两者都是历史最大值,不是今天的读数,而且都来自经纪商的数据,不是账户所有者自己填的。
图表模块有一个回撤视图,用柱状图画出账户整个生命周期的每日回撤。下跌持续了多久,在这里直接就能看出来,不用靠推测,这是任何一个醒目的百分比都表达不了的。回撤计算器可以用您自己的余额算出回本需要多少涨幅。
常见误解
- “回撤就是我亏得最多的那一笔。”不是。它是一条从峰值到谷底的累积路径,中间可能有几百笔交易,盈利单也包括在内。
- “回本之后,我的回撤又回到零了。”当前回撤是这样。最大回撤按设计永远不会降:这样,一个好季度就抹不掉一个坏季度。
- “回撤低,说明风险低。”新账户回撤低,通常只说明还没经受考验。这里已发布账户的已平仓交易数中位数是 171 笔;不到几百笔时,回撤小反映的是样本量,而不是风险特征。
- “余额回撤才是真正的回撤。”它只是更好看的那个。网格和摊平加仓类系统正是靠死扛亏损单不平,才让余额回撤一直很小。
回撤如何和账户页面上的其他数字对照着看,请参阅如何读懂交易账户控制台。
相关术语