什么是最大回撤?公式与回本计算
最大回撤是账户整个历史上出现过的最大一次从峰值到谷底的跌幅,以峰值的百分比表示。它是策略实际造成过的最大亏损,而不是账户主人心里预期的最大亏损。它只增不减:一旦出现 34% 的最大回撤,此后无论再创多少次新高,它都停在 34%。
工作原理
沿着净值曲线逐点往前看,同时记下到目前为止的最高值。每到一个点,就量一量它比这个最高值低了多少。全程找到的最深跌幅,就是最大回撤。
最大回撤 % = 对所有 t 取最大值 [ (峰值(0..t) − 数值(t)) / 峰值(0..t) ] × 100
结果完全取决于用的是哪条曲线,ShowMyTrades 两条都公布。
| 指标 | 计算基础 | 是否计入持仓? | 说明了什么 |
|---|---|---|---|
| 回撤 | 净值(余额 + 浮动盈亏) | 是 | 账户在那一刻实际价值的真实跌幅 |
| 余额回撤 | 仅已平仓余额 | 否 | 已实现结果的跌幅 |
余额回撤的数字更好看,而且这是计算方式决定的:未实现的亏损它根本看不到。网格、马丁格尔和摊平加仓类系统正是利用了这一点:亏损单永远不平,余额曲线自然一直平滑。
所以,一个账户显示回撤 41%、余额回撤 6%,并不是数据出了问题。它曾经比峰值低 41%,已平仓的结果却只承认有过一段 6% 的低谷。净值那个数字才是诚实的,而两者之间的差距本身就说明了策略是怎么做的。如果两个数字很接近,说明仓位基本是在亏损出现的地方附近就平掉了,这正是止损的用处。
为什么重要
回本是不对称的:亏损是在较大的基数上亏掉的,盈利却得在变小了的基数上靠复利赚回来。
| 最大回撤 | 回到原峰值所需涨幅 |
|---|---|
| 10% | 11.1% |
| 20% | 25.0% |
| 30% | 42.9% |
| 50% | 100.0% |
| 70% | 233.3% |
| 90% | 900.0% |
回撤在 20% 以内,这种不对称只是有点麻烦。超过 50%,它就成了这个账户压倒一切的事实:您得靠刚刚让资金腰斩的同一套策略,把资金翻倍。
最大回撤还决定了您实际能用的杠杆上限。一个系统历史上回撤过 30%,用两倍的仓位大小去跑,就意味着 60% 的回撤,而没有任何证据表明您扛得住。
数据显示了什么
这里的数字来自 ShowMyTrades 上已发布的账户,不代表全体交易者。在有交易历史的已发布账户中(2026 年 8 月),最深回撤的中位数是 9.7%,但无论往高还是往低,分布都很散。
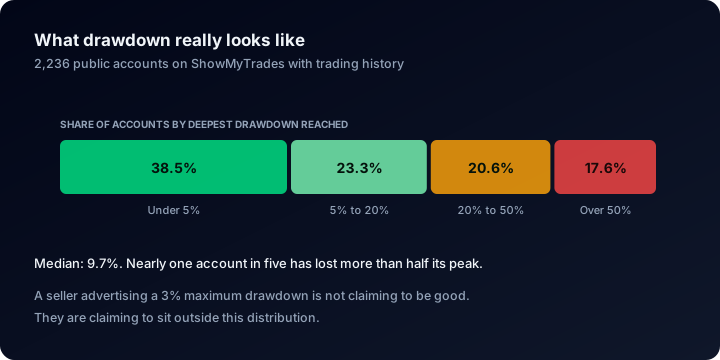
中位数 9.7%,尾部却比多数公开宣传估计的更长。
在最差的一端,17.6% 的账户曾比峰值低 50% 以上,38.2% 的账户曾回撤超过 20%。换句话说,大约每六个账户就有一个碰上过上面回本表里 50% 那一行:光是回到原来的水平,就需要 100% 的涨幅。
最好的一端同样值得怀疑:38.5% 的账户最大回撤不到 5%。其中有些确实稳健保守,但很多只是资历太浅。中位数水平的已发布账户有 171 笔已平仓交易,持仓时间中位数 2.4 小时;样本就这么大,最大回撤小,记录的只是“还没发生”,而不是“不会发生”。最大回撤说的是分布的尾部,而尾部需要足够长的历史来支撑,所以这个数字只有在经验证的业绩记录上才真正有分量。
在 ShowMyTrades 上的位置
每个已发布账户页面的账户统计面板里,回撤和余额回撤紧挨着排在月均 % 下方,两者都来自经纪商的数据,而非自行填报。先把这两个数字对比一下:它们之间的差距,是整个页面上最快的判断依据。
图表模块里有一个专门的回撤视图,用柱状图画出每日回撤,回答了醒目百分比回答不了的问题:账户在高水位线下方待了多久。七周内就收复的 25% 回撤,和十四个月后仍未收复的 25% 回撤,显示的是同一个数字,却完全不是同一种账户。回撤计算器可以拿您自己的余额套用上面的回本表。
常见误解
- “我的最大回撤今年改善了。”它不可能改善。它是历史最大值,一年业绩再好也抹不掉。
- “两个回撤数字应该一致。”只有仓位在亏损附近就平掉时,两者才会一致。差距大是死扛亏损单的标志,不是数据出错。
- “最大回撤小,风险就低。”历史短的话就不一定。把它当风险指标之前,先问问它是多少笔交易、多少个月得出来的。
- “百分比回撤和金额回撤可以互相替代。”$2,000 的账户和 $200,000 的账户各跌 30%,风险特征相同,感受却天差地别;但能在账户之间比较的,只有百分比。
想在实时账户页面上把最大回撤和其他指标放在一起看,请阅读如何读懂交易账户控制台。
相关术语