
⏳ 人人都在问、却都问错了的问题
“业绩记录要多长才够?”
出发点没错,问法却不对:这个问题没有标准答案。剥头皮交易者一个月就能做 500 笔;每月只做十笔的波段交易者,要五十个月才能凑够同样的 500 笔。用一种时钟衡量,这两份记录一样大;换一种时钟,两者差了将近五十倍。
还有一个更大的问题。人们问记录长短,是想知道盈利是不是真的,却几乎没人问亏损是不是已经来过。短记录藏住的,恰恰是这一点。
本指南讲的是样本量:一份业绩记录到底能提供多少证据,算术又在哪里不够用了。文中数字来自 ShowMyTrades 上有交易历史的公开账户,取自 1 万+ 个已连接账户和 1,540 万笔已同步交易,统计于 2026 年 8 月。它们反映的是在这里公开的账户,不代表所有交易者。
🎲 三个月的盈利究竟证明了什么
假设有一套毫无优势的策略(说白了就是配了张图表的抛硬币),每个月盈亏各占一半、互不相关。连续几个月盈利的概率,随手一算就出来了。
| 连续盈利月数 | 无优势策略出现的概率 | 1,000 人中预期出现的人数 |
|---|---|---|
| 3 | 12.5% | 125 |
| 6 | 1.6% | 16 |
| 9 | 0.20% | 2 |
| 12 | 0.024% | 0 或 1 |
连续三个月盈利,八个交易者里能刷掉七个。听上去不错,可换个角度看:随便找一千个毫无本事的人,此刻就有 125 个人手握完美的三个月记录,而且人人都能截图晒出来。
更让人不安的是,这张表还是乐观的情况,因为按月来看,真实策略并不是抛硬币。我们公开账户的胜率中位数是 68.8%,说明这批账户偏向“多次小赚、偶尔大亏”的设计。这样搭起来的系统,大多数月份本来就会盈利,这是结构决定的,跟有没有优势无关;它完全可以一整年期望值为负,十二个月里照样有十一个月是绿的。
所以,光数盈利月份几乎没有意义。要数的是证据,不是赢了几次。
⏱️ 两种时钟,缺一不可
业绩记录要用两把互不相干的尺子来量,把两者混为一谈,尽职调查就会出错。
交易笔数衡量的是优势。每平一笔仓,就多一个样本来回答“这个系统平均下来赚不赚钱”。交易越多,估计越准。
日历时间衡量的是市场状态。市场怎么变,有它自己的节奏,交易得再勤也快不了。两年的历史就是两年的行情,不管这期间做了十笔还是一万笔。
下表只是示意,不是统计:取四种交易速度,各自固定不变,做个除法而已。第一列不代表任何人账户的实际数据。
| 风格 | 假定的每月交易笔数 | 达到 400 笔交易所需月数 | 届时覆盖的日历时间 |
|---|---|---|---|
| 剥头皮 | 500 | 不到 1 | 几周 |
| 日内交易 | 50 | 8 | 将近一年 |
| 波段交易 | 10 | 40 | 三年多 |
| 头寸 / 套息交易 | 2 | 200 | 比大多数人的职业生涯还长 |
剥头皮交易者六周做了 5,000 笔,优势的问题已经有了答案,市场状态的问题却一点没回答。拥有四年历史的头寸交易者正好相反:经历的行情够多,交易却少得可怜。
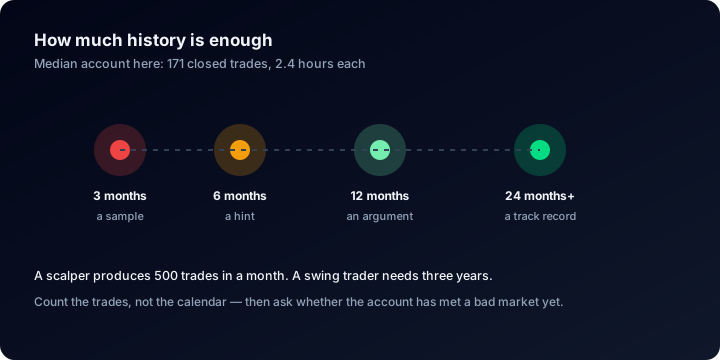
评判一份记录,要看两种时钟里落后的那一个,因为日历时钟不会因为交易更勤而走得更快。
我们这里的账户大多走的是快时钟。公开账户的中位数是 171 笔已平仓交易,持仓时间中位数 2.4 小时。对这类账户来说,交易笔数攒得很快,日历时间却攒不快,所以这里的典型账户要看月数,而不是看笔数。
📐 需要多少笔交易,平均值才有意义
估算出的单笔平均交易有多不确定,看的是标准误:σ ÷ √N,σ 是逐笔交易之间的标准差,N 是交易笔数。反过来推:要让测得的单笔平均交易离零至少两个标准误,需要
N ≥ (2σ ÷ 单笔平均交易)²
代入数字:
| 单笔平均交易 ÷ 逐笔交易标准差 | 高出零两个标准误所需的交易笔数 |
|---|---|
| 0.30:异常强劲 | 45 |
| 0.20 | 100 |
| 0.10:一个有效的散户系统的典型水平 | 400 |
| 0.05 | 1,600 |
| 0.02 | 10,000 |
拿我们的中位数账户来算:171 笔交易,√171 ≈ 13.1,所以单笔平均交易至少要达到逐笔交易标准差的 15%,这份记录才能和噪声区分开。不少真实系统能过这道坎,也有不少过不了,展示得再自信也改变不了结果。
有一点要特别提醒,因为人们最容易在这里说过头:这个公式假设交易之间相互独立,而现实中往往不是。网格和摊平加仓类系统的交易高度相关,一百笔所含的信息可能只抵得上五笔。高级统计中的 Z 值(概率)能暴露这种扎堆现象:它明显为负时,有效样本应该按远少于交易笔数来看。
📉 回撤,说到底是样本量问题
最大回撤是一路取最大值的数字。记录越长,它可能上升,也可能不变,但绝不会下降。账户只要回撤过 22%,就永远是一个回撤 22% 的账户。
所以记录很短时,最大回撤低,说明的是观察窗口,而不是策略。两个账户跑同一套规则,一个跑了三个月,一个跑了三年,跑得久的那个几乎肯定回撤更深。它的风险并不更大,只是被量得更充分。
一套策略还没碰上最糟的行情,并不代表它回撤低,只能说它的回撤还没被量出来。没量出来,不等于很小。
我们有历史记录的公开账户分布如下:
| 曾达到的最深回撤 | 账户占比 |
|---|---|
| 低于 5% | 38.5% |
| 超过 20% | 38.2% |
| 超过 50% | 17.6% |
中位数:9.7%。每六个账户里就有不止一个,曾经比自己的峰值低了 50% 以上。
最上面那一档要老实看待:回撤低于 5% 的 38.5%,其实混着两类账户,一类是真保守,另一类只是跑得还不够久,还没见分晓。光看这个数字分不出来,只有旁边的记录长度能分出来。所以看回撤数字之前,一定先看创建日期。
在认定谁的回撤“扛得住”之前,先用回撤计算器算算回本账:亏 50%,要赚 100% 才能回本。破产风险计算器管的是仓位管理;两者在外汇计算器指南里都有介绍。
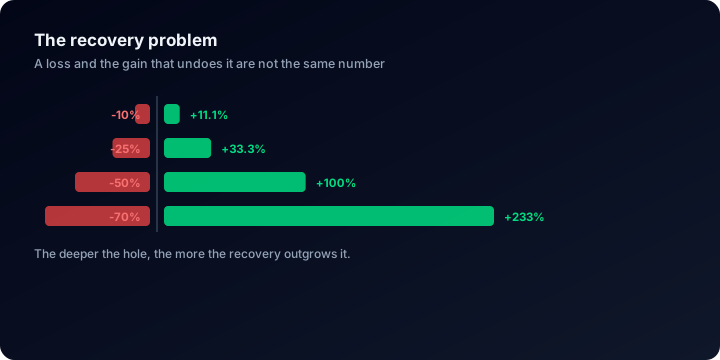
碰上一次事先没量出来的回撤,要付的代价比回撤本身涨得更快。
📊 这个账户群体的真实面貌
同一批账户的数据:
| 指标 | 数值 |
|---|---|
| 时间加权收益率为正的账户 | 63.0% |
| TWR 中位数 | +3.2% |
| 盈利因子中位数 | 1.28(交易 100 笔以上的账户为 1.29) |
| 夏普比率中位数 | 0.05 |
| 自动交易占比中位数 | 99%(53.9% 的账户超过 90%,42.2% 低于 10%) |
公开账户大多是赚钱的,但典型账户也只是勉强浮出水面。两件事同时成立,而后一件更有参考价值。还要注意,把门槛提到 100 笔以上,盈利因子几乎没变:这批账户的整体水平并不是靠小样本撑起来的。
最后一个数字:这些账户一共付了 $4,782,670 的佣金和 $862,547 的库存费。成本是短记录唯一能准确量出来的部分,因为每一笔交易都会产生成本,跟看得对不对毫无关系。在新账户上,交易者付了多少钱,比他赚了多少钱更靠得住。
🧭 实用的最低标准:经验判断,不是定理
没有哪道门槛能把样本变成证明。下面是我们自己的底线,低于这些就不下结论:这是经验判断,不是统计上的保证。
| 您要做的决定 | 已平仓交易 | 日历历史 | 另需满足 |
|---|---|---|---|
| 到底有没有优势? | 300–500 笔;单笔平均交易相对点差很小时,还要更多 | 6 个月,连续 | 数据经过验证,否则其余都无从谈起 |
| 风险扛不扛得住? | 足够多,至少真正经历过一段糟糕时期 | 12–24 个月,至少包含一段连续亏损期 | 看基于净值的回撤,而不是基于余额的回撤 |
| 我愿不愿意投钱? | 以上两项都满足 | 24 个月,且策略全程稳定 | 成本公开,没有说不清的空白期 |
常见的五种误判,以及对应的规则:
- 以较短的那个时钟为准。五周 8,000 笔交易,只是一份五周的记录;二十八个月 40 笔交易,只是一份 40 笔的记录。哪个时钟弱,就按哪个评判。
- 新账户回撤低,不等于风险低。那是还没量出来的回撤,三个月的记录上,它几乎肯定还会变大。
- 相互关联的交易不算独立样本。同一波行情里开出的一百笔网格单,其实是一次押注切成了一百份。相信交易笔数之前,先看 Z 值。
- 最好的那段不能拿来做规划。最好的季度告诉您一切顺利时会怎样;最差的季度告诉您以后还会遇到什么。
- 经过验证胜过时间长,连续不断又胜过两者。两百笔经纪商同步的交易,分量超过两千笔电子表格里的交易;中间断了四个月的记录,其实是两份短记录,而空白期往往正好落在最关键的地方。请参阅经验证与未经验证的业绩记录以及交易业绩宣传核查清单。
🖥️ 在 ShowMyTrades 账户页面上这样做
账户统计 → 信息图标。标题旁的弹出框里,创建于一项显示账户的创建日期。看任何百分比之前先点开它:后面所有数字的分母都由它决定。
月度收益。有四种视图:表格、图表、日历和汇总。表格是年份 × 月份的网格,最右边是年度合计:数一数有数字的格子,因为空着的月份是缺了样本,不是不赚不亏。日历把某一个月按天展开,图例里把空着的日子标为无交易活动。
图表。同一笔资金的五种视图:增长、余额、盈利、逐笔交易增长和回撤。逐笔交易增长把“两种时钟”画了出来:横轴是交易序号而不是日期,长时间空仓就美化不了曲线了。在它和增长之间切换几次,看两者差多少,就知道这个账户实际走的是哪种时钟。
高级统计。总交易数和平均持仓时间是样本量的输入;标准差和期望值用于上面的计算。盈利因子、夏普比率、Z 值(概率) 和 AHPR / GHPR 补齐其余信息。
自定义分析。设置日期范围(还可以按品种、交易类型、星期、交易时段、手数、盈亏范围和交易持续时间筛选),所有统计都会只按这部分交易重新计算。把历史一分为二,两半各算一次:真正的优势两半都会出现;只在前一半出现的优势,是对着前一半拟合出来的。
账户所有者还可以按自己的魔术号和交易注释给记录分组。这些标签归账户所有者所有:我们从不猜测、点名或推断某个账户上运行的是什么软件,也不公布任何按策略汇总的数据。
验证徽章。业绩记录已验证表示数据以只读方式直接来自经纪商,而不是有人填的表;交易权限已验证表示发布者证明了账户由自己掌控。没有前一个徽章,样本量也就无从谈起:等于是拿未经核实的数字做算术。如何获得这两个徽章。
账户页面完整导览逐一介绍了每个模块。
❓ 常见问题
你们认真看待的记录,最短要多长? 快节奏的自动化系统:大约 400 笔已平仓交易、连续六个月,经过验证,回撤图表里至少出现过一次像样的下跌。波段系统则主要看日历时间:18 到 24 个月。两者都是经验判断,也都以策略中途没有改动为前提。
我的账户才三个月,怎样才能让它有看头? 样本没有捷径,但您可以让它算数:先验证,再公开,然后别去动它。一份逐月累积、从不中断的记录,本身就是全部价值。具体做法见交易表现追踪。
记录越长就一定越好吗? 不一定。如果策略一年前改过,之前的数据衡量的是一个已经不存在的系统,新旧混在一起看,还不如只看近期那段。可以用自定义分析的日期范围,把当前版本单独拎出来。
回测历史算进样本吗? 不算。回测衡量的是一套规则在它本来就看得见的数据上会表现如何。它可以反复重跑,直到结果好看为止,而且实盘执行会出的那些问题,它几乎一样都碰不到。只有往后实打实做出来、经过经纪商验证的交易才算数。
为什么公开账户的收益中位数只有 3.2%? 因为这是各种账龄的实盘账户的真实中位数,上个月才连接的、正在回撤中的都算在内。拿它当参照很合适:一份 +300%、没有一个亏损月的记录,等于要您相信一件远远超出常态的事,而这个常态来自 1,540 万笔真实交易。
🔗 相关指南
- 如何读懂交易账户控制台:逐一解释页面上的每项指标
- 经验证与未经验证的业绩记录:为什么数据来源比样本量更重要
- 如何核查交易业绩宣传:付钱给任何人之前的核查清单
- 交易表现追踪:打造一份值得一读的记录
动手数一数样本吧。探索里列出了公开账户的增长率和回撤;点开任何一个,账户页面都会给出创建日期、交易笔数和完整的月度网格。
免费连接您的账户,让时钟走起来。这个问题,您唯一能解决的,就是从今天开始积累的那一份记录。