什么是基于余额的回撤?余额回撤(DD on Balance)
基于余额的回撤,是账户已平仓余额有史以来从峰值到谷底的最深跌幅,持仓的未实现盈亏不算在内。亏损只有兑现了才计入,所以在业绩记录的两个回撤数字里,它是更宽容的那一个。ShowMyTrades 把它标作余额回撤,并且总是和基于净值的回撤并排显示。
工作原理
两者都是历史最差值,参照的是同一条按余额画出的高水位线。区别在于拿什么去和它比,以及多久比一次:
峰值 = 已平仓余额的高水位线,随每一笔资金流动按比例调整

余额回撤 %  = 最差的 (余额 − 峰值) / 峰值 × 100                每笔交易时
回撤   %  = 最差的 (min(余额, 净值) − 峰值) / 峰值 × 100       每天一次
          其中 净值 = 余额 + 持仓的浮动盈亏
余额按账户自身的历史逐笔推算,每笔已平仓交易都扣掉佣金和库存费后计入。峰值随交易盈利往上走,自己永远不会回落。两者记录的都是历史最差值,不是当前状况,所以只会变差,不会好转。
资金进出有专门的处理:入金或出金让余额按什么比例变化,峰值就按同样的比例调整,所以存钱取钱既不会制造回撤,也不会修复回撤。两者的下限都是 −100%,余额被强制平仓(stop-out)打到零以下时,显示为全部亏光。
既然两者共用一个峰值,这两个数字就可以合起来当作一次测量来看:
- 两者接近。仓位在出问题的位置附近就平掉了,没扛着多少亏损。
- 净值回撤大得多。亏损单一直拿着不平。账户的亏损报得晚,余额数字反映的是账面记录,而不是风险。
- 两者完全相同。要么浮亏从来没有和高水位时刻撞在一起,要么那段时间根本没有浮动盈亏的历史数据。
- 余额回撤反而更大。通常是采样方式造成的:余额每笔交易都检查,净值只看每日收盘值,所以一天之内出现又填平的坑,前者看得到,后者看不到。
为什么重要
两者之间的差距,是识别“从不平亏损单”的系统最清楚的一个信号。网格、马丁格尔和摊平加仓策略,天生就会画出平滑的余额曲线:一笔永远不平的仓位,永远碰不到余额。它们的净值说的是另一回事,而最终让账户完蛋的,正是净值。
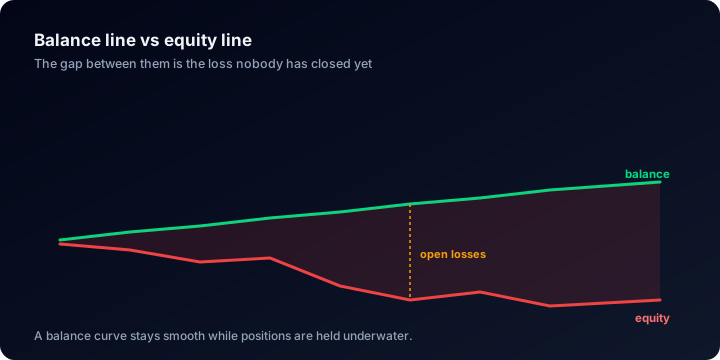
两条线之间的差距,就是余额还没有记上账的亏损。
这不是见仁见智的解读。保证金按净值计算,所以保证金比例和任何追加保证金通知都跟着净值线走,完全不看余额线。一份记录收益可观、余额回撤只有 3%,旁边的净值回撤却有 45%,这不是低风险系统:它曾经亏掉 45%,只是一直没认。两个数字贴得近,这本身就是证据:亏损一出现就了结了。
数据显示了什么
以下数据描述的是在 ShowMyTrades 上公开的账户,并不代表所有交易者。在有交易历史的已发布账户中(2026 年 8 月),最深回撤的中位数为 9.7%。两头分得很开:38.5% 的账户从未从峰值回落超过 5%,而 38.2% 曾回撤超过 20%,17.6% 超过 50%。
正是在第一组里,这一对数字最能派上用场:回撤低于 5% 的记录,要么是风控严格,要么是浮亏还没兑现,而这两种情况在余额图上看起来一模一样。这批账户大多是自动化交易:中位账户 99% 的交易由自动化系统执行,53.9% 的账户自动化程度超过 90%。机器人扛着亏损单,既不会累,也不会慌。
在 ShowMyTrades 上的位置
余额回撤位于账户统计面板中回撤的正下方,每个已发布账户的页面上都有,完整控制台小组件里也有。这两行就是面板的整个风险区块,用一条分隔线隔开,上面没有标题。数值由我们的统计服务根据账户已同步的历史计算得出,没有任何人手动填写,显示时不带负号。
页面上另有两处能把情况补全。净值一行显示净值占余额的百分比:低于 100%,说明此刻持仓处于浮亏,而这块缺口正是余额回撤不计入的部分。图表模块里的回撤视图用柱状图画出账户整个生命周期的日回撤,下跌持续了多久一眼就能看到,不用去猜。
常见误解
- “数字小的那个才是真实风险。”数字小的通常是余额回撤,而它天生就是偏乐观的那一个。
- “它没算交易成本。”算了。每笔已平仓交易计入余额时,佣金和库存费都已经扣掉。
- “出金会显示成回撤。”不会。资金变动会让高水位线和余额按同样的比例调整。入金也同样修复不了回撤。
- “两个数字看到的细节一样多。”净值每天只采样一次,所以在一个交易日内跌下去又完全涨回来,它不会留下任何痕迹。
完整的计算方法,包括为什么回撤深度和持续时间是两个不同的问题,请参阅最大回撤详解。