最大回撤详解:一路走来有多煎熬,看这个数字就知道(2026 年版)

📉 两个账户,同样的收益
两个账户全年都赚了 40%。一个您能拿到年底;另一个,您多半会在最难熬的时候平掉,而三周之后它就回来了。
区分这两个账户的,就是最大回撤。业绩记录上的其他统计讲的都是终点,回撤讲的是一路上的颠簸。
这也是大多数人最后才看、甚至根本不看的数字。醒目的绿色百分比好懂,也好卖;34% 的回撤既不好懂,也不好卖。正因如此,它比上面任何一个数字都更能说明问题。
🧮 这个数字实际衡量什么
最大回撤是账户有史以来从峰值到谷底的最大跌幅,按下跌前那个峰值的百分比计算。
算法很简单:持续记录一条高水位线,账户每创一次新高,这条线就跟着上移;账户落在线下方时,就量一量差了多少。历史上最深的那一段差距,就是最大回撤:
(峰值 − 谷值) ÷ 峰值 × 100
有三点经常被人忽略:
它不是您亏得最多的那一笔交易。回撤是累积出来的。连亏十二笔小单,每一笔都严守纪律,挖出的坑照样可能比一笔灾难性交易更深。交易列表看上去干干净净,曲线却可能已经回撤了 30%。
它是历史最大值,不是上限。它记下的只是到目前为止最糟的情况,并不能保证下个月不会更糟。账户还年轻时,最大回撤低,多半只说明“时间还不够长”。
它永远不会回落。账户一旦出现过 30% 的回撤,这个数字就永远是 30%,哪怕之后完全回本、又创了十次新高。这是有意为之:交易者没法靠之后一个好年份,把最难看的那一段抹掉。
⚖️ 净值回撤与余额回撤
ShowMyTrades 会把两个回撤数字并排显示,而两者相差多少,是整个页面上最有用的信号之一。
| 指标 | 计算基础 | 是否包含持仓? | 说明什么 |
|---|---|---|---|
| 回撤 | 净值(余额 + 浮动盈亏) | 是 | 账户当时实际价值跌了多少 |
| 余额回撤 | 仅已平仓余额 | 否 | 已实现结果跌了多少,未平仓的部分一概不算 |
余额回撤是两者中更好看的那个,而且天生如此:只要亏损单不平仓,它就永远不会出现在这个数字里。网格、马丁格尔和摊平加仓类系统靠的正是这一点:死扛亏损单不平,余额曲线就能一直保持平滑。
所以,账户显示回撤 41%、余额回撤 6%,并不是哪里出了错。这个系统实际上曾回撤 41%,已平仓结果却只显示出 6% 的低谷。净值数字才说了实话,两者之间的差距,本身就是对这个策略的描述。
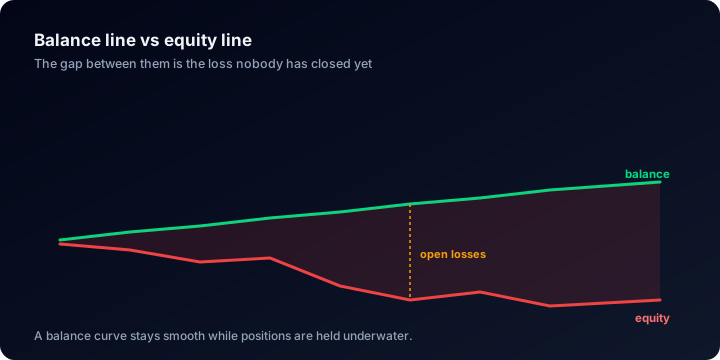
两条线之间的空白,是一笔已经存在、只是还没入账的亏损。
反过来看同样能说明问题。两个数字挨得很近,说明仓位在出现亏损的位置附近就平掉了,这正是止损该起的作用。整个页面各部分怎么配合着看,详见控制台解读指南。
🔁 回本问题:先看深度,再看持续时间
亏损和盈利并不对称,因为两者的计算基数不同。$10,000 亏掉 20%,剩下 $8,000;要回到 $10,000,得在 $8,000 的基础上赚 $2,000,也就是 25%,而不是 20%。
而且差距拉开得很快:
| 回撤 | 回到原峰值所需的收益 | 收益与亏损之比 | 按每月 5% 复利所需月数 |
|---|---|---|---|
| 5% | 5.3% | 1.05× | 1.1 |
| 10% | 11.1% | 1.11× | 2.2 |
| 20% | 25.0% | 1.25× | 4.6 |
| 30% | 42.9% | 1.43× | 7.3 |
| 40% | 66.7% | 1.67× | 10.5 |
| 50% | 100.0% | 2.00× | 14.2 |
| 60% | 150.0% | 2.50× | 18.8 |
| 70% | 233.3% | 3.33× | 24.7 |
| 80% | 400.0% | 5.00× | 33.0 |
| 90% | 900.0% | 10.00× | 47.2 |
回撤在 20% 以内,这种不对称只是有点麻烦;一旦超过 50%,它就成了这个账户最要命的事:资金得翻一倍才能回到起点,而靠的还是刚刚让资金腰斩的那个策略。
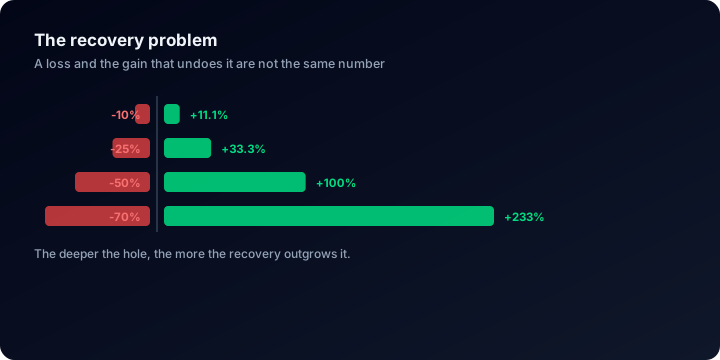
跌得越深,回本那根柱子就比亏损那根长得越多,而且还得由同一个策略来完成。
回撤计算器可以用您自己的余额算出这些数字,并根据您设定的月收益估算回本时间。旁边两个工具也值得一用:破产风险计算器,以及仓位计算器,后者帮您把单笔交易控制得足够小,连续亏损时也扛得住。全部工具见外汇计算器指南。
深度只是问题的一半。同样是 25% 的回撤,七周内回本,不过是一个糟糕的季度;十四个月后还没回本,就是策略已经失效、只是没人承认。两种情况下的深度数字一模一样,真正把人逼出市场的是持续时间。让人放弃的往往不是又快又猛的那一跌,那时心里还抱着希望,而是不温不火、熬了九个月还没回本的日子。
持续时间看的是图表的形状,而不是某个单一数字。图表模块里的回撤视图用柱状图按时间画出每天的回撤:一段又宽又浅的区间,比同样深度的一根尖刺更难熬。逐笔交易增长视图也很有用:它按交易序号而不是日期排列曲线,长时间空仓对曲线的美化就被去掉了。
再交代一下这里的回撤是怎么来的:ShowMyTrades 公开账户的中位数是 171 笔已平仓交易、平均持仓时间中位数 2.4 小时、自动交易占比中位数 99%(有交易历史的公开账户,2026 年 8 月)。这些大多是节奏快的自动化账户,回撤很少源于某一个错误决定,而是几百个小决定朝着同一个方向错下去。
📊 真实账户上的回撤到底是什么样子
这部分内容,营销页面是不会给您看的。统计范围是 ShowMyTrades 上有交易历史的公开账户(2026 年 8 月),来自 1 万+ 个已连接账户、超过 1,540 万笔同步交易:
| 达到的最深回撤 | 账户占比 |
|---|---|
| 低于 5% | 38.5% |
| 超过 20% | 38.2% |
| 超过 50% | 17.6% |
中位数是 9.7%,而分布的形态很值得玩味:38.5% 的账户回撤从未超过 5%,38.2% 曾超过 20%,夹在中间的只有大约四分之一。这里的账户,要么是真保守,要么是真不保守。
再看尾部:17.6% 的账户曾在某个时候比峰值低了 50% 以上。这些账户每一个都得赚 100%,才能回到原来的水平。
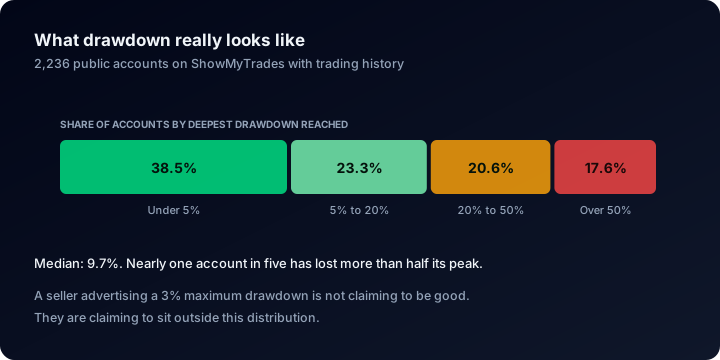
单看一个回撤数字说明不了什么,得先知道它落在这个分布的哪个位置。
接下来把回撤和收益放在一起看。同一批账户里,时间加权收益率中位数为 +3.2%,按时间加权计算 63.0% 的账户为正收益。这两个中位数描述的是不同的账户,不能相除得出比率,但足以说明量级:在这里,平平的收益往往伴随着几倍于它的回撤。哪份记录把这层关系倒了过来,就最值得追问。
再看另一组数字:盈利因子中位数为 1.28,胜率中位数为 68.8%。多数账户大部分交易都赚钱,最后却只是勉强领先,说明偶尔出现的亏损远比盈利大。突发回撤正是出在这种账户上:先是长时间风平浪静、胜率很高,然后一连串巨额亏损接踵而来。
所以,看到三位数的收益旁边标着 4% 的最大回撤,最好停下来想一想。对照上面的分布,这已经不只是成绩好坏的问题,而是关系到账户是怎么衡量的,首先要查的就是历史有多长。其余该按什么顺序查,见如何验证业绩宣传。
🏦 自营交易公司如何计算回撤
如果您交易的是资金账户,回撤就不再只是诊断指标,而是一条规则。各家公司的细节不尽相同,但大多同时执行两条限制。
每日亏损限制。以交易日开始时的净值为基准,按公司的服务器时间重置。它按净值计算,持仓的浮动亏损一出现就算数,不用平掉任何仓位也可能触线。
总(或最大)回撤限制。从一条底线算起,底线分两种:静态底线固定在初始余额;追踪底线跟着最高净值走,有的一路跟到底,有的在账户盈利达到一定金额后锁定。用追踪底线时,每赚一段钱,判您失败的那条线也跟着抬高。
由此得出两点。第一,两条限制都按净值算,所以余额回撤与合规无关:死扛亏损单的系统,已平仓结果看着风平浪静,照样可能一个下午就突破每日净值限制。第二,追踪底线对利润回吐的惩罚比静态底线狠得多,顺利了一周之后,仓位大小就该相应调整。
关于产品本身,要说清楚:ShowMyTrades 不执行自营交易公司的规则,也从不动您的持仓。为账户开启 Prop Shield,填入公司规定的各项限制,它就会在日亏损、最大回撤和盈利目标上提醒您,方式可以是站内通知、Telegram 或邮件。页面本身则只显示账户达到过的最大净值回撤,大多数公司的总限制也正是以此衡量:这是一份记录,不是实时的规则检查。
🔎 如何在账户页面上读回撤
下面这些都在实时账户页面上,每个数字都来自经纪商连接,而不是某人填的表。
- 统计面板。
回撤和余额回撤上下相邻,紧接在增长、绝对增长和两行平均收益下面,每一行都有提示框给出定义。这两个数字一定要放在一起看。 - 图表模块:回撤。回撤水下图(underwater),以百分比柱状图按时间显示,持续时间在这里一目了然。
- 图表模块:盈利曲线。已平仓盈亏,下方画着回撤,回撤深度与造成它的交易一一对应。
- 图表模块:净值曲线。余额和净值两条线。两者长期分开,中间就是浮动亏损,想找出死扛亏损单不平的系统,看这里最快。
- 月度收益表。要找的是最差的月份,不是最好的。最差的那种月份,还会再来。
- 高级统计。标准差看离散程度,夏普比率看每单位波动换来的收益,Z 值看盈亏是否扎堆出现。Z 值显示出强烈的连串性,就是摊平加仓系统的典型特征。
- 交易表格。打开亏损的那段时间,逐笔看看点数、毛利润、持续时间、库存费和佣金。
- 探索和小组件。在探索动态里,新发布的账户会直接显示平台、增长、回撤和余额。可嵌入的小组件有回撤 % 图表、盈利 + 回撤图表,以及包含增长、回撤、余额和净值的统计卡片。
有一点比上面所有内容都重要:数据没有经过经纪商验证,这些数字就毫无意义。在我们自己的平台上,只有 65 个账户带有“业绩记录已验证”、264 个账户带有“交易权限已验证”,所以徽章要亲自核实,不能想当然:参见经验证与未经验证的业绩记录。
⚠️ 回撤的五个常见误区
- 只看深度,不看时长。60 笔交易的 4% 最大回撤只是噪音;同样的数字出现在四年、8,000 笔交易上,才算证据。看百分比之前,先查交易笔数和开始日期。
- 因为余额回撤更小就拿它说事。有人宣传回撤却不说是哪一个,就当它是好看的那个,自己去找净值数字。
- 把最大值当成上限。它是已经出现过的最坏结果,不是可能出现的最坏结果。一个从未突破 10% 的策略,只说明了它在迄今遇到的行情里表现如何。
- 拿不同风险设置下的回撤作比较。同一个策略手数加倍,回撤大约也会翻倍,并没有告诉您任何新东西。回撤要和它换来的收益比,不要孤立地和别的账户的回撤比。
- 把一次回本当作稳健的证明。一个从 55% 回撤中回来的账户活下来了,您知道的也就这么多。同样的交易换个顺序,它可能就爆仓了,而顺序不是本事。
❓ 常见问题
最大回撤多少算好? 没有统一的标准,只能看比例:把回撤和它换来的收益、回本花的时间放在一起判断。作为参考,我们有历史记录的公开账户中,最深回撤的中位数是 9.7%,其中 38.5% 一直保持在 5% 以下。
我该公布哪个数字,净值的还是余额的? 净值的。它更大,也更诚实,任何专业看您记录的人都会找这个数字。只公布余额回撤,别人难免会想您是有意为之。
最大回撤会随时间降低吗? 不会,它只升不降。净值创新高不会让它归零,一个好年份也抹不掉它。
入金会降低我的回撤吗? 不会。这里的增长按时间加权计算,资金进出本来就被剔除在外。最大回撤是历史最大值:今天到账的钱只会改变今天以后的余额,已经发生过的下跌抹不掉。
我的账户显示回撤 8%,余额回撤却是 35%。是程序出错了吗? 少见,但有可能:未平仓盈利把净值抬了上去,已平仓结果却在下跌,就会出现这种情况。看看净值曲线:如果净值线远高于余额线,说明您手里有大量浮动盈利,而这些在平仓之前都不算结果。
怎样追踪自己账户的回撤? 以只读方式连接账户,让回撤自动持续计算,不用事后再拿对账单去还原。具体方法见追踪您的交易表现。
🔗 相关指南
- 如何读懂交易账户控制台:页面上的其他各项指标,以及哪些可以被做手脚
- 交易表现追踪完全指南:怎样持续盯住回撤,而不是事后才发现
- 如何验证交易业绩宣传:面对“300% 收益、4% 回撤”这类推销时的核查清单
- 如何验证您的交易账户:拿到两个徽章,让您自己的回撤数字也能作为证据
看看真实的分布。探索上的账户都是实时的、与经纪商同步的,回撤也全部摆在那里,深的浅的都有。中位数正是因此才有意义。
免费连接您的账户,只需只读投资者密码,您自己的回撤从第一天起就开始计算,不用日后再去还原。