Ab wann sagt ein Track Record etwas aus? (2026)

⏳ Die Frage, die fast alle falsch stellen
„Wie lang muss ein Track Record sein?“
Der Instinkt stimmt, die Frage nicht: Auf sie gibt es keine einheitliche Antwort. Ein Scalper kann in einem Monat 500 Trades produzieren. Ein Swingtrader mit zehn Trades im Monat braucht für dieselben 500 ganze fünfzig Monate. Auf der einen Uhr sind beide Track Records gleich groß, auf der anderen trennt sie ungefähr der Faktor fünfzig.
Dazu kommt ein zweites Problem, und es wiegt schwerer. Wer nach der Länge fragt, will wissen, ob der Gewinn echt ist. Kaum jemand fragt, ob der Verlust schon eingetreten ist. Genau das verbirgt ein kurzer Track Record.
In diesem Artikel geht es um die Stichprobengröße: wie viel Aussagekraft ein Track Record hat und wo die Rechnung an ihre Grenzen stößt. Die Zahlen stammen von den öffentlichen Konten auf ShowMyTrades mit Trade-Historie, ausgewählt aus mehr als 10.000 verbundenen Konten und 15,4 Millionen synchronisierten Trades, gemessen im August 2026. Sie beschreiben die hier veröffentlichten Konten, nicht Trader im Allgemeinen.
🎲 Was drei profitable Monate wirklich beweisen
Nimm eine Strategie ganz ohne Edge (einen Münzwurf mit einem Chart dazu) und unterstelle, dass jeder Monat unabhängig ein 50:50-Fall ist. Wie wahrscheinlich eine Serie grüner Monate dann ist, lässt sich auf dem Bierdeckel ausrechnen.
| Grüne Monate in Folge | Wahrscheinlichkeit bei einer Strategie ohne Edge | Erwartete Anzahl unter 1.000 Tradern |
|---|---|---|
| 3 | 12,5 % | 125 |
| 6 | 1,6 % | 16 |
| 9 | 0,20 % | 2 |
| 12 | 0,024 % | 0 oder 1 |
Drei grüne Monate sortieren sieben von acht Tradern aus. Das beeindruckt, bis du die andere Seite liest: In jeder Gruppe von tausend Leuten ganz ohne Können haben 125 genau jetzt eine makellose Dreimonatsbilanz, und jeder von ihnen kann sie per Screenshot vorzeigen.
Jetzt der unangenehme Teil: Diese Tabelle ist der optimistische Fall, denn echte Strategien verhalten sich auf Monatsebene nicht wie Münzwürfe. Die mediane Trefferquote unserer öffentlichen Konten liegt bei 68,8 %. Diese Grundgesamtheit neigt also zu Systemen mit vielen kleinen Gewinnen und seltenen großen Verlusten. Ein so gebautes System gewinnt die meisten Monate schon durch seine Konstruktion, nicht durch einen Edge; es kann ein Jahr lang einen negativen Erwartungswert haben und trotzdem elf von zwölf Monaten grün abschließen.
Für sich genommen ist die Zahl der grünen Monate also fast wertlos. Zählen musst du Belege, nicht Gewinne.
⏱️ Zwei Uhren, und du brauchst beide
Ein Track Record läuft auf zwei voneinander unabhängigen Skalen, und genau dort, wo man sie verwechselt, geht die Due Diligence schief.
Die Anzahl der Trades misst den Edge. Jeder geschlossene Trade ist eine weitere Stichprobe zur Frage „Verdient dieses System im Schnitt Geld?“. Mehr Trades, genauere Schätzung.
Die Kalenderzeit misst die Marktphasen. Märkte ändern ihr Verhalten nach ihrem eigenen Zeitplan, und das lässt sich nicht beschleunigen, indem du öfter handelst. Zwei Jahre Historie enthalten zwei Jahre Marktbedingungen, egal ob du in dieser Zeit zehn Trades gemacht hast oder zehntausend.
Die folgende Tabelle ist eine Veranschaulichung, keine Messung: Wir nehmen vier Handelsgeschwindigkeiten, halten jede konstant und teilen. Nichts in der ersten Spalte ist eine Statistik über irgendein Konto.
| Stil | Angenommene Trades pro Monat | Monate bis 400 Trades | Bis dahin abgedeckte Kalenderzeit |
|---|---|---|---|
| Scalping | 500 | unter 1 | ein paar Wochen |
| Intraday | 50 | 8 | fast ein ganzes Jahr |
| Swing | 10 | 40 | etwas mehr als drei Jahre |
| Position / Carry | 2 | 200 | länger als die meisten Karrieren |
Ein Scalper mit 5.000 Trades in sechs Wochen hat die Frage nach dem Edge geklärt und die Frage nach den Marktphasen überhaupt nicht beantwortet. Ein Positionstrader mit vier Jahren Historie hat das spiegelbildliche Problem: Marktphasen in Hülle und Fülle, aber viel zu wenige Trades.
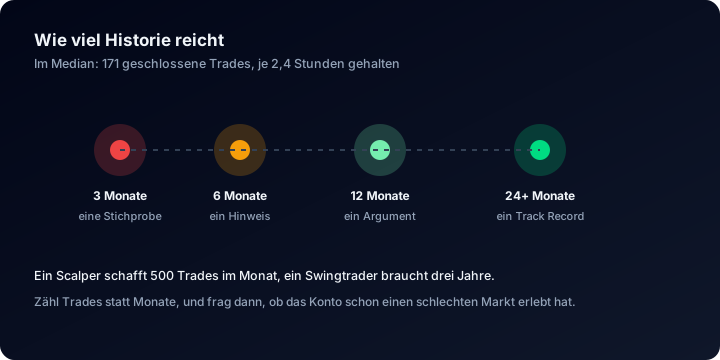
Beurteile einen Track Record nach der Uhr, die hinterherhinkt, denn die Kalenderuhr lässt sich durch häufigeres Handeln nicht beschleunigen.
Unsere eigene Grundgesamtheit läuft auf der schnellen Uhr. Das mediane öffentliche Konto hat 171 geschlossene Trades bei einer medianen Haltedauer von 2,4 Stunden. Die Zahl der Trades wächst bei diesen Konten schnell, die abgedeckte Kalenderzeit nicht. Das typische Konto hier wird deshalb eher nach Monaten als nach Trades beurteilt.
📐 Wie viele Trades, bis der Durchschnitt etwas bedeutet
Die Unsicherheit eines geschätzten Durchschnittstrades ist der Standardfehler: σ ÷ √N, wobei σ die Standardabweichung von Trade zu Trade ist und N die Zahl der Trades. Dreh die Formel um. Damit der gemessene Durchschnittstrade zwei Standardfehler von null entfernt liegt, gilt:
N ≥ (2σ ÷ Durchschnittstrade)²
Mit konkreten Zahlen:
| Durchschnittstrade ÷ Standardabweichung von Trade zu Trade | Nötige Trades, um zwei Standardfehler über null zu liegen |
|---|---|
| 0,30: außergewöhnlich stark | 45 |
| 0,20 | 100 |
| 0,10: typisch für ein funktionierendes System eines Privattraders | 400 |
| 0,05 | 1.600 |
| 0,02 | 10.000 |
Setzen wir unser medianes Konto ein. Bei 171 Trades ist √171 ≈ 13,1; der Durchschnittstrade muss also mindestens 15 % der Standardabweichung von Trade zu Trade betragen, bevor sich der Track Record vom Rauschen abhebt. Viele echte Systeme schaffen diese Hürde. Viele nicht, und daran ändert auch eine selbstbewusste Präsentation nichts.
Eine Einschränkung, denn genau hier wird gern zu viel behauptet: Die Rechnung setzt voraus, dass die Trades unabhängig voneinander sind, und das sind sie oft nicht. Grid-Systeme und Systeme, die nachkaufen, erzeugen so stark korrelierte Trades, dass hundert davon so viel Information enthalten wie fünf. Der Wert Z-Score (Wahrscheinlichkeit) in den Erweiterten Statistiken macht diese Häufung sichtbar: Ist er stark negativ, behandle die effektive Stichprobe als viel kleiner als die Zahl der Trades.
📉 Drawdown ist das Stichprobenproblem in Verkleidung
Der maximale Drawdown ist ein laufendes Maximum. Er kann steigen, wenn ein Track Record länger wird. Er kann gleich bleiben. Sinken kann er nie. War ein Konto einmal 22 % unter seinem Höchststand, bleibt es für immer ein Konto mit 22 % Drawdown.
Bei einem kurzen Track Record beschreibt ein niedriger maximaler Drawdown deshalb das Beobachtungsfenster, nicht die Strategie. Zwei Konten mit identischen Regeln, eines drei Monate alt, das andere drei Jahre: Das ältere zeigt mit ziemlicher Sicherheit den tieferen Drawdown. Es ist nicht das riskantere System, sondern das besser gemessene.
Eine Strategie, die ihrem schlechtesten Marktumfeld noch nie begegnet ist, hat keinen niedrigen Drawdown. Sie hat einen ungemessenen Drawdown, und ungemessen ist kein anderes Wort für klein.
So verteilt sich der Wert über unsere öffentlichen Konten mit Historie:
| Tiefster erreichter Drawdown | Anteil der Konten |
|---|---|
| Unter 5 % | 38,5 % |
| Über 20 % | 38,2 % |
| Über 50 % | 17,6 % |
Median: 9,7 %. Mehr als jedes sechste Konto lag irgendwann über 50 % unter seinem eigenen Höchststand.
Lies die oberste Zeile ehrlich: Die 38,5 % unter 5 % mischen zwei ganz verschiedene Gruppen, nämlich wirklich konservative Konten und Konten, die noch nicht lange genug laufen, um das herauszufinden. Die Zahl allein kann sie nicht auseinanderhalten. Das kann nur die Länge des Track Records daneben. Deshalb gilt: Erst das Erstellungsdatum prüfen, dann den Drawdown lesen.
Bevor du den Drawdown eines anderen als verkraftbar akzeptierst, rechne im Drawdown-Rechner nach, was die Erholung kostet: Ein Verlust von 50 % braucht einen Gewinn von 100 %, um wieder bei null zu sein. Der Risk-of-Ruin-Rechner kümmert sich um die Positionsgröße; beide findest du im Artikel zu den Forex-Rechnern.
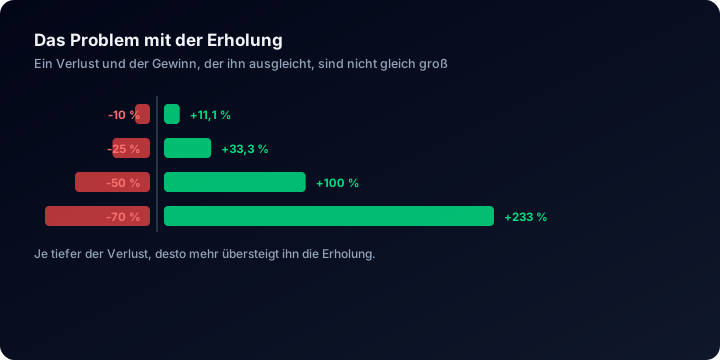
Die Strafe dafür, auf einen Drawdown zu treffen, den du nie gemessen hattest, wächst schneller als der Drawdown selbst.
📊 Wie die Grundgesamtheit tatsächlich aussieht
Aus denselben Konten:
| Kennzahl | Wert |
|---|---|
| Konten mit positiver zeitgewichteter Rendite | 63,0 % |
| Mediane TWR | +3,2 % |
| Medianer Profitfaktor | 1,28 (1,29 bei Konten mit 100+ Trades) |
| Mediane Sharpe Ratio | 0,05 |
| Medianer Anteil automatisierter Trades | 99 % (53,9 % der Konten über 90 %, 42,2 % unter 10 %) |
Die meisten veröffentlichten Konten sind im Plus, und das typische liegt nur knapp über Wasser. Beides gilt gleichzeitig, und das Zweite ist die nützlichere Tatsache. Auffällig ist auch: Wer 100+ Trades verlangt, verschiebt den Profitfaktor kaum. Die Mitte dieser Grundgesamtheit wird nicht von winzigen Stichproben getragen.
Eine letzte Zahl: Diese Konten haben 4.782.670 $ an Kommissionen und 862.547 $ an Swaps gezahlt. Die Kosten sind der einzige Teil eines Track Records, den schon eine kurze Historie genau misst, denn sie fallen bei jedem Trade an und hängen nie davon ab, ob man richtiglag. Bei einem jungen Konto ist besser belegt, was der Trader bezahlt hat, als was er verdient hat.
🧭 Praktische Mindestwerte, als Ermessensfrage verstanden
Keine Schwelle macht aus einer Stichprobe einen Beweis. Das hier sind die Untergrenzen, unterhalb derer wir uns keine Meinung bilden würden: Ermessensentscheidungen, keine statistischen Garantien.
| Die Entscheidung, vor der du stehst | Geschlossene Trades | Historie in Kalenderzeit | Außerdem nötig |
|---|---|---|---|
| Gibt es überhaupt einen Edge? | 300–500, mehr, wenn der Durchschnittstrade im Verhältnis zum Spread klein ist | 6 Monate, durchgehend | Verifizierte Daten, sonst ist der Rest hinfällig |
| Ist das Risiko verkraftbar? | Genug, dass eine echte Pechsträhne dabei war | 12–24 Monate, mit mindestens einer Verlustphase | Drawdown auf die Equity, nicht Drawdown auf den Kontostand |
| Würde ich Geld darauf setzen? | Beides oben | 24 Monate, mit durchgehend unveränderter Strategie | Offengelegte Kosten, keine unerklärten Lücken |
Fünf typische Fehler und die Regeln, die daraus folgen:
- Die kürzere Uhr gibt den Ausschlag. 8.000 Trades in fünf Wochen sind ein Track Record von fünf Wochen; achtundzwanzig Monate mit 40 Trades sind ein Track Record von 40 Trades. Urteile nach der schwächeren Uhr.
- Ein niedriger Drawdown auf einem jungen Konto ist kein niedriges Risiko. Es ist ein ungemessener Drawdown, und bei einem Track Record von drei Monaten wird er mit ziemlicher Sicherheit noch wachsen.
- Abhängige Trades sind keine unabhängigen Stichproben. Hundert Grid-Trades gegen dieselbe Bewegung sind eine einzige Wette, in hundert Stücke geschnitten. Prüfe den Z-Score, bevor du der Zahl der Trades traust.
- Die beste Phase taugt nicht zur Planung. Das beste Quartal zeigt, was passiert, wenn alles klappt. Das schlechteste zeigt, was wieder passieren wird.
- Verifiziert schlägt lang, und lückenlos schlägt beides. Zweihundert Trades, die direkt vom Broker synchronisiert wurden, wiegen mehr als zweitausend aus einer Excel-Tabelle, und ein Track Record mit einem Loch von vier Monaten sind in Wahrheit zwei kurze Track Records: Die Lücke liegt meist genau dort, wo es interessant wurde. Siehe Verifizierte und unverifizierte Trading-Ergebnisse: Woran du glaubwürdige Performance erkennst und die Checkliste für Performance-Angaben.
🖥️ So gehst du auf einer ShowMyTrades-Kontoseite vor
Kontostatistik → das Info-Symbol. Das Popover neben der Überschrift zeigt unter Erstellt das Anlagedatum des Kontos. Öffne es vor jeder Prozentzahl: Es legt den Nenner für alles Weitere fest.
Monatsrenditen. Vier Ansichten: Tabelle, Chart, Kalender und Übersicht. Die Tabelle ist ein Raster aus Jahren und Monaten mit der Jahressumme rechts. Zähl die Zellen, in denen eine Zahl steht, denn ein leerer Monat ist fehlende Stichprobe, kein flacher Monat. Der Kalender zeigt einen einzelnen Monat Tag für Tag, und seine Legende kennzeichnet leere Tage mit Keine Aktivität.
Die Charts. Fünf Ansichten desselben Geldes: Wachstum, Kontostand, Gewinn, Wachstum nach Trades und Drawdown. Wachstum nach Trades macht die zwei Uhren sichtbar: Die x-Achse zeigt die Nummer des Trades statt des Datums, sodass lange Pausen die Kurve nicht mehr schönen. Wechsle zwischen dieser Ansicht und Wachstum, und der Unterschied verrät dir, auf welcher Uhr das Konto wirklich läuft.
Erweiterte Statistiken. Trades gesamt und Ø Haltedauer liefern dir die Stichprobengröße; Standardabweichung und Erwartungswert fließen in die Rechnung oben ein. Profitfaktor, Sharpe Ratio, Z-Score (Wahrscheinlichkeit) und AHPR / GHPR ergänzen den Rest.
Individuelle Analyse. Lege einen Zeitraum fest (zusätzlich zu Symbolen, Trade-Typ, Wochentagen, Uhrzeit, Lot-Größe, Gewinnbereich und Haltedauer), und jede Statistik wird für diese Teilmenge neu berechnet. Teile die Historie in zwei Hälften und werte jede einzeln aus: Ein echter Edge zeigt sich in beiden; ein Edge, der nur in der ersten Hälfte auftaucht, wurde an genau diese Hälfte angepasst.
Inhaber können ihren eigenen Track Record außerdem nach ihren eigenen Magic Numbers und Trade-Kommentaren aufschlüsseln. Diese Kennzeichnungen gehören dem Kontoinhaber: Wir raten, nennen oder erschließen nie, welche Software auf einem Konto läuft, und wir veröffentlichen keine zusammengefassten Werte pro Strategie.
Die Verifizierungs-Badges. Track Record verifiziert bedeutet, dass die Daten mit reinem Lesezugriff vom Broker kommen und nicht aus einem Formular. Handelszugriff verifiziert bedeutet, dass der Veröffentlichende vollen Zugriff auf das Konto nachgewiesen hat. Ohne das erste Badge ist die Stichprobengröße hinfällig: Du würdest mit ungeprüften Zahlen rechnen. So bekommst du beide Badges.
Der vollständige Rundgang durch eine Kontoseite geht jedes Modul einzeln durch.
❓ Häufige Fragen
Was ist der kürzeste Track Record, den ihr ernst nehmen würdet? Bei einem schnellen automatisierten System: grob 400 geschlossene Trades und sechs durchgehende Monate, verifiziert, mit einem Drawdown-Chart, der mindestens einen echten Einbruch zeigt. Bei einem Swing-System trägt stattdessen die Kalenderzeit das Gewicht: 18 bis 24 Monate. Beides ist Ermessenssache, und beides setzt voraus, dass die Strategie nicht mittendrin geändert wurde.
Mein Konto ist drei Monate alt. Wie mache ich es lesenswert? Abkürzen lässt sich die Stichprobe nicht, aber du kannst dafür sorgen, dass sie zählt. Verifiziere das Konto, veröffentliche es und lass es dann in Ruhe: Ein lückenloser Track Record, der Monat für Monat wächst, ist dein ganzes Kapital. Praktische Schritte findest du im Artikel „Der komplette Leitfaden zum Tracking deiner Trading-Performance“.
Ist ein längerer Track Record immer besser? Nein. Wurde die Strategie vor einem Jahr geändert, messen die älteren Daten ein System, das es nicht mehr gibt, und beides zu vermischen ist schlechter, als nur den jüngeren Teil zu lesen. Mit dem Zeitraum in der Individuellen Analyse grenzt du die aktuelle Version ab.
Zählt die Historie aus einem Backtest zur Stichprobe? Nein. Ein Backtest misst, wie ein Regelwerk auf Daten abgeschnitten hätte, die es bereits kennt. Er lässt sich so oft wiederholen, bis er gut aussieht, und hat fast keine der Fehlerquellen der echten Ausführung. Es zählen nur Forward-Trades, die vom Broker verifiziert sind.
Warum liegt das mediane öffentliche Konto nur 3,2 % im Plus? Weil das ein echter Median über laufende Konten jeden Alters ist, einschließlich solcher, die letzten Monat verbunden wurden, und solcher, die gerade im Drawdown stecken. Als Orientierung ist das nützlich: Ein Track Record mit +300 % ohne einen einzigen roten Monat verlangt von dir, etwas zu glauben, das weit außerhalb einer Verteilung aus 15,4 Millionen echten Trades liegt.
🔗 Weiterführende Artikel
- So liest du das Dashboard eines Handelskontos: jede Kennzahl der Seite, erklärt
- Verifizierte und unverifizierte Trading-Ergebnisse: Woran du glaubwürdige Performance erkennst: warum die Datenquelle mehr zählt als die Stichprobengröße
- Performance-Angaben im Trading überprüfen: die Checkliste, bevor du jemandem Geld zahlst
- Der komplette Leitfaden zum Tracking deiner Trading-Performance: einen Track Record aufbauen, der sich zu lesen lohnt
Zähl selbst nach. Unter Entdecken findest du öffentliche Konten mit Rendite und Drawdown; öffne eines, und die Kontoseite liefert dir Erstellungsdatum, Zahl der Trades und das vollständige Monatsraster.
Verbinde dein Konto kostenlos und lass die Uhr anlaufen. Lösen kannst du dieses Problem nur in einer Version: der, die ab heute Daten sammelt.
Deine Trefferquote täuscht dich: Was echte Konten zeigen (2026)
Über alle öffentlichen Konten liegt die mediane Trefferquote bei 68,8 %, der mediane Profitfaktor nur bei 1,28. Die Rechnung hinter dieser Lücke und wie du dein eigenes Konto prüfst.
So zeigst du deine MT4- oder MT5-Ergebnisse auf deiner Website
Live-Equity-Kurve, Statistiken und Trades eines MetaTrader-4- oder MetaTrader-5-Kontos in rund zehn Minuten auf der eigenen Website: Konto mit Lesezugriff verbinden, veröffentlichen, ein Code-Snippet einfügen. Kostenlos.