Was ist der Profitfaktor? Formel, gute Werte, echte Daten
Der Profitfaktor ist der Bruttogewinn geteilt durch den Bruttoverlust: Die Summe aller Gewinn-Trades wird durch die Summe aller Verlust-Trades geteilt. Ein Profitfaktor von 1,50 heißt, dass das Konto für je 1,00 $ Verlust insgesamt 1,50 $ Gewinn gemacht hat. Unter 1,00 verliert das Konto rechnerisch Geld, ganz gleich, wie oft es gewinnt.
So funktioniert es
Profitfaktor = Bruttogewinn / |Bruttoverlust|
Die Formel lässt dabei einiges außen vor: wie lange das Konto gehandelt hat, wie viel Kapital es eingesetzt hat und wie tief es zwischendurch gefallen ist.
Man kann sie auch über die Trefferquote und die durchschnittliche Trade-Größe ausdrücken, und erst so wird sie zum Diagnosewerkzeug:
Profitfaktor = (Trefferquote × Ø Gewinn) / ((1 − Trefferquote) × Ø Verlust)
Zwei grundverschiedene Systeme können beim selben Wert landen. Eine Trefferquote von 30 % mit Gewinnern, die viermal so groß sind wie die Verlierer, ergibt 1,71. Eine Trefferquote von 80 % mit Gewinnern, die nur halb so groß sind wie die Verlierer, ergibt 2,00. Beide funktionieren, aber sie scheitern auf unterschiedliche Weise und fühlen sich im Handel völlig anders an.
| Profitfaktor | Einordnung |
|---|---|
| Unter 1,00 | Verliert Geld, und zwar strukturell, nicht nur knapp |
| 1,00–1,10 | Im Rauschen. Eine schlechte Woche macht ihn zunichte |
| 1,10–1,30 | Dünner, aber echter Edge, wenn die Stichprobe groß ist |
| 1,30–2,00 | Eine funktionierende Strategie |
| 2,00–3,00 | Stark. Anzahl der Trades und Kostenrechnung prüfen |
| Über 3,00 | Bei langen Historien selten: meist eine kurze Stichprobe, ein paar außergewöhnlich große Gewinner oder offene Verlierer, die noch nicht realisiert sind |
Warum das wichtig ist
Auf die Frage „Verdient dieses System Geld?“ gibt keine einzelne Kennzahl eine sauberere Antwort als der Profitfaktor. Und er lässt sich viel schwerer schönrechnen als eine Trefferquote, weil jeder Verlust in voller Höhe in den Nenner eingeht.
Ein Risikomaß ist er allerdings nicht. Über die Reihenfolge weiß der Profitfaktor nichts: Ein Konto, das sein Geld in einem einzigen Monat verdient und danach elf Monate lang verloren hat, zeigt denselben Wert wie eines, das sich Woche für Woche nach oben gearbeitet hat. Lies ihn deshalb zusammen mit dem maximalen Drawdown, sonst misst du das Ziel und übersiehst den Weg dorthin.
Dieselbe Vorsicht gilt für einen Profitfaktor aus einem Backtest: Optimierer maximieren genau dieses Verhältnis. Ein hoher Wert im Backtest misst daher oft eher die Anpassung an die Daten als die Strategie.
Was die Daten zeigen
Die folgenden Zahlen beschreiben auf ShowMyTrades veröffentlichte Konten, nicht Trader im Allgemeinen. Bei allen veröffentlichten Konten mit Trade-Historie (August 2026) liegt der Median des Profitfaktors bei 1,28 und die mediane Trefferquote bei 68,8 %. Beide Werte sind hier nach Kosten berechnet: Swap und Kommission werden in jeden Trade eingerechnet, bevor er als Gewinner oder Verlierer gilt. Die 1,28 sind also netto, nicht brutto.
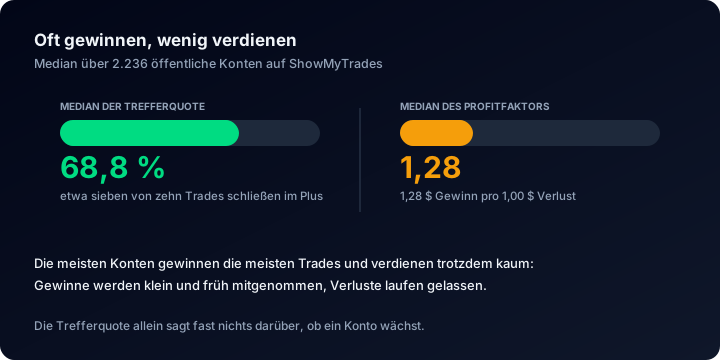
Zwei Mediane aus derselben Menge: Die Trefferquote sieht stark aus, der Edge dahinter ist dünn.
Genau auf dieses Paar kommt es an. Beim Median-Konto schließen fast sieben von zehn Trades im Plus, und trotzdem besteht der gesamte Edge aus 1,28 $ Gewinn pro 1,00 $ Verlust. Nimm ein Konto, das genau auf beiden Medianen liegt, und stelle die Formel um: Sein durchschnittlicher Gewinner ist nur etwa das 0,58-Fache seines durchschnittlichen Verlierers wert. Oft gewinnen und gut verdienen sind zwei verschiedene Dinge, und das Erste lässt sich viel leichter herbeiführen: Verlierer halten, Gewinner früh schließen, schon steigt die Trefferquote, während der Profitfaktor fällt.
Die mediane Sharpe Ratio liegt in derselben Menge bei 0,05, und das Median-Konto hat 171 geschlossene Trades. Bei dieser Stichprobengröße belegt ein Profitfaktor über 3,00 kein überlegenes System. Er belegt nur, dass die Stichprobe zu klein ist, um den schlechtesten Trade schon erlebt zu haben.
Wo du das auf ShowMyTrades findest
Der Profitfaktor steht im Modul Erweiterte Statistiken auf jeder veröffentlichten Kontoseite, neben den Zahlen, die ihn erklären: Trefferquote, Ø Gewinn, Ø Verlust, Erwartungswert, Trades gesamt und Sharpe Ratio. Zusammen sagen diese sechs, was das einzelne Verhältnis nicht sagen kann.
Zwei Details des Produkts sind wichtig. Erstens werden die Kosten, die bereits im Verhältnis stecken, einzeln ausgewiesen: Die Trade-Tabelle zeigt Gewinn (brutto) und daneben Swap und Kommission als eigene Spalten, und die Erweiterten Statistiken summieren Kommissionen gesamt und Gezahlte Swaps gesamt. So siehst du, wie viel davon in der Nettozahl schon abgezogen ist. Bei allen veröffentlichten Konten liegen diese Summen bei 4.782.670 $ an Kommissionen und 862.547 $ an Swap. Zweitens berechnet die Individuelle Analyse den gesamten Statistikblock für eine gefilterte Teilmenge neu (nach Zeitraum, Symbol, Magic Number, Richtung oder Lot-Größe). So prüfst du, ob ein Profitfaktor auch außerhalb seines besten Quartals oder ohne sein bestes Symbol hält.
Häufige Irrtümer
- „Ein Profitfaktor über 1 heißt, dass ich profitabel bin.“ Nur, wenn die Kosten im Verhältnis enthalten sind. Ist das nicht der Fall, kann ein Hochfrequenzsystem mit brutto 1,05 nach Kommission und Swap bei null oder im Minus landen.
- „Ein hoher Profitfaktor bedeutet geringes Risiko.“ Er sagt nichts über Drawdown, Positionsgröße oder Reihenfolge. Eine Martingale-Progression bei der Positionsgrößenbestimmung kann 4,00 ausweisen, bis zu dem Tag, an dem es schiefgeht.
- „Er ist über Zeitrahmen hinweg vergleichbar.“ Nein, er ist nicht annualisiert. Ein Scalper mit 1,20 über 20.000 Trades und ein Swing-Trader mit 1,20 über 60 Trades sagen nicht dasselbe aus.
- „Offene Trades beeinflussen ihn nicht.“ Doch, gerade weil sie fehlen. Offene Verluste, die nicht geschlossen werden, tauchen im Bruttoverlust überhaupt nicht auf und blähen das Verhältnis auf, bis die Position geschlossen wird.
Welche Kennzahlen du über die Zeit verfolgen solltest und in welcher Reihenfolge, steht im Artikel zum Verfolgen der Trading-Performance.
Verwandte Begriffe
Backtesting
Beim Backtesting wird eine Handelsstrategie auf historischen Kursdaten simuliert. Was es beweisen kann, was nicht und warum live mit dem Broker synchronisierte Ergebnisse fast immer abweichen.
Drawdown
Drawdown ist der Rückgang eines Kontos vom Höchststand bis zum Tiefpunkt, in Prozent. Hier findest du die Formel, warum er sich aufsummiert und was Tausende echte Handelskonten zeigen.
Maximaler Drawdown
Der maximale Drawdown ist der tiefste Rückgang vom Hoch zum Tief, den ein Konto je verzeichnet hat. Die Formel, die Erholungstabelle und die echte Streuung über Tausende Konten.
Positionsgrößenbestimmung
Die Positionsgrößenbestimmung macht aus einem Risikoprozentsatz eine Lot-Größe, anhand von Stop-Abstand und Pip-Wert. Die Formel, die drei gängigen Methoden und was eine falsche Größe kostet.