¿Cuánto historial necesita un track record para que signifique algo? (2026)

⏳ La pregunta que todos plantean mal
«¿Cuánto tiempo tiene que durar un historial de resultados?»
El instinto es bueno, pero la pregunta no: no tiene una respuesta única. Un scalper puede hacer 500 operaciones en un mes. Un swing trader que hace diez al mes necesita cincuenta meses para llegar a esas mismas 500. En un reloj, los dos historiales tienen el mismo tamaño; en el otro, uno es unas cincuenta veces más largo.
Hay un segundo problema, y es mayor. La gente pregunta por la duración para saber si la ganancia es real. Casi nadie pregunta si la pérdida ya ha llegado. Eso es lo que esconde un historial corto.
Esta guía trata del tamaño de la muestra: cuánta evidencia aporta un historial de resultados y dónde se acaba lo que la aritmética puede decir. Los números vienen de las cuentas públicas de ShowMyTrades con historial de operaciones, tomadas de un total de más de 10.000 cuentas conectadas y 15,4 millones de operaciones sincronizadas, medidas en agosto de 2026. Describen las cuentas publicadas aquí, no a los traders en general.
🎲 Lo que demuestran tres meses con ganancias
Toma una estrategia sin ninguna ventaja (una moneda al aire con un gráfico al lado) y supón que cada mes es un 50/50 independiente. La probabilidad de encadenar meses en verde se calcula entonces en una servilleta.
| Meses en verde seguidos | Probabilidad para una estrategia sin ventaja | Cuántos cabe esperar en un grupo de 1000 |
|---|---|---|
| 3 | 12,5 % | 125 |
| 6 | 1,6 % | 16 |
| 9 | 0,20 % | 2 |
| 12 | 0,024 % | 0 o 1 |
Tres meses en verde descartan a siete traders de cada ocho. Impresiona, hasta que lees el otro lado: en cualquier grupo de mil personas sin ninguna habilidad, 125 tienen ahora mismo un historial perfecto de tres meses, y cualquiera de ellas puede hacerle una captura de pantalla.
Ahora viene lo incómodo: esa tabla es el caso optimista, porque a escala mensual las estrategias reales no son monedas al aire. La tasa de acierto mediana de nuestras cuentas públicas es del 68,8 %, una población inclinada hacia diseños que producen muchas ganancias pequeñas y pocas pérdidas grandes. Un sistema construido así gana la mayoría de los meses por construcción, no por ventaja; puede arrastrar una esperanza matemática negativa durante un año y aun así cerrar en verde once meses de cada doce.
Así que, por sí solo, contar meses en verde no sirve casi de nada. Hay que contar evidencia, no aciertos.
⏱️ Dos relojes, y necesitas los dos
Un historial de resultados avanza en dos escalas independientes, y confundirlas es donde falla la due diligence.
El número de operaciones mide la ventaja. Cada operación cerrada es una muestra más de «¿este sistema gana dinero en promedio?». Más operaciones, estimación más precisa.
El tiempo de calendario mide los regímenes de mercado. Los mercados cambian de comportamiento a su propio ritmo, y eso no se acelera operando más a menudo. Dos años de historial contienen dos años de condiciones de mercado, tanto si hiciste diez operaciones como diez mil.
La tabla siguiente es una ilustración, no una medición: se eligen cuatro ritmos de trading, se mantiene fijo cada uno y se divide. Nada de la primera columna es una estadística sobre la cuenta de nadie.
| Estilo | Operaciones al mes (supuestas) | Meses hasta llegar a 400 operaciones | Calendario cubierto para entonces |
|---|---|---|---|
| Scalping | 500 | menos de 1 | unas semanas |
| Intradía | 50 | 8 | casi un año |
| Swing | 10 | 40 | algo más de tres años |
| Posición / carry | 2 | 200 | más que la mayoría de las carreras |
Un scalper con 5000 operaciones en seis semanas ha resuelto la cuestión de la ventaja y no ha respondido nada sobre la de los regímenes. Un trader de posición con cuatro años de historial tiene el problema contrario: regímenes de sobra y muy pocas operaciones.
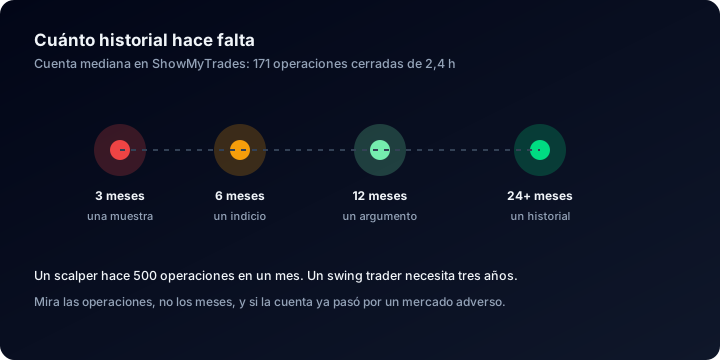
Juzga un historial por el reloj que vaya más atrasado, porque el del calendario no se apresura operando más.
Nuestra propia población está en el reloj rápido. La cuenta pública mediana tiene 171 operaciones cerradas y una duración mediana de 2,4 horas por operación. En ese grupo, el número de operaciones se acumula deprisa; la cobertura de calendario, no. Por eso la cuenta típica de aquí se juzga por meses más que por operaciones.
📐 Cuántas operaciones hacen falta para que el promedio signifique algo
La incertidumbre en torno a la operación promedio estimada es el error estándar: σ ÷ √N, donde σ es la desviación estándar entre operaciones y N el número de operaciones. Dale la vuelta. Para que la operación promedio medida quede a dos errores estándar por encima de cero:
N ≥ (2σ ÷ operación promedio)²
Con números:
| Operación promedio ÷ desviación estándar entre operaciones | Operaciones necesarias para quedar dos errores estándar por encima de cero |
|---|---|
| 0,30: excepcionalmente fuerte | 45 |
| 0,20 | 100 |
| 0,10: lo típico de un sistema minorista que funciona | 400 |
| 0,05 | 1600 |
| 0,02 | 10.000 |
Pasa nuestra cuenta mediana por la fórmula. Con 171 operaciones, √171 ≈ 13,1, así que la operación promedio tiene que ser al menos el 15 % de la desviación estándar entre operaciones para que el historial se distinga del ruido. Muchos sistemas reales superan ese listón. Muchos otros no, y una presentación segura de sí misma no cambia nada.
Una advertencia, porque aquí es donde la gente exagera: la fórmula supone que las operaciones son independientes, y a menudo no lo son. Los sistemas grid y los que promedian a la baja producen operaciones tan correlacionadas que cien llevan la información de cinco. El Z-score (probabilidad) de «Estadísticas avanzadas» deja ver esa agrupación: cuando es claramente negativo, considera que la muestra efectiva es mucho más pequeña que el número de operaciones.
📉 El drawdown es el problema del tamaño de la muestra disfrazado
El drawdown máximo es un máximo acumulado. Puede subir a medida que el historial se alarga. Puede quedarse igual. Nunca puede bajar. Una cuenta que ha estado un 22 % por debajo de su máximo es una cuenta con un drawdown del 22 % para siempre.
Por eso, en un historial corto, un drawdown máximo bajo describe la ventana de observación, no la estrategia. Dos cuentas con reglas idénticas, una de tres meses y otra de tres años: casi seguro que la más antigua mostrará el drawdown más profundo. No es el sistema más arriesgado. Es el que está mejor medido.
Una estrategia que todavía no se ha encontrado con su peor mercado no tiene un drawdown bajo. Tiene un drawdown sin medir, y sin medir no es sinónimo de pequeño.
Así se reparte en nuestras cuentas públicas con historial:
| Drawdown más profundo alcanzado | Proporción de cuentas |
|---|---|
| Menos del 5 % | 38,5 % |
| Más del 20 % | 38,2 % |
| Más del 50 % | 17,6 % |
Mediana: 9,7 %. Más de una cuenta de cada seis ha estado en algún momento más de un 50 % por debajo de su propio máximo.
Lee con honestidad el primer tramo: ese 38,5 % por debajo del 5 % mezcla dos poblaciones distintas, las cuentas de verdad conservadoras y las que todavía no llevan operando el tiempo suficiente para saberlo. El número por sí solo no puede separarlas. Solo puede hacerlo la duración del historial que lo acompaña, y por eso una cifra de drawdown nunca debería leerse sin mirar antes la fecha de creación.
Antes de aceptar como tolerable el drawdown de nadie, haz las cuentas de la recuperación con la calculadora de drawdown: una pérdida del 50 % necesita una ganancia del 100 % para volver al punto de partida. La calculadora de riesgo de ruina se ocupa del tamaño de posición; las dos aparecen en la guía de calculadoras de forex.
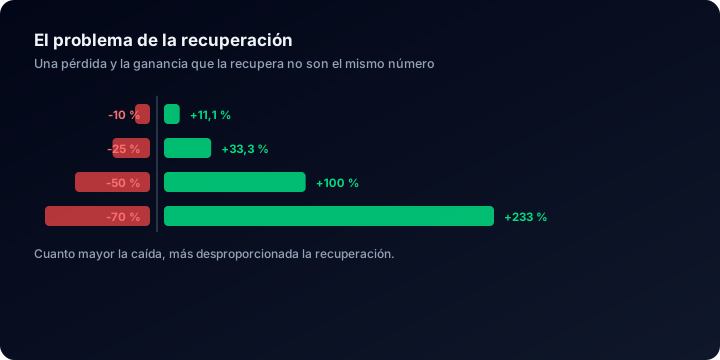
El castigo por encontrarte con un drawdown que no habías medido crece más deprisa que el propio drawdown.
📊 Cómo es la población
De las mismas cuentas:
| Medida | Valor |
|---|---|
| Cuentas con rentabilidad ponderada por tiempo positiva | 63,0 % |
| TWR mediana | +3,2 % |
| Factor de beneficio mediano | 1,28 (1,29 en las cuentas con 100 operaciones o más) |
| Ratio de Sharpe mediano | 0,05 |
| Proporción mediana de operaciones automáticas | 99 % (53,9 % de las cuentas por encima del 90 %, 42,2 % por debajo del 10 %) |
La mayoría de las cuentas publicadas está en verde, y la típica apenas asoma la cabeza. Las dos cosas son ciertas a la vez, y la segunda es el dato más útil. Fíjate también en que exigir 100 operaciones o más apenas mueve el factor de beneficio: el centro de esta población no se apoya en muestras diminutas.
Un último número: estas cuentas han pagado 4.782.670 US$ en comisiones y 862.547 US$ en swap. Los costos son la única parte de un historial que un periodo corto mide con exactitud, porque se acumulan en cada operación y nunca dependen de acertar. En una cuenta joven, lo que el trader pagó está mejor establecido que lo que ganó.
🧭 Mínimos prácticos, planteados como criterio
Ningún umbral convierte una muestra en una prueba. Estos son los mínimos por debajo de los cuales no nos formaríamos una opinión: decisiones de criterio, no garantías estadísticas.
| La decisión que estás tomando | Operaciones cerradas | Historial de calendario | Además hace falta |
|---|---|---|---|
| ¿Hay alguna ventaja? | 300–500, más si la operación promedio es pequeña frente a su spread | 6 meses seguidos | Datos verificados; si no, lo demás da igual |
| ¿El riesgo es soportable? | Las suficientes para haber pasado una mala racha de verdad | 12–24 meses con al menos un grupo de pérdidas | Drawdown sobre la equidad, no drawdown sobre el balance |
| ¿Pondría dinero en esto? | Las dos condiciones anteriores | 24 meses, con la estrategia estable todo el tiempo | Costos a la vista, sin huecos sin explicar |
Cinco formas de equivocarse con esto, y las reglas que se derivan:
- Manda el reloj más corto. 8000 operaciones en cinco semanas son un historial de cinco semanas; veintiocho meses y 40 operaciones son un historial de 40 operaciones. Juzga por el reloj más débil.
- Un drawdown bajo en una cuenta joven no es un riesgo bajo. Es un drawdown sin medir, y en un historial de tres meses casi seguro que crecerá.
- Las operaciones dependientes no son muestras independientes. Cien operaciones grid abiertas contra el mismo movimiento son una sola apuesta cortada en cien trozos. Mira el Z-score antes de fiarte del número de operaciones.
- El mejor tramo no sirve para planificar. El mejor trimestre muestra lo que pasa cuando todo sale bien. El peor muestra lo que volverá a pasar.
- Lo verificado gana a lo largo, y lo continuo gana a los dos. Doscientas operaciones sincronizadas desde el bróker valen más que dos mil sacadas de una hoja de cálculo, y un historial con un hueco de cuatro meses son dos historiales cortos: el hueco suele estar justo donde estaba lo interesante. Consulta historial verificado frente a no verificado y la lista de comprobación de las afirmaciones de rendimiento.
🖥️ Cómo hacerlo en la página de una cuenta de ShowMyTrades
«Estadísticas de la cuenta» → el icono de información. La ventana emergente junto al título muestra la Fecha de creación de la cuenta. Ábrelo antes de mirar cualquier porcentaje: fija el denominador de todo lo demás.
Rentabilidades mensuales. Cuatro vistas: Tabla, Gráfico, Calendario y Resumen. La tabla es una cuadrícula de años por meses con el total anual a la derecha: cuenta las celdas que tienen un número, porque un mes en blanco es muestra que falta, no un mes plano. El calendario baja a un solo mes, día a día, y su leyenda marca los días vacíos como Sin actividad.
Los gráficos. Cinco vistas del mismo dinero: Crecimiento, Balance, Ganancia, Crecimiento por operación y Drawdown. Crecimiento por operación es la distinción de los dos relojes hecha imagen: su eje X es el número de operación en lugar de la fecha, así que los largos periodos de inactividad dejan de embellecer la forma. Alterna entre este gráfico y Crecimiento, y la diferencia te dice en qué reloj funciona la cuenta.
Estadísticas avanzadas. Operaciones totales y Duración promedio son los datos de entrada del tamaño de la muestra; Desviación estándar y Esperanza matemática alimentan la aritmética de arriba. Factor de beneficio, Ratio de Sharpe, Z-score (probabilidad) y AHPR / GHPR completan el resto.
Análisis personalizado. Fija un Rango de fechas (junto a símbolos, tipo de operación, días de la semana, horario de trading, tamaño del lote, rango de ganancia y duración de la operación) y todas las estadísticas se recalculan sobre ese subconjunto. Divide el historial por la mitad y analiza cada mitad por separado: una ventaja real aparece en las dos, mientras que una ventaja que solo está en la primera mitad se ajustó a ella.
Los propietarios también pueden dividir su propio historial por sus magic numbers y por los comentarios de las operaciones. Esas etiquetas pertenecen al propietario de la cuenta: nunca intentamos adivinar, nombrar ni deducir qué software opera en una cuenta, y no publicamos agregados por estrategia.
Las insignias de verificación. Historial verificado significa que los datos llegan del bróker en solo lectura, no de un formulario. Permisos de trading verificados significa que quien publica ha demostrado que controla la cuenta. Sin la primera, el tamaño de la muestra no importa: estarías haciendo aritmética con números sin comprobar. Cómo conseguir las dos insignias.
El recorrido completo por la página de una cuenta explica todos los módulos uno por uno.
❓ Preguntas frecuentes
¿Cuál es el historial más corto que te tomarías en serio? Para un sistema automatizado rápido: unas 400 operaciones cerradas y seis meses seguidos, verificados, con un gráfico de drawdown que muestre al menos una caída real. Para un sistema swing, el peso lo lleva el calendario: de 18 a 24 meses. Las dos cifras son de criterio, y las dos suponen que la estrategia no cambió a mitad de camino.
Mi cuenta tiene tres meses. ¿Cómo hago que valga la pena leerla? La muestra no se puede acortar, pero sí puedes hacer que cuente. Verifícala, publícala y luego déjala tranquila: un historial sin cortes que se acumula mes tras mes es lo que le da valor. Los pasos prácticos están en cómo hacer seguimiento de tu rendimiento en el trading.
¿Un historial más largo siempre es mejor? No. Si la estrategia cambió hace un año, los datos antiguos miden un sistema que ya no existe, y mezclar las dos cosas es peor que leer solo la parte reciente. Usa el rango de fechas de «Análisis personalizado» para aislar la versión actual.
¿El historial de un backtest cuenta para la muestra? No. Un backtest mide cómo habría funcionado un conjunto de reglas con datos que ya puede ver. Se puede repetir hasta que quede bien, y casi no comparte ninguno de los modos de fallo de la ejecución en real. Solo cuentan las operaciones en real (forward) verificadas por el bróker.
¿Por qué la cuenta pública mediana solo gana un 3,2 %? Porque es una mediana real de cuentas en real de todas las antigüedades, incluidas las que se conectaron el mes pasado y las que están en drawdown. Sirve como referencia: un historial que muestra +300 % sin un solo mes en rojo te pide que creas algo muy alejado de una distribución construida con 15,4 millones de operaciones reales.
🔗 Artículos relacionados
- Cómo leer el panel de una cuenta de trading: todas las métricas de la página, explicadas
- Resultados de trading verificados y no verificados: por qué la fuente de los datos pesa más que el tamaño de la muestra
- La guía definitiva para verificar los resultados que promete un trader: la lista de comprobación antes de pagarle a nadie
- Guía completa para hacer seguimiento de tu rendimiento en el trading: cómo construir un historial que valga la pena leer
Ve a contar muestras. Explorar muestra cuentas públicas con su rentabilidad y su drawdown; abre una y la página de la cuenta te da la fecha de creación, el número de operaciones y la cuadrícula mensual completa.
Conecta tu cuenta gratis y pon en marcha el reloj. La única versión de este problema que puedes resolver es la que empieza a acumularse hoy.
Tu tasa de acierto te engaña: lo que muestran las cuentas reales en 2026
En las cuentas públicas, la tasa de acierto mediana es del 68,8 % y el factor de beneficio mediano, apenas 1,28. La aritmética detrás de esa brecha y cómo comprobar la tuya.
Cómo mostrar tus resultados de MT4 o MT5 en tu web
Lleva a tu propia web la curva de equidad en vivo, las estadísticas y las operaciones de una cuenta de MetaTrader 4 o 5 en unos diez minutos: conexión de solo lectura, publicación y un fragmento de código. Gratis.