Tu tasa de acierto te engaña: lo que muestran las cuentas reales en 2026

Ganas la mayoría de tus operaciones y, aun así, la cuenta apenas sube. Seguramente le has echado la culpa a la disciplina, al bróker o al mercado.
Es pura aritmética.
En las cuentas públicas de ShowMyTrades con historial de operaciones, la tasa de acierto mediana es del 68,8 % y el factor de beneficio mediano, de 1,28. Leídos juntos, esos dos números describen una cuenta que gana más o menos siete operaciones de cada diez y no se queda con casi nada.
Esta guía trata de esa brecha: por qué una tasa de acierto alta y una curva de equidad plana no se contradicen, qué ratio ganancia/pérdida hace falta para que la tasa de acierto signifique algo y en qué parte de la página de una cuenta puedes comprobar la tuya.
🎯 Dos números que no pueden ser buenas noticias a la vez
Una tasa de acierto del 68,8 % suena a maestría. Un factor de beneficio de 1,28 es un negocio que se queda con 28 centavos por cada dólar que pierde.
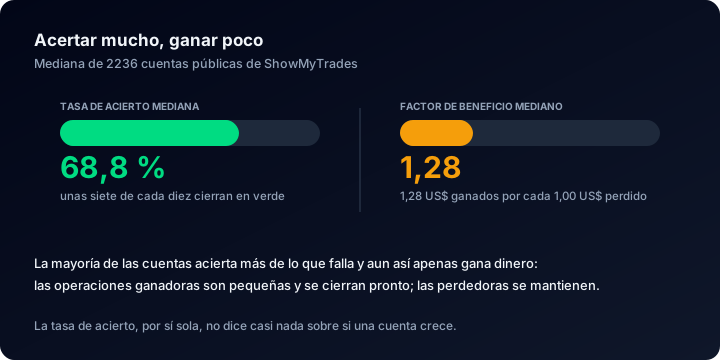
Las dos cifras salen del mismo conjunto de cuentas, y solo la de la derecha decide si la cuenta crece.
Una advertencia, para ser honestos. Son dos medianas del mismo conjunto, no dos datos de un mismo trader: la cuenta que está en la mediana de la tasa de acierto no tiene por qué ser la que está en la mediana del factor de beneficio. Lo que describen, y de forma coherente, es la forma de lo que se publica en ShowMyTrades. Rentabilidad ponderada por tiempo mediana: +3,2 %. Ratio de Sharpe mediano: 0,05. Drawdown máximo mediano: 9,7 %. Y el 63,0 % de estas cuentas tiene una rentabilidad ponderada por tiempo positiva: no es un conjunto de desastres, sino de cuentas que se quedan a las puertas.
Tasa de acierto alta y una rentabilidad ajustada al riesgo cercana a cero. Esa combinación tiene una sola explicación, y no es la mala suerte.
➗ La cuenta que nadie hace
El factor de beneficio es la suma de lo que ganaron las operaciones ganadoras dividida entre la suma de lo que costaron las perdedoras. Un detalle antes del álgebra: en ShowMyTrades, todas las cifras en dinero de «Estadísticas avanzadas» (las dos sumas que hay detrás del «Factor de beneficio», además de «Ganancia promedio», «Pérdida promedio» y «Esperanza matemática») son el resultado de la operación más el swap más la comisión, y una operación solo cuenta como ganadora si esa cifra neta es mayor que cero. La parte que se queda el bróker ya está dentro de todo.
Ahora desglosa las dos mitades:
- Total ganado = número de operaciones ganadoras × ganancia promedio
- Total perdido = número de operaciones perdedoras × pérdida promedio
Es decir:
Factor de beneficio = (ganadoras ÷ perdedoras) × (ganancia promedio ÷ pérdida promedio)
Son dos términos independientes. El primero es tu tasa de acierto expresada como proporción. El segundo es tu ratio ganancia/pérdida (payoff ratio): lo que vale una operación ganadora típica frente a una perdedora típica. Ninguno de los dos, por sí solo, es una ventaja (edge). El producto sí.
Pasa nuestras medianas por la fórmula. Una tasa de acierto del 68,8 % equivale a 2,21 ganadoras por cada perdedora. Para que el factor de beneficio quede en 1,28, el ratio ganancia/pérdida tiene que ser:
1,28 ÷ 2,21 = 0,58
La operación ganadora promedio vale alrededor del 58 % de la perdedora promedio. Dicho al revés: la pérdida típica es unas 1,7 veces la ganancia típica.
Todavía no es una historia de psicología, sino de estructura. La mayoría de las cuentas publicadas gana mucho más a menudo de lo que pierde, y lo devuelve en las operaciones que pierde.
La esperanza matemática pone el daño en cifras. Nuestro texto de ayuda la define como (tasa de acierto × ganancia promedio) − (tasa de pérdida × pérdida promedio). Con una tasa de acierto del 68,8 % y un ratio de 0,58, la operación promedio devuelve alrededor del 8,7 % de una pérdida promedio. Por cada 100 US$ que cuesta una operación perdedora típica, una operación típica deja 8,70 US$, ya en neto: eso es lo que llega al balance.
📋 Tabla de la tasa de acierto de equilibrio
Antes de juzgar una tasa de acierto, hay que saber qué tiene que superar. La tasa de acierto de equilibrio es 1 ÷ (1 + ratio beneficio-riesgo); cualquier valor por debajo de la columna central es un sistema perdedor, por bien que se sienta.
| Ratio beneficio-riesgo (ganancia promedio ÷ pérdida promedio) | Tasa de acierto necesaria solo para no perder | Factor de beneficio que daría una tasa de acierto del 68,8 % |
|---|---|---|
| 0,25 : 1 | 80,0 % | 0,55 |
| 0,5 : 1 | 66,7 % | 1,10 |
| 0,75 : 1 | 57,1 % | 1,65 |
| 1 : 1 | 50,0 % | 2,21 |
| 1,5 : 1 | 40,0 % | 3,31 |
| 2 : 1 | 33,3 % | 4,41 |
| 3 : 1 | 25,0 % | 6,62 |
Lee despacio la columna de la derecha. Una tasa de acierto del 68,8 % es excelente, siempre que el ratio ganancia/pérdida sea razonable. Con 1:1 da un factor de beneficio de 2,21, el de una estrategia seria; con 2:1, el de una extraordinaria.
El conjunto que medimos se queda en 1,28, lo que sitúa el ratio implícito justo por debajo de 0,6, entre la segunda y la tercera fila. Vuelve a pasarlo por la fórmula del equilibrio: 1 ÷ (1 + 0,58) = 63,3 %. Esa es la tasa de acierto que necesita la cuenta publicada mediana solo para quedarse como está. Gana el 68,8 %. Todo el negocio cabe en cinco puntos porcentuales y medio.
La tabla zanja dos cuestiones más. El seguidor de tendencia con un 40 % de acierto, al que todos desprecian, está justo en el punto de equilibrio con 1,5:1 y alcanza un factor de beneficio de 1,33 con 2:1. Y una tasa de acierto del 90 % se convierte en un sistema perdedor en cuanto el ratio baja de 0,11, más o menos: es lo que haces cada vez que alejas un stop para no equivocarte.
Una advertencia sobre qué números metes en la fórmula. Si tomas la ganancia promedio y la pérdida promedio en dinero, el resultado es honesto, porque esas cifras ya descuentan comisión y swap. Si las tomas en pips (la otra mitad de la misma línea), obtienes el resultado antes de costos, que siempre es el más favorecedor.
🪞 Por qué el ratio acaba al revés
Nadie se propone construir un sistema en el que las pérdidas valgan 1,7 veces las ganancias. Se arma solo, decisión razonable tras decisión razonable.
Una operación se pone en verde: cerrarla convierte una ganancia incierta en una segura, y la seguridad parece gestión del riesgo. Una operación se pone en rojo: cerrarla convierte una pérdida sobre el papel en una definitiva, así que esperas; y a veces esperar funciona, que es justo lo que hace que el hábito perdure. Las finanzas conductuales llaman a esta asimetría efecto disposición: realizar las ganancias pronto y mantener las pérdidas demasiado tiempo.
El resultado es mecánico. Las ganadoras se recortan hacia el extremo pequeño de su distribución; las perdedoras conservan toda la cola. La tasa de acierto sube (una pérdida abierta todavía no cuenta como pérdida) y el ratio ganancia/pérdida se invierte sin hacer ruido.
Dos cifras de la misma medición lo respaldan. La duración mediana de las operaciones en nuestras cuentas públicas es de 2,4 horas y, entre las cuentas con algún movimiento de swap, el 86,3 % paga un swap neto negativo: son posiciones que pasan por el rollover y cuestan dinero en silencio.
Y no es solo un fallo humano. La proporción mediana de operaciones automáticas en nuestras cuentas públicas es del 99 %: un 53,9 % de las cuentas supera el 90 % de automatización, frente a un 42,2 % que se queda por debajo del 10 %. El código hace lo mismo cuando se escribe así: un take profit corto con un stop lejano, o sin stop, produce una tasa de acierto preciosa y exactamente esta forma del ratio, a velocidad de máquina.
(Nunca intentamos adivinar qué robot comercial opera en una cuenta, y no publicamos nada por EA. La proporción de operaciones automáticas no identifica nada: es solo la proporción de operaciones que llevan un magic number, o una etiqueta de bot en cTrader, y lo que significan solo lo sabe el propietario.)
💸 Los costos ya están dentro de estos números
Una ventaja que vale el 8,7 % de una pérdida promedio es escasa, y el reflejo es agregar «y luego el bróker se lleva su parte». En ShowMyTrades esa resta ya está hecha: 1,28 es lo que sobrevivió a la comisión y al swap, no lo que produjeron las estrategias antes de pagarlos. Y eso vale en los dos sentidos: el conjunto no es tan débil como sugeriría una comparación antes de costos, y la cifra antes de costos que cita un backtest o un vendedor era bastante más alta con exactamente las mismas operaciones.
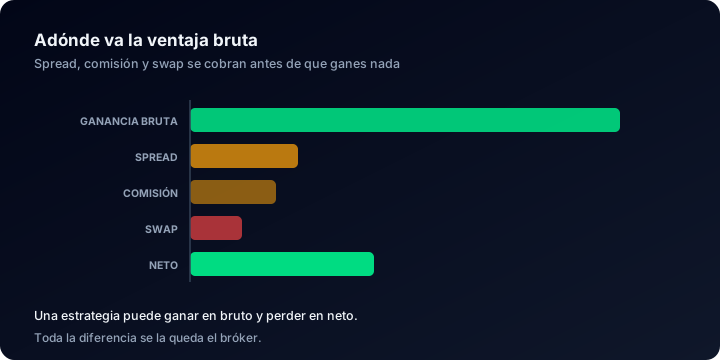
Cada estadística de una página de ShowMyTrades se mide en el extremo derecho de esta barra; un informe de resultados suele citar el izquierdo.
De todos modos, la página deja ver los dos lados: Comisiones totales y Swap total pagado aparecen en la columna «Operaciones» como importes absolutos. En todas las cuentas de la plataforma suman 4.782.670 US$ y 862.547 US$; solo las cuentas públicas han operado 1.724.575 lotes, de un total de 15.436.464 operaciones sincronizadas. Son denominadores distintos, así que no dividas una cifra entre la otra: tómalas como prueba de que, a esta escala, el peaje decide los resultados.
De aquí sale un diagnóstico gratuito. La esperanza matemática aparece dos veces en la misma línea: en pips y en dinero. Los pips son puro movimiento del precio, sin costos a la vista; el dinero es neto. Una cifra positiva en pips junto a una negativa en dinero es una estrategia que lee bien el mercado y le entrega el resultado al bróker.
🔍 Cómo comprobarlo en tu propia cuenta
Todo esto se lee en cualquier página de cuenta de ShowMyTrades en menos de un minuto. Sin hoja de cálculo.
| Qué leer | Dónde está | La prueba |
|---|---|---|
| Tasa de acierto | Estadísticas avanzadas → Operaciones | Nunca la leas sola |
| Ganancia promedio y Pérdida promedio | Estadísticas avanzadas → Operaciones (en pips y en dinero) | Divide las cifras en dinero: ese es tu ratio ganancia/pérdida neto |
| Factor de beneficio | Estadísticas avanzadas → Métricas de rendimiento | Por debajo de 1,0, pierdes por construcción |
| Esperanza matemática | Estadísticas avanzadas → Métricas de rendimiento | Se muestra en pips y en dinero. Tiene que ser positiva en dinero |
| Duración promedio | Estadísticas avanzadas → Operaciones | Compárala con el tiempo que crees que mantienes las operaciones |
| Comisiones totales / Swap total pagado | Estadísticas avanzadas → Operaciones | Lo que el ratio ganancia/pérdida ya ha absorbido |
Luego, la vista que hace visible el efecto disposición: el botón Duración dibuja Duración de las operaciones frente a rentabilidad, con un punto por cada operación cerrada, la duración en horizontal, el resultado neto en vertical y el tamaño de la burbuja según el volumen. Si tus puntos rojos quedan sistemáticamente a la derecha de los verdes, mantienes las perdedoras más tiempo que las ganadoras, y ahí tienes la prueba.
Para aislarlo, abre Análisis personalizado. Filtra por Duración de la operación (segundos), Símbolos, Tamaño del lote, Rango de ganancia, Horario de trading, Días de la semana o Magic numbers (tus propias etiquetas, en tu propia cuenta) y todas las estadísticas se recalculan sobre el conjunto filtrado. Compara las operaciones de menos de una hora con las que mantienes más de un día: rara vez los dos perfiles son la misma estrategia.
Dos calculadoras cierran el círculo: la Calculadora de riesgo de ruina convierte la tasa de acierto, la ganancia promedio, la pérdida promedio y el riesgo por operación en la probabilidad de perder tu capital; la Calculadora de tamaño de posición mantiene la pérdida promedio donde la habías previsto. Todas las demás, en nuestra guía de calculadoras.
Para el resto de la página (rentabilidad frente a ganancia absoluta, drawdown sobre la equidad frente a drawdown sobre el balance, Z-score, AHPR y GHPR), consulta cómo leer el panel de una cuenta de trading.
⚠️ Cinco formas de usar mal este número
- Citar una tasa de acierto sin el ratio ganancia/pérdida. «85 % de acierto» no es una afirmación sobre el rendimiento: es uno de los dos términos de un producto. Pide la ganancia promedio, la pérdida promedio y el factor de beneficio, o tómala como decoración; es el mismo reflejo que explicamos en la guía para verificar los resultados que promete un trader.
- Subir la tasa de acierto a propósito. Alejar un stop, quitarlo o promediar a la baja sí aumenta el porcentaje. También empuja la pérdida hacia la cola y hacia las posiciones abiertas, y aparece como una diferencia entre el drawdown sobre la equidad y el drawdown sobre el balance, no como un mes en rojo.
- Comparar tasas de acierto de estrategias incompatibles. Un scalper con un 75 % y un swing trader con un 45 % no se ordenan por ese número. Quién va por delante lo decide el ratio beneficio-riesgo.
- Juzgar con muy pocas operaciones. El historial mediano de nuestras cuentas públicas es de 171 operaciones cerradas, y una tasa de acierto medida sobre treinta de ellas es ruido disfrazado de estadística. El ratio ganancia/pérdida necesita todavía más historial, porque una sola perdedora desmesurada mueve la pérdida promedio y nada más se mueve con ella.
- Comparar un factor de beneficio después de costos con uno antes de costos. El nuestro es neto: la comisión y el swap están dentro de las dos sumas, y una operación plana que pagó 7 US$ de comisión se registra como perdedora. Un backtest o el informe de resultados de un vendedor suelen citar la versión antes de costos. No se pueden poner una al lado de la otra.
❓ Preguntas frecuentes
¿Una tasa de acierto alta puede ser una ventaja real? Sí, cuando el ratio ganancia/pérdida la respalda. Una tasa de acierto del 68,8 % con 1:1 da un factor de beneficio de 2,21, el de una estrategia sólida. El problema nunca fue la tasa de acierto, sino una tasa de acierto comprada pagando más en las perdedoras de lo que te llevas en las ganadoras.
¿Qué factor de beneficio debería buscar? La página de la cuenta lo marca con colores: rojo por debajo de 1,0, ámbar de 1,0 a 2,0 y verde desde 2,0. La mediana de nuestro conjunto es 1,28 (ámbar) y 1,29 en las cuentas con 100 operaciones cerradas o más, así que el número apenas se mueve cuando la muestra es real. Por encima de 3,0 con un historial largo, abre la lista de operaciones: a menudo se trata de un puñado de ganadoras enormes que no se van a repetir.
Mi tasa de acierto bajó cuando empecé a usar stop loss. ¿Lo hago peor? Casi seguro que todo lo contrario: la tasa de acierto tiene que bajar cuando limitas el lado de las pérdidas. Juzga el cambio por la esperanza matemática y el factor de beneficio, no por el porcentaje.
¿Por qué mi ratio de Sharpe es tan bajo si gano la mayoría de mis operaciones? Porque el ratio de Sharpe mide la rentabilidad frente a la volatilidad, y una pérdida desmesurada, aunque sea poco frecuente, es volatilidad. El ratio de Sharpe mediano de nuestras cuentas públicas es 0,05: ganancias pequeñas interrumpidas por pérdidas grandes es la forma clásica que hay detrás de una tasa de acierto alta y un Sharpe cercano a cero.
¿Puedo ver la ganancia promedio y la pérdida promedio en la cuenta de otra persona? Sí, siempre que el propietario la haya publicado: «Estadísticas avanzadas» forma parte de la página pública, con los mismos campos que ves en la tuya. Si los datos que hay detrás vienen del bróker es otra cuestión: consulta historial verificado frente a no verificado.
¿Cambia algo de esto en las cuentas automatizadas? Ni un solo término. La aritmética es idéntica para un EA y para un trader discrecional; un robot simplemente aplica el mismo ratio desequilibrado con más constancia.
🔗 Artículos relacionados
- Cómo leer el panel de una cuenta de trading: todas las métricas de la página
- Guía completa para hacer seguimiento de tu rendimiento en el trading: qué supervisar a lo largo del tiempo
- La guía definitiva para verificar los resultados que promete un trader: la lista de comprobación antes de pagarle a nadie
- Cómo verificar tu cuenta de trading: datos que llegan del bróker en tu propio historial
Ve a comprobarlo. Explorar muestra lo que se acaba de publicar: plataforma, rentabilidad, drawdown y balance en cada tarjeta. Con un clic en cualquier cuenta tienes en una sola pantalla la tasa de acierto, la ganancia promedio, la pérdida promedio, la esperanza matemática y el factor de beneficio, porque ninguna de esas cifras significa nada sin las demás.
Conecta tu cuenta gratis (MT4, MT5, cTrader o TradeLocker) y tu propio ratio ganancia/pérdida deja de ser una suposición.
Cómo detectar resultados falsos de un EA antes de comprarlo en 2026
Las páginas de ventas de los EA muestran backtests, no historiales de resultados. Aprende a leer la diferencia: sobreoptimización, calidad de los ticks, progresión de lotes, cuentas reiniciadas y una comprobación de diez minutos antes de comprar.
¿Cuánto historial necesita un track record para que signifique algo? (2026)
Tres meses en verde no son un historial de resultados. La aritmética del tamaño de la muestra, por qué el drawdown máximo solo puede crecer y los mínimos que conviene exigir antes de creerse una curva.