Was ist Positionsgrößenbestimmung? Formel und Berechnung der Lot-Größe
Bei der Positionsgrößenbestimmung legst du fest, wie groß ein Trade sein soll, und zwar danach, wie viel vom Konto du zu verlieren bereit bist, falls der Trade scheitert. Aus einem Risikoprozentsatz wird so eine Lot-Größe, berechnet aus zwei Werten: dem Abstand zum Stop und dem Wert eines Pips bei dieser Größe. Keine andere Variable bestimmt so stark, wie tief und wie oft ein Konto in den Drawdown gerät, und sie wird vor dem Trade gewählt, nicht hinterher entdeckt.
So funktioniert es
Drei Schritte, in dieser Reihenfolge.
1. Risikobetrag   = Kontostand × Risiko %
2. Pip-Wert       = Kontraktgröße × Pip in der Kurswährung × Umrechnungskurs zur Kontowährung
3. Positionsgröße = Risikobetrag / (Stop-Abstand in Pips × Pip-Wert pro Lot)
Ein Rechenbeispiel: ein Konto mit 10.000 $, 1 % Risiko pro Trade, ein Stop von 50 Pips auf EUR/USD, und ein Standard-Lot bewegt sich um 10 $ pro Pip:
Risikobetrag   = 10.000 × 0,01     = 100 $
Positionsgröße = 100 / (50 × 10)   = 0,20 Lots
Vergrößerst du den Stop-Abstand auf 100 Pips, reichen dieselben 100 $ Risiko nur noch für 0,10 Lots. Das Risiko bleibt konstant, die Größe passt sich an. In dieser Umkehrung steckt der ganze Gedanke, und deshalb lassen sich Positionsgröße und Platzierung des Stop-Loss nicht getrennt entscheiden.
In der Praxis dominieren drei Methoden:
- Feste Lot-Größe. Immer 0,10 Lots, egal wie groß Stop oder Kontostand sind. Das ist einfach, aber das Risiko pro Trade verschiebt sich ständig, weil sich beide ändern.
- Prozentuales Risiko (Fixed Fractional). Die Formel oben. Das Risiko bleibt proportional, in Geld gerechnet werden die Verluste also kleiner, wenn das Konto fällt. Genau dieser Mechanismus macht eine Erholung rechnerisch überhaupt erst möglich.
- Martingale-Progression. Nach einem Verlust wird die Größe erhöht, um ihn wieder hereinzuholen. Gewinne kommen oft und fallen klein aus, die Equity-Kurve sieht makellos aus, und die Verteilung der Ergebnisse hat einen ausgeprägten linken Rand (Fat Tail), der auf einen Schlag zuschlägt.
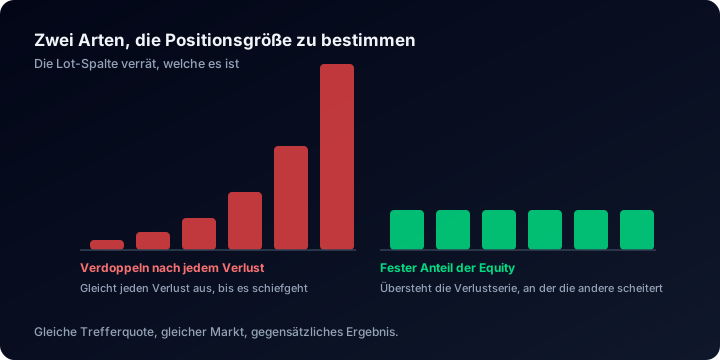
Welche Methode ein Konto nutzt, lässt sich allein an den Lot-Größen ablesen.
Warum das wichtig ist
Der Einstieg entscheidet, ob du gewinnst. Die Positionsgröße entscheidet, ob du beim nächsten Trade noch dabei bist. Zwei Trader mit identischen Signalen und identischen Stops kommen auf dieselbe Trefferquote und auf völlig verschiedene Konten, weil der eine 0,5 % riskiert hat und der andere 8 %.
Über die Positionsgröße richtet auch der Hebel seinen eigentlichen Schaden an. Ein hoher Hebel ist für sich genommen kein Risiko, sondern die Erlaubnis, Risiko einzugehen. Zum Risiko wird er erst, wenn diese Erlaubnis für eine Größe genutzt wird, bei der der Stop-Abstand einen Verlust bedeutet, den das Konto nicht zweimal hintereinander verkraften kann.
Was die Daten zeigen
Die Positionsgröße hinterlässt ihre Spur im extremen Bereich der Drawdowns. Von den auf ShowMyTrades veröffentlichten Konten mit Trade-Historie (August 2026; hier veröffentlichte Konten, nicht Trader im Allgemeinen) lagen 38,2 % irgendwann mehr als 20 % unter ihrem Höchststand, und 17,6 % haben mehr als die Hälfte ihres Höchstwerts verloren.
Ein Fixed-Fractional-Konto mit vernünftig gewählter Größe erreicht diesen letzten Bereich selten. Um bei 1 % Risiko pro Trade 50 % zu verlieren, braucht es etwa 69 Verluste in Folge. Konten in diesem Bereich sind meist auf anderem Weg dorthin gekommen: mit wachsender Größe nach Verlusten oder mit einer Größe, die ganz ohne Bezug zum Stop gewählt wurde.
Zur Frage, wer hier die Größe festlegt: Der mediane Anteil automatisierter Trades liegt bei diesen Konten bei 99 %, 53,9 % laufen zu mehr als 90 % automatisiert, 42,2 % zu weniger als 10 %. Bei mehr als der Hälfte der veröffentlichten Konten ist die Positionsgröße also eine Zeile in den Einstellungen eines EA, einmal eingestellt und nie mehr angepasst, während sich der Kontostand bewegt.
Wo du das auf ShowMyTrades findest
Der Positionsgrößenrechner rechnet die Formel oben mit aktuellen Kursen und in deiner Kontowährung, für Risiko in Prozent oder als festen Betrag und für Stops als Kurs oder in Pips.
Auf einer veröffentlichten Kontoseite kannst du die Positionsgröße prüfen, statt sie einfach anzunehmen. Die Trade-Tabelle hat eine Spalte Volumen mit der Lot-Größe jedes einzelnen Trades, sodass eine Größe, die nach jedem Verlust steigt, direkt zu sehen ist. Die Individuelle Analyse bietet einen Min/Max-Filter für die Lot-Größe: Setze die Untergrenze über die übliche Größe des Kontos und sieh nach, ob sich die verbleibenden Trades direkt nach Verlusten häufen. Das ist die Handschrift von Martingale. Lots gesamt im Modul Erweiterte Statistiken liefert die Summe; über alle veröffentlichten Konten sind es 1.724.575 gehandelte Lots.
Häufige Irrtümer
- „2 % Risiko heißt, 2 % meines Kontos einzusetzen.“ Nein. Die 2 % sind der Verlust, wenn der Stop erreicht wird. Die Margin, die die Position bindet, ist eine ganz andere Zahl und hängt vom Hebel ab.
- „Ich riskiere 1 % pro Trade, also ist mein schlimmster Fall 1 %.“ Nur solange genau eine Position offen ist. Fünf korrelierte Positionen mit je 1 % sind ein einziger Trade mit 5 % in Verkleidung, und korrelierte Paare bewegen sich gerade dann gemeinsam, wenn es wehtut.
- „Kein Stop-Loss, also gibt es kein Risiko zu berechnen.“ Ohne Stop fehlt der Formel für die Positionsgröße der Nenner: Das Risiko ist nicht klein, sondern unbestimmt, und sein wahrer Wert ist der Margin Call.
- „Zinseszins heißt, die Größe hochzufahren.“ Die Fixed-Fractional-Methode passt die Größe in beide Richtungen an. Wer die Lots nach Gewinnen erhöht und nach Verlusten gleich lässt, nutzt keinen Zinseszinseffekt, sondern arbeitet sich Schritt für Schritt auf einen Drawdown zu, für den die Größe nie ausgelegt war.
Alle Rechner für Risiko und Positionsgröße und wann welcher passt, findest du in unserem Artikel über Forex-Rechner.
Verwandte Begriffe
Stop-Loss
Ein Stop-Loss ist eine vorab festgelegte Order, die einen Verlust-Trade bei einem bestimmten Kurs schließt. Die Arten, warum er keine Garantie ist und was Tausende echte Konten zeigen.
Drawdown
Drawdown ist der Rückgang eines Kontos vom Höchststand bis zum Tiefpunkt, in Prozent. Hier findest du die Formel, warum er sich aufsummiert und was Tausende echte Handelskonten zeigen.
Hebel
Der Hebel ist das Verhältnis zwischen Positionsgröße und dem Kapital, das dahintersteht. Hier findest du die Margin-Formel, ein Rechenbeispiel und Drawdown-Daten aus Tausenden von Konten.
Maximaler Drawdown
Der maximale Drawdown ist der tiefste Rückgang vom Hoch zum Tief, den ein Konto je verzeichnet hat. Die Formel, die Erholungstabelle und die echte Streuung über Tausende Konten.