¿Qué es la gestión del tamaño de posición? Fórmula y cálculo del lote
La gestión del tamaño de posición consiste en decidir qué tamaño tendrá una operación según cuánto de la cuenta estás dispuesto a perder si sale mal. Convierte un porcentaje de riesgo en un tamaño de lote con dos datos: la distancia hasta el stop y el valor de un pip con ese tamaño. Es la variable que, por sí sola, determina el perfil de drawdown de una cuenta, y se elige antes de la operación, no se descubre después.
Cómo funciona
Tres pasos, en este orden.
1. Importe en riesgo   = Balance de la cuenta × % de riesgo
2. Valor del pip       = Tamaño del contrato × Pip en la divisa cotizada × Tipo de cambio a la divisa de la cuenta
3. Tamaño de posición  = Importe en riesgo / (Distancia del stop en pips × Valor del pip por lote)
Un ejemplo con una cuenta de 10.000 US$ que arriesga el 1 % por operación, con un stop de 50 pips en el EUR/USD, donde un lote estándar se mueve 10 US$ por pip:
Importe en riesgo  = 10.000 × 0,01     = 100 US$
Tamaño de posición = 100 / (50 × 10)   = 0,20 lotes
Si amplías el stop a 100 pips, los mismos 100 US$ de riesgo solo dan para 0,10 lotes. El riesgo se mantiene constante y es el tamaño el que se adapta. En esa relación inversa está toda la idea, y por eso el tamaño y la colocación del stop loss no pueden decidirse por separado.
En la práctica dominan tres métodos:
- Lote fijo. Siempre 0,10 lotes, sean cuales sean el stop o el balance. Es sencillo, pero el riesgo por operación se desplaza continuamente porque los dos cambian.
- Riesgo porcentual (fracción fija). La fórmula de arriba. El riesgo se mantiene proporcional, así que las pérdidas se reducen en dinero a medida que la cuenta cae: es el mecanismo que hace que la recuperación sea aritméticamente posible.
- Progresión martingala. El tamaño aumenta después de una pérdida para recuperarla. Las ganancias son frecuentes y pequeñas, la curva de equidad parece impecable y la distribución de los resultados tiene una cola izquierda gruesa que llega de golpe.
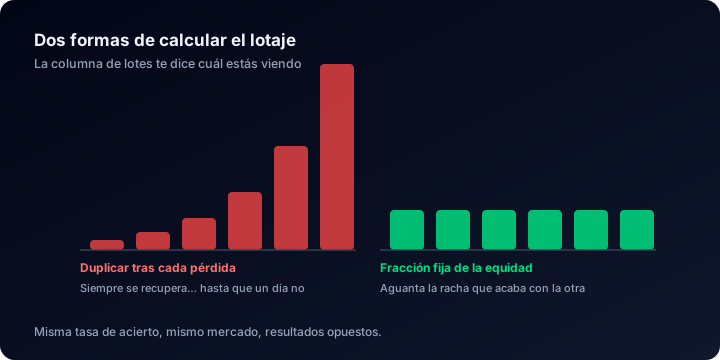
Qué método usa una cuenta se ve solo con mirar los tamaños de lote.
Por qué importa
Las entradas deciden si ganas. El tamaño decide si sigues ahí para la siguiente. Dos traders que toman las mismas señales con los mismos stops obtienen la misma tasa de acierto y cuentas completamente distintas, porque uno arriesgó el 0,5 % y el otro el 8 %.
El tamaño es también donde el apalancamiento hace su daño real. Un apalancamiento alto no es en sí un riesgo: es un permiso para asumirlo. El riesgo llega cuando ese permiso se usa para abrir un tamaño cuya distancia de stop implica una pérdida que la cuenta no puede encajar dos veces seguidas.
Qué muestran los datos
El tamaño deja su huella en la cola del drawdown. Entre las cuentas publicadas en ShowMyTrades con historial de operaciones (agosto de 2026; cuentas publicadas aquí, no traders en general), el 38,2 % ha estado más de un 20 % por debajo de su máximo en algún momento y el 17,6 % ha perdido más de la mitad de su valor máximo.
Una cuenta de fracción fija bien dimensionada rara vez llega a esa última franja. Para perder un 50 % arriesgando el 1 % por operación hacen falta unas 69 pérdidas consecutivas. Las cuentas de esa cola suelen haber llegado por otro camino: aumentando el tamaño tras las pérdidas, o con un tamaño elegido sin tener en cuenta el stop.
Un dato de contexto sobre quién decide el tamaño: la proporción mediana de operaciones automáticas en estas cuentas es del 99 %, y el 53,9 % opera con más del 90 % de automatización, frente al 42,2 % que está por debajo del 10 %. En más de la mitad de las cuentas publicadas, el tamaño de posición es una línea en la configuración de un EA, que se ajusta una vez y no se vuelve a revisar aunque el balance cambie.
Dónde verlo en ShowMyTrades
La calculadora de tamaño de posición aplica la fórmula de arriba con precios en tiempo real, en la divisa de tu cuenta, para un riesgo en porcentaje o en importe fijo y con stops expresados en precio o en pips.
En la página de una cuenta publicada puedes comprobar el tamaño en lugar de suponerlo. La tabla de operaciones incluye una columna Volumen con el tamaño de lote de cada operación, así que un tamaño que sube después de cada pérdida se ve a simple vista. Análisis personalizado agrega un filtro de mínimo y máximo de Tamaño del lote: fija un mínimo por encima del tamaño habitual de la cuenta y mira si las operaciones que quedan se concentran justo después de pérdidas, que es la huella de la martingala. Lotes totales, en el módulo Estadísticas avanzadas, da el total; en el conjunto de cuentas publicadas asciende a 1.724.575 lotes operados.
Errores frecuentes
- «Arriesgar un 2 % significa usar el 2 % de mi cuenta». No. El 2 % es lo que pierdes si salta el stop. El margen que ocupa la posición es una cifra totalmente distinta, que depende del apalancamiento.
- «Arriesgo un 1 % por operación, así que en el peor caso pierdo un 1 %». Solo con una posición abierta. Cinco posiciones correlacionadas al 1 % cada una son una sola operación del 5 % disfrazada, y los pares correlacionados se mueven juntos justo cuando más duele.
- «Sin stop loss no hay riesgo que calcular». Sin stop, la fórmula del tamaño de posición se queda sin denominador: el riesgo no es pequeño, es indefinido, y su valor real es el margin call.
- «Interés compuesto significa ir aumentando el tamaño». El tamaño por fracción fija se ajusta en los dos sentidos. Subir los lotes tras las ganancias y mantenerlos iguales tras las pérdidas no es interés compuesto: es un mecanismo de un solo sentido que te lleva, poco a poco, hacia un drawdown que nunca tuviste en cuenta al calcular el tamaño.
Para ver el conjunto completo de herramientas de riesgo y de tamaño, y cuándo conviene cada una, consulta la guía de calculadoras de forex.
Términos relacionados
Stop loss
Un stop loss es una orden de salida decidida de antemano que cierra una operación perdedora a un precio fijado. Sus tipos, por qué no es una garantía y qué muestran miles de cuentas reales.
Drawdown
El drawdown es la caída del valor de una cuenta desde su máximo hasta su mínimo, en porcentaje. Aquí tienes la fórmula, por qué es acumulativo y qué muestran miles de cuentas de trading reales.
Apalancamiento
El apalancamiento es la relación entre el tamaño de una posición y el capital que la respalda. Aquí tienes la fórmula del margen, un ejemplo resuelto y datos de drawdown de miles de cuentas.
Drawdown máximo
El drawdown máximo es la caída de máximo a mínimo más profunda que ha registrado una cuenta. La fórmula, la tabla de recuperación y la dispersión real en miles de cuentas.