¿Qué es el drawdown máximo? Fórmula y matemáticas de la recuperación
El drawdown máximo es la mayor caída de máximo a mínimo que ha registrado una cuenta en toda su historia, expresada como porcentaje del máximo. Es la peor pérdida que la estrategia ha provocado de verdad, no la peor que su dueño espera. Nunca baja: una vez marcado, un drawdown máximo del 34 % se queda en el 34 % por muchos máximos nuevos que lleguen después.
Cómo funciona
Recorre la curva de equidad punto a punto, hacia adelante, guardando el valor más alto visto hasta ese momento. En cada punto, mide la caída respecto a ese máximo acumulado. El drawdown máximo es la caída más profunda que encuentres en todo el recorrido.
DD máx. % = máx. en t de [ (Máximo(0..t) − Valor(t)) / Máximo(0..t) ] × 100
El resultado depende por completo de la curva que recorras, y ShowMyTrades publica las dos.
| Métrica | Se mide sobre | ¿Con posiciones abiertas? | Qué te dice |
|---|---|---|---|
| Drawdown | Equidad (balance + resultado flotante) | Sí | La caída real de lo que valía la cuenta en ese momento |
| DD sobre balance | Solo el balance cerrado | No | La caída de los resultados realizados |
El drawdown sobre el balance es la cifra más favorecedora, y lo es por construcción: una pérdida no realizada no existe para ella. Ese es el mecanismo de los sistemas grid, martingala y de promediar a la baja: mantienen suave la curva del balance porque nunca cierran las perdedoras.
Por eso una cuenta que muestra Drawdown 41 % y DD sobre balance 6 % no tiene nada roto. Llegó a estar un 41 % en drawdown mientras sus resultados cerrados hablaban de una mala racha del 6 %. La cifra de la equidad es la honesta, y la diferencia entre las dos describe la estrategia. Cuando están cerca, las posiciones se cierran cerca del punto en que se recibe el golpe, que es justo para lo que sirve un stop loss.
Por qué importa
La recuperación es asimétrica, porque la ganancia tiene que componerse sobre una base más pequeña que la de la pérdida.
| Drawdown máximo | Ganancia necesaria para volver al máximo anterior |
|---|---|
| 10 % | 11,1 % |
| 20 % | 25,0 % |
| 30 % | 42,9 % |
| 50 % | 100,0 % |
| 70 % | 233,3 % |
| 90 % | 900,0 % |
Por debajo del 20 %, la asimetría es una molestia. Pasado el 50 %, se convierte en el dato que domina la cuenta: tienes que duplicar el dinero con la misma estrategia que acaba de dejarlo a la mitad.
El drawdown máximo es también la cifra que fija tu techo práctico de apalancamiento. Si un sistema ha tenido históricamente un drawdown del 30 %, operarlo con el doble de tamaño de posición implica un drawdown del 60 % que no tienes ninguna prueba de poder aguantar.
Qué muestran los datos
Estas cifras salen de cuentas publicadas en ShowMyTrades, no de los traders en general. Entre las cuentas publicadas con historial de operaciones (agosto de 2026), el drawdown máximo mediano es del 9,7 %, y la dispersión alrededor de esa mediana es amplia en las dos direcciones.
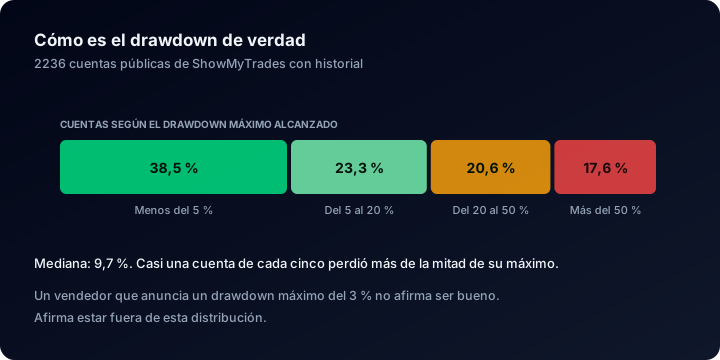
Mediana del 9,7 %, y una cola más larga de lo que admite la mayoría de los resultados publicados.
En el extremo alto, el 17,6 % ha caído más de un 50 % por debajo de su máximo y el 38,2 % ha estado más de un 20 % en drawdown. Así que aproximadamente una cuenta de cada seis se ha encontrado en la fila del 50 % de la tabla de recuperación de arriba: con una ganancia del 100 % por delante solo para volver a su nivel.
El extremo bajo merece el mismo escepticismo: el 38,5 % registra un drawdown máximo inferior al 5 %. Algunas de esas cuentas son conservadoras de verdad. Muchas, simplemente, son recientes. La cuenta publicada mediana tiene 171 operaciones cerradas con una duración mediana por operación de 2,4 horas; con una muestra de ese tamaño, un drawdown máximo pequeño registra lo que todavía no ha pasado, no lo que no puede pasar. Un drawdown máximo es una afirmación sobre la cola de una distribución, y las colas necesitan historial detrás; por eso la cifra solo vale de verdad en un historial verificado.
Dónde verlo en ShowMyTrades
El panel Estadísticas de la cuenta de la página de cada cuenta publicada muestra Drawdown y DD sobre balance en filas consecutivas debajo de Prom. mensual %, las dos calculadas a partir de los datos del bróker y no declaradas por el dueño. Compáralas primero: la diferencia entre ambas es la lectura más rápida de toda la página.
El módulo de gráficos incluye una vista Drawdown propia, que dibuja el drawdown diario en barras y así responde a la pregunta que la cifra principal no puede contestar: cuánto tiempo pasó la cuenta por debajo de su máximo histórico. Un drawdown del 25 % recuperado en siete semanas y otro del 25 % todavía abierto catorce meses después dan exactamente la misma cifra, y no son la misma cuenta. La calculadora de drawdown aplica la tabla de recuperación de arriba a tu propio balance.
Errores frecuentes
- «Mi drawdown máximo mejoró este año». No puede mejorar. Es un máximo histórico, y un buen año no lo borra.
- «Las dos cifras de drawdown deberían coincidir». Solo coinciden cuando las posiciones se cierran cerca de la pérdida. Una diferencia grande es la firma de las perdedoras mantenidas abiertas, no un error de datos.
- «Drawdown máximo pequeño, riesgo bajo». No con un historial corto. Antes de tomarlo como medida de riesgo, pregunta cuántas operaciones y cuántos meses lo produjeron.
- «El drawdown en porcentaje y el drawdown en dinero son intercambiables». Una caída del 30 % en una cuenta de 2000 US$ y en una de 200.000 US$ son el mismo perfil de riesgo y dos experiencias muy distintas, pero solo el porcentaje se puede comparar entre cuentas.
Para ver el drawdown máximo en contexto, junto a todas las demás métricas de la página de una cuenta en vivo, consulta la guía Cómo leer el panel de una cuenta de trading.
Términos relacionados
Factor de beneficio
El factor de beneficio es la ganancia bruta dividida entre la pérdida bruta. Por debajo de 1,0, una cuenta pierde por definición. Aquí tienes los rangos y la mediana de 1,28 en miles de cuentas.
Historial verificado
Un historial verificado es un registro de resultados que llega directamente del bróker por una conexión de solo lectura, sin pausas y sin nada que quien lo publica pueda editar.
Drawdown
El drawdown es la caída del valor de una cuenta desde su máximo hasta su mínimo, en porcentaje. Aquí tienes la fórmula, por qué es acumulativo y qué muestran miles de cuentas de trading reales.
Gestión del tamaño de posición
La gestión del tamaño de posición convierte un porcentaje de riesgo en un tamaño de lote a partir de la distancia del stop y el valor del pip. La fórmula, los tres métodos más comunes y lo que cuesta dimensionar mal.