什么是时间加权收益率(TWR)?
时间加权收益率(TWR)只衡量交易决策本身带来的收益,入金和出金都不算在内。做法是在每一笔资金进出的地方把账户历史切开,每一段单独计算,再把各段复利相乘。ShowMyTrades 账户页面上的增长,就是这个数字。
工作原理
钱转进转出,余额就会变,跟交易毫无关系。TWR 的办法是:资金进出一律不进入收益计算。
TWR = [(1 + r₁) × (1 + r₂) × … × (1 + rₙ)] − 1

rᵢ = 第 i 期的盈利 / 第 i 期开始时的余额
每一期都夹在两次资金进出之间。一笔入金结束上一期,下一期从入金后更大的余额开始;入金本身永远不会出现在分子里。在 ShowMyTrades 上,子期间按天划分:每天的收益以当天开始时的余额为基准,扣除当天产生的成本,再把每天的收益复利相乘。
举个直白的例子。用 $10,000 开户,赚了 $2,000:第一期收益 20%。再入金 $10,000,余额变成 $22,000,又赚了 $2,000:第二期收益是 9.1%,因为基数变大了。看余额,是投入 $20,000 赚了 +$4,000;看 TWR,则是 (1 + 0.20) × (1 + 0.091) − 1 = +30.9%。入金本身一分钱也没赚到。
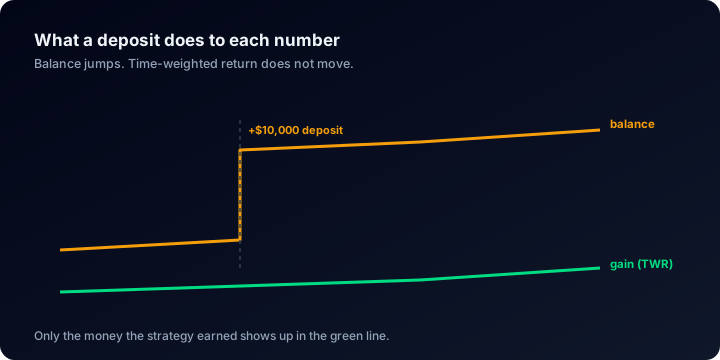
钱到账那天,余额跳了上去,增长却没动。
这就是它和同一面板上另一个百分比绝对增长的区别:
绝对增长 = 已平仓净盈亏 / 入金总额 × 100
绝对增长回答的是:投进去的钱,账户赚回了多少;TWR 回答的是:这些钱交易得好不好。两者都很诚实,但只有 TWR 能在规模不同、资金进出方式不同的账户之间比较。
为什么重要
业绩记录之所以能拿来比较,靠的就是 TWR。没有它,百分比可以靠在回撤中入金来美化:$10,000 的账户亏掉 $5,000,是 −50%;第二天补进 $10,000,同一个还没填上的窟窿,按新余额算就只剩 −33%。
反过来也一样,所以它是公平的数字,而不是讨好人的数字。出金抬不高 TWR,赶在好月份之前恰到好处地入金也抬不高。剩下的,就是交易决策本身的净值曲线,这也是经验证的业绩记录的读者唯一能让交易者负责的部分。
数据显示了什么
以下数字描述的是 ShowMyTrades 上已发布的账户,不代表全体交易者。在有交易历史的已发布账户中(2026 年 8 月),时间加权收益率中位数为 +3.2%,按时间加权计算为正的账户占 63.0%。
由此能读出两点。第一,按这个标准,多数已发布账户确实在赚钱,并不像网上说的那样一片狼藉。第二,分布的中间值很小:+3.2%,而最深回撤的中位数为 9.7%,也就是说,典型账户一路上回吐的幅度,大约是最终收益的三倍。同一批账户中,38.2% 曾回撤超过 20%,17.6% 曾回撤超过 50%。
这里的中位数账户有 171 笔已平仓交易,样本总共 15,436,464 笔已同步交易。历史很短的账户 TWR 再高,说明的也只是几周的表现,而不是一套方法。
在 ShowMyTrades 上的位置
每个已发布账户页面的账户统计面板中,第一行、也是最醒目的一行就是增长,它就是 TWR。绝对增长紧挨在它下面,受资金进出影响的数字和不受影响的数字,始终放在一起。再往下两行的日均 % 和月均 %,也都出自同一条时间加权序列。
图表模块是一个可以切换视图的面板,而不是一摞图表,它用两种方式画出 TWR。增长视图显示账户整个历史上按日复利的 TWR;逐笔交易增长把同一条序列按交易序号而不是日期来画,交易频率就一目了然:两个都是 +40% 的账户,按日历看一模一样,可如果一个只做了 90 笔、另一个做了 9,000 笔,按交易序号看就完全不同。余额视图显示原始金额,入金出金都在里面,这正是 TWR 要纠正的那幅画面。月度收益表则把同一条时间加权序列按月、按年拆开。
常见误解
- “TWR 就是我赚了多少钱。”它不是金额。一个账户如果大部分时间都用很小的仓位交易,TWR 可以是 +80%,利润却很少。
- “我的入金拉低了增长。”不可能。一笔入金只是结束一个计算期、开始下一个,对收益没有任何正面或负面的贡献。人们通常注意到的,其实是入金没能像余额图那样把百分比抬高。
- “TWR 和绝对增长应该一致。”只有只入金一次、从未出金的账户,两者才会一致。出现差异,说明的是资金进出的情况,不是数据出错。
- “它是年度数字。”它是从账户第一笔交易起的累计值,没有年化。三年 +3.2% 和三个月 +3.2%,是完全不同的结果。
想看具体算例,包括入金如何掩盖回撤,请参阅时间加权收益率详解。
相关术语