¿Qué es el factor de beneficio? Fórmula, qué valor es bueno y datos reales
El factor de beneficio es la ganancia bruta dividida entre la pérdida bruta: lo que suman todas las operaciones ganadoras, dividido entre lo que suman todas las perdedoras. Un factor de beneficio de 1,50 significa que la cuenta ganó 1,50 US$ por cada 1,00 US$ que devolvió. Por debajo de 1,00 la cuenta pierde dinero por definición, gane las veces que gane.
Cómo funciona
Factor de beneficio = Ganancia bruta / |Pérdida bruta|
Fíjate en lo que la fórmula deja fuera: cuánto tiempo operó la cuenta, cuánto capital usó y hasta dónde cayó por el camino.
También se puede escribir a partir de la tasa de acierto y del tamaño promedio de las operaciones, y así se convierte en una herramienta de diagnóstico:
Factor de beneficio = (Tasa de acierto × Ganancia promedio) / ((1 − Tasa de acierto) × Pérdida promedio)
Dos sistemas muy distintos pueden llegar al mismo valor. Con una tasa de acierto del 30 % y ganadoras cuatro veces más grandes que las perdedoras, sale 1,71. Con una tasa de acierto del 80 % y ganadoras de la mitad de tamaño que las perdedoras, sale 2,00. Los dos funcionan, pero fallan de forma distinta y operarlos no se parece en nada.
| Factor de beneficio | Lectura |
|---|---|
| Por debajo de 1,00 | Pierde dinero: por estructura, no por poco |
| 1,00–1,10 | Dentro del ruido. Una mala semana lo borra |
| 1,10–1,30 | Ventaja escasa pero real, si la muestra es grande |
| 1,30–2,00 | Una estrategia que funciona |
| 2,00–3,00 | Sólido. Revisa el número de operaciones y cómo se contabilizan los costos |
| Por encima de 3,00 | Raro en historiales largos: suele ser una muestra corta, unas pocas ganadoras desproporcionadas o pérdidas abiertas que todavía no se han realizado |
Por qué importa
El factor de beneficio es la respuesta más limpia, en una sola cifra, a la pregunta «¿este sistema gana dinero?», y es mucho más difícil de maquillar que una tasa de acierto, porque cada pérdida entra en el denominador con su tamaño completo.
Eso sí, no mide el riesgo. El factor de beneficio no sabe nada del orden de las operaciones: una cuenta que hizo todo su dinero en un mes y fue perdiendo durante los otros once muestra el mismo valor que otra que subió poco a poco cada semana. Léelo junto al drawdown máximo; si no, mides el destino sin mirar el viaje.
La misma cautela vale para un factor de beneficio sacado de un backtest: los optimizadores maximizan justamente este ratio, así que un valor alto en el backtest suele medir el proceso de ajuste más que la estrategia.
Qué muestran los datos
Las cifras siguientes describen las cuentas publicadas en ShowMyTrades, no a los traders en general. Entre las cuentas publicadas con historial de operaciones (agosto de 2026), el factor de beneficio mediano es 1,28 y la tasa de acierto mediana es del 68,8 %. Aquí las dos se calculan después de costos: el swap y la comisión se suman a cada operación antes de clasificarla como ganadora o perdedora, así que 1,28 es un valor neto, no bruto.
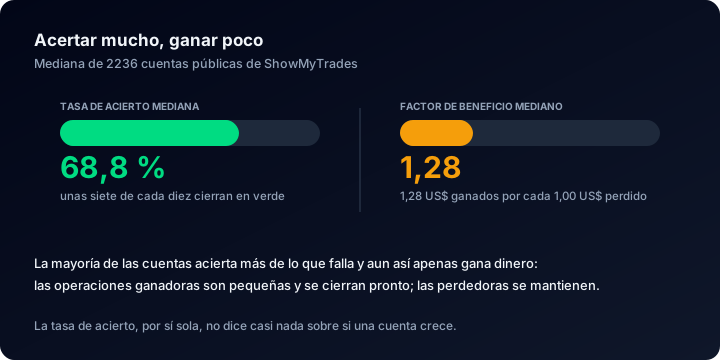
Dos medianas del mismo conjunto: la tasa de acierto parece sólida, la ventaja que hay detrás es escasa.
Ahí está la clave. En la cuenta mediana casi siete operaciones de cada diez cierran en verde y, aun así, toda la ventaja se queda en 1,28 US$ ganados por cada 1,00 US$ perdido. Toma una cuenta que esté justo en las dos medianas e invierte la fórmula: su ganadora promedio vale aproximadamente 0,58× su perdedora promedio. Ganar a menudo y ganar bien son logros distintos, y el primero es mucho más fácil de fabricar: aguanta las perdedoras, corta las ganadoras, y la tasa de acierto sube mientras el factor de beneficio baja.
En el mismo conjunto, el ratio de Sharpe mediano es 0,05 y la cuenta mediana tiene 171 operaciones cerradas. Con una muestra de ese tamaño, un factor de beneficio por encima de 3,00 no demuestra que el sistema sea superior: demuestra que la muestra es demasiado pequeña para haberse topado todavía con su peor operación.
Dónde verlo en ShowMyTrades
El Factor de beneficio está en el módulo Estadísticas avanzadas de cada página de cuenta publicada, junto a las cifras que lo explican: Tasa de acierto, Ganancia promedio, Pérdida promedio, Esperanza matemática, Operaciones totales y Ratio de Sharpe. Las seis juntas dicen lo que un solo ratio no puede decir.
Hay dos detalles del producto que importan. Primero, los costos que ya están dentro del ratio aparecen desglosados aparte: la tabla de operaciones tiene Ganancia (bruta), con Swap y Comisión en columnas propias, y Estadísticas avanzadas suma Comisiones totales y Swap total pagado, así que puedes ver cuánto absorbió la cifra neta. En el conjunto de cuentas publicadas, esos totales llegan a 4.782.670 US$ en comisiones y 862.547 US$ en swap. Segundo, el Análisis personalizado recalcula todo el bloque de estadísticas sobre un subconjunto filtrado (por rango de fechas, símbolo, magic number, dirección o tamaño del lote), y así compruebas si un factor de beneficio se sostiene fuera de su mejor trimestre o sin su mejor símbolo.
Errores frecuentes
- «Un factor de beneficio por encima de 1 significa que soy rentable». Solo si los costos están dentro del ratio. Si no lo están, un sistema de alta frecuencia con 1,05 en bruto puede quedarse plano o en negativo en cuanto se aplican la comisión y el swap.
- «Un factor de beneficio alto significa riesgo bajo». No dice nada del drawdown, del tamaño de posición ni del orden de las operaciones. Un esquema martingala en el tamaño de posición puede marcar 4,00 hasta el mismo día en que deja de hacerlo.
- «Se puede comparar entre temporalidades». No: no está anualizado. El 1,20 de un scalper en 20.000 operaciones y el 1,20 de un swing trader en 60 no dicen lo mismo.
- «Las operaciones abiertas no le afectan». Le afectan, por ausencia. Las pérdidas flotantes que siguen abiertas quedan fuera de la pérdida bruta por completo, y eso infla el ratio hasta que se cierra la posición.
Para saber qué métricas vigilar con el tiempo y en qué orden, consulta la guía para hacer seguimiento de tu rendimiento en el trading.
Términos relacionados
Backtesting
El backtesting simula una estrategia de trading sobre datos históricos de precios. Qué puede demostrar, qué no, y por qué los resultados reales sincronizados desde el bróker casi siempre son distintos.
Drawdown
El drawdown es la caída del valor de una cuenta desde su máximo hasta su mínimo, en porcentaje. Aquí tienes la fórmula, por qué es acumulativo y qué muestran miles de cuentas de trading reales.
Drawdown máximo
El drawdown máximo es la caída de máximo a mínimo más profunda que ha registrado una cuenta. La fórmula, la tabla de recuperación y la dispersión real en miles de cuentas.
Gestión del tamaño de posición
La gestión del tamaño de posición convierte un porcentaje de riesgo en un tamaño de lote a partir de la distancia del stop y el valor del pip. La fórmula, los tres métodos más comunes y lo que cuesta dimensionar mal.