¿Qué es la rentabilidad ponderada por tiempo (TWR)?
La rentabilidad ponderada por tiempo, o TWR (time-weighted return), mide la rentabilidad que producen solo las decisiones de trading, sin depósitos ni retiros. Corta el historial de la cuenta en cada flujo de caja, mide cada tramo por separado y compone los tramos entre sí. Es la cifra que aparece como Rentabilidad en las páginas de cuenta de ShowMyTrades.
Cómo funciona
El dinero que entra o sale cambia el balance sin que nadie opere. La TWR lo resuelve sin dejar nunca que un flujo de caja entre en un cálculo de rentabilidad:
TWR = [(1 + r₁) × (1 + r₂) × … × (1 + rₙ)] − 1

rᵢ = Ganancia del periodo i / Balance al inicio del periodo i
Cada periodo va de un flujo de caja al siguiente. Un depósito cierra un periodo y abre el siguiente con el nuevo balance, más grande; nunca aparece en un numerador. En ShowMyTrades los subperiodos son días: la rentabilidad de cada día se mide frente al balance que había al empezar, descontados los costos cargados durante ese día, y los días se componen.
Conviene verlo con números. Deposita 10.000 US$ en una cuenta y gana 2000 US$: el primer periodo rindió un 20 %. Deposita otros 10.000 US$, con lo que el balance llega a 22.000 US$, y vuelve a ganar 2000 US$: el segundo periodo rindió un 9,1 %, porque la base era mayor. El balance muestra +4000 US$ sobre 20.000 US$ depositados. La TWR muestra (1 + 0,20) × (1 + 0,091) − 1 = +30,9 %. El depósito en sí no ganó nada.
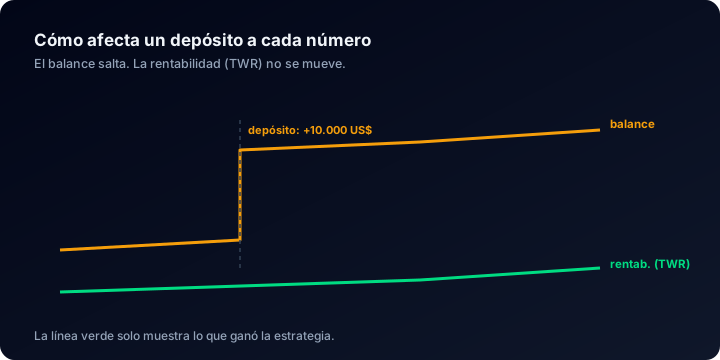
El balance salta el día que llega el dinero. La Rentabilidad no.
Esto es lo que la separa de la Ganancia abs., el otro porcentaje del mismo panel:
Ganancia abs. = Resultado neto cerrado / Total de depósitos × 100
La Ganancia abs. responde a cuánto rindió la cuenta sobre el dinero depositado; la TWR, a lo bien que se operó ese dinero. Las dos son honestas, pero solo una se puede comparar entre cuentas de tamaños y patrones de depósito distintos.
Por qué importa
Gracias a la TWR se pueden comparar historiales de resultados. Sin ella, un porcentaje se puede mejorar depositando en pleno drawdown: una pérdida de 5000 US$ en una cuenta de 10.000 US$ es un −50 %, y un depósito de 10.000 US$ al día siguiente hace que el mismo agujero, sin recuperar, se lea como un −33 % del nuevo balance.
También funciona en sentido contrario, y por eso es la cifra justa y no la favorecedora. Un retiro no sube la TWR, y un depósito bien elegido antes de un buen mes tampoco. Lo que queda es la curva de equidad de las decisiones, la única parte de la que quien lee un historial verificado puede hacer responsable al trader.
Qué muestran los datos
Las cifras de abajo describen cuentas publicadas en ShowMyTrades, no a los traders en general. Entre las cuentas publicadas con historial de operaciones (agosto de 2026), la mediana de la rentabilidad ponderada por tiempo es del +3,2 %, y el 63,0 % de ellas está en positivo con ese criterio.
De aquí salen dos lecturas. La primera: con esta medida, la mayoría de las cuentas publicadas gana dinero; la distribución no es el páramo que pinta internet. La segunda: el centro de la distribución es pequeño, un +3,2 % frente a un drawdown máximo mediano del 9,7 %, así que la cuenta típica cedió por el camino unas tres veces su rentabilidad final. En el mismo grupo, un 38,2 % de las cuentas ha estado en algún momento más de un 20 % en drawdown, y un 17,6 %, más de un 50 %.
La cuenta mediana tiene aquí 171 operaciones cerradas, de un total de 15.436.464 operaciones sincronizadas. Una TWR alta con un historial corto es una afirmación sobre unas pocas semanas, no sobre un método.
Dónde verlo en ShowMyTrades
Rentabilidad es la primera fila del panel Estadísticas de la cuenta, la más destacada, en la página de cada cuenta publicada, y es la TWR. La Ganancia abs. está justo debajo, para que la cifra sensible a los depósitos nunca quede lejos de la que no lo es. Prom. diario % y Prom. mensual %, las dos filas siguientes, salen de la misma serie ponderada por tiempo.
El visor de gráficos, un único panel que cambia de vista en lugar de una pila de gráficos, la dibuja de dos maneras. Crecimiento muestra la TWR compuesta día a día a lo largo de toda la vida de la cuenta; Crecimiento por operación dibuja la misma serie frente al número de operación en lugar del calendario, y así se ve la frecuencia: dos cuentas con un +40 % parecen idénticas en el calendario y completamente distintas cuando una hizo 90 operaciones y la otra 9000. La vista Balance muestra el dinero en bruto, depósitos y retiros incluidos, que es justo la imagen que la TWR está pensada para corregir. La tabla de rentabilidades mensuales desglosa esa misma serie ponderada por tiempo en meses y años.
Errores frecuentes
- «La TWR es el dinero que he ganado». No es una cifra en dinero. Una cuenta puede mostrar una TWR del +80 % y una ganancia pequeña si se operó con un tamaño pequeño durante casi toda su vida.
- «Mi depósito bajó la Rentabilidad». No puede. Un depósito cierra un periodo de medición y abre otro; no aporta rentabilidad en ningún sentido. Lo que la gente suele notar es que el depósito no subió el porcentaje como sí subió el gráfico del balance.
- «La TWR y la Ganancia abs. deberían coincidir». Solo coinciden en una cuenta con un único depósito y sin retiros. Cualquier diferencia informa sobre cómo se aportó el capital, no es un error.
- «Es una cifra anual». Es acumulada desde la primera operación de la cuenta, y no está anualizada. Un +3,2 % en tres años y un +3,2 % en tres meses son resultados distintos.
Para ver ejemplos resueltos, incluido cómo un depósito esconde un drawdown, consulta la rentabilidad ponderada por tiempo, explicada.
Términos relacionados
Historial verificado
Un historial verificado es un registro de resultados que llega directamente del bróker por una conexión de solo lectura, sin pausas y sin nada que quien lo publica pueda editar.
Curva de equidad
La curva de equidad muestra el valor de una cuenta a lo largo del tiempo. En la distancia entre la línea del balance y la de la equidad se esconden las pérdidas. Qué muestran las cuentas públicas.
Drawdown
El drawdown es la caída del valor de una cuenta desde su máximo hasta su mínimo, en porcentaje. Aquí tienes la fórmula, por qué es acumulativo y qué muestran miles de cuentas de trading reales.
Esperanza matemática
La esperanza matemática es la ganancia o pérdida promedio de una operación: (tasa de acierto × ganancia promedio) − (tasa de pérdida × pérdida promedio). La fórmula, un ejemplo resuelto y cuentas públicas.